
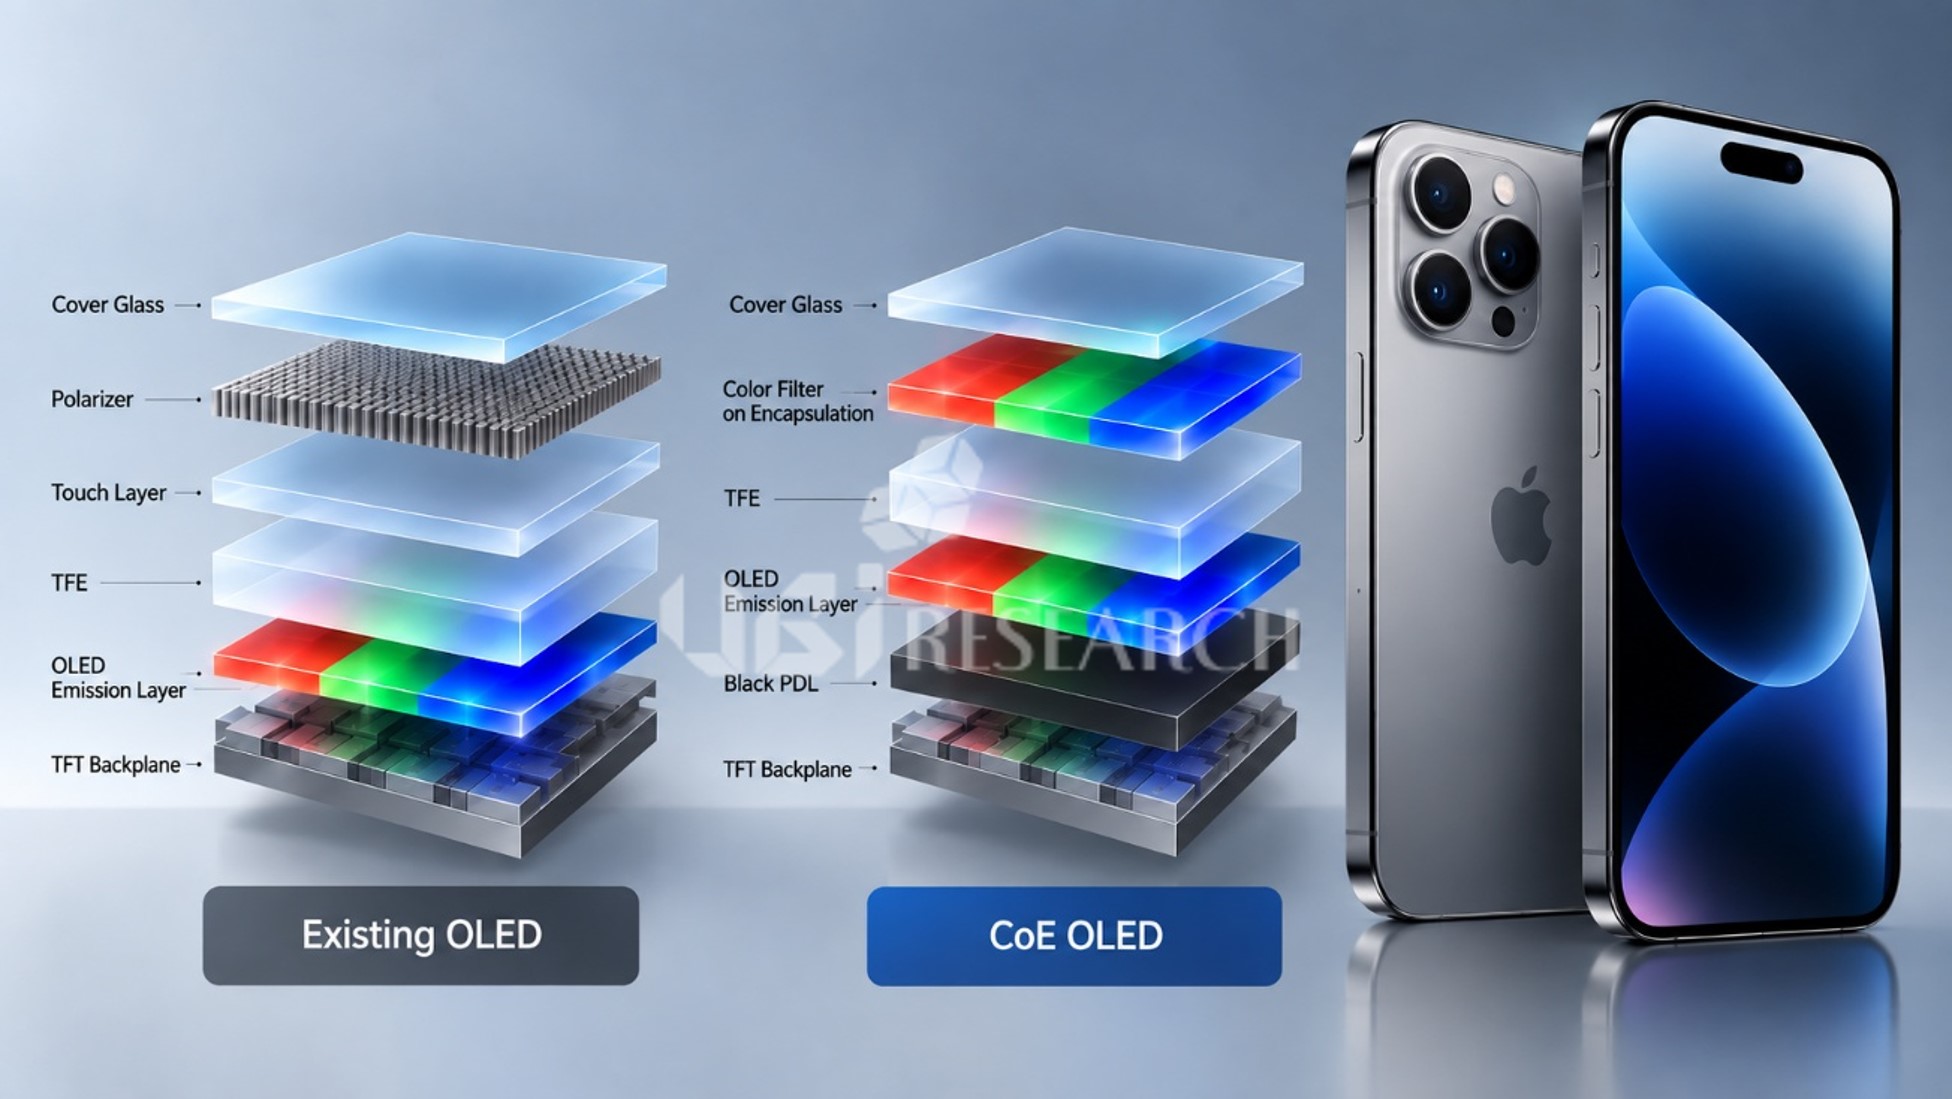
従来型OLEDと偏光板レスCoE OLEDの構造比較(AI生成:UBIリサーチ)
Appleは2029年下期に発売予定のバータイプiPhone ProとPro MaxにCoE(Color Filter on Encapsulation)技術を採用すると見込まれる。CoEはOLEDパネルから従来の偏光板を除去し、封止層上にカラーフィルターを形成する偏光板レスOLED技術である。偏光板はOLED内部で発生する光の多くを吸収する。このためCoEには同じ消費電力で輝度を高める、または同じ輝度で消費電力を抑えられる構造上の利点がある。さらに偏光板を除去してパネルを薄くできるため、プレミアムスマートフォンの薄型化と軽量化にも有利である。
CoEはフォルダブルOLEDで先に量産化された技術である。サムスンディスプレイはGalaxy Z Fold3にEco² OLEDを搭載して偏光板レスOLEDを量産化した。その後はフォルダブルからバータイプスマートフォンへと適用範囲を広げてきた。サムスンディスプレイによると、この技術は光透過率の向上と消費電力の低減が可能である。最近ではCoEまたはOCF(On-Cell Film)と呼ばれる偏光板レスOLED技術がフォルダブル専用技術の枠を越え、バータイプのフラッグシップスマートフォンやIT製品へ広がり始めている。
CoEはフォルダブルからバータイプiPhoneへ拡大する見通し
AppleによるCoE採用は段階的に進む可能性が高い。2026年には初のフォルダブルiPhoneがCoE採用の起点となる予定である。その後はバータイプiPhone Proへ拡大すると見込まれる。Appleは新技術を全ラインアップに一斉採用するのではなく、プレミアムモデルや新しいフォームファクターで先に検証した後に数量の多い主力モデルへ広げてきた。CoEも同じ経路をたどる可能性が高い。
2029年にバータイプiPhone ProとPro MaxへCoEが採用されれば、OLEDサプライチェーンへの影響はフォルダブルiPhoneよりはるかに大きいとみられる。フォルダブルiPhoneは技術的な象徴性が高い一方、初期数量は限られる。これに対しバータイプiPhone ProとPro MaxはAppleの中核販売モデルである。毎年下期に発売される新型Proのパネル供給量は年間約9,000万~1億台を維持すると見込まれる。
Apple向けハイエンドiPhone OLEDではサムスンディスプレイとLGディスプレイが2強体制を形成している。ProとPro MaxにはLTPOベースの高性能OLEDが求められるため、品質・歩留まり・量産安定性・供給対応力が主な競争要因となる。2026年のiPhone 18 ProとPro Max向けOLEDはサムスンディスプレイとLGディスプレイが全量を供給する体制とされる。BOEは品質と歩留まりの問題によりハイエンドモデル向け供給で限定的な位置にとどまっている。この流れを踏まえると、2029年のバータイプCoE採用初期もサムスンディスプレイとLGディスプレイが主導権を握る可能性が高い。
サムスンディスプレイとLGディスプレイが初期供給を主導する可能性
サムスンディスプレイはCoEの量産経験が最も豊富な企業である。フォルダブルOLEDで技術を検証し、バータイプスマートフォンでもGalaxy S26 UltraにCoEを採用するなど偏光板レスOLEDの適用範囲を広げている。Appleが2029年にバータイプiPhone ProへCoEを採用する場合、サムスンディスプレイは既存の量産経験と技術信頼性を基盤に初期数量の獲得で最も有利な位置に立つ可能性が高い。CoEは単に偏光板を除去する工程ではない。カラーフィルター・ブラックPDL・低反射設計・薄膜封止・タッチ構造・光学補償を一体で最適化する複合技術である。この点で先行する量産経験は重要な参入障壁となる。
LGディスプレイの役割も拡大する可能性が高い。LGディスプレイは2025年にOLED新技術とインフラ構築へ向けた大規模投資を決定し、投資期間を2027年6月までに設定した。業界ではこの投資がApple向け次世代OLEDへの対応と関係するとみている。2028年以降にはバータイプiPhone向けCoEパネルの供給体制が本格稼働するとの見方もある。LGディスプレイにとって2029年のCoE採用はApple向け中小型OLED事業の収益性を高める機会となり得る。既存のLTPO OLED供給力にCoE工程への対応力を加えれば、サムスンディスプレイとの2社供給体制を維持しつつ一部モデルで供給比率を引き上げられる。
BOEの追加参入も排除できない。BOEは中国のスマートフォン顧客向けにLTPO・Tandem・CoEなどの低消費電力OLED技術プラットフォームを拡充し、自社のf-OLEDブランドを通じてハイエンドスマートフォンOLEDの競争力を強調している。ただしApple向けバータイプCoEパネルの要求条件は中国内需向けOLEDと異なる。Appleは色均一性・低階調品質・消費電力・屋外視認性・歩留まり・長期信頼性・量産対応力に非常に高い基準を求める。BOEが2029年のサプライチェーンへ参入するにはCoE技術だけでなく、Apple基準のLTPO+バックプレーン・CoE工程の均一性・低反射性能・量産歩留まりを同時に立証する必要がある。
とりわけBOEのApple向けOLED事業は最近、想定より低調に推移している。BOEはAppleの調達先多角化戦略に沿ってiPhone OLEDの供給比率拡大を進めてきたが、LTPOパネルの品質と歩留まりの問題が繰り返されハイエンドモデルで制約を受けた。Appleは価格交渉力と供給安定性を確保するため、BOEの参入を引き続き検討する可能性が高い。ただしBOEが2029年のCoE採用初期から有意な供給比率を確保できるかはなお不透明である。CoEを採用するProとPro MaxはAppleの最上位モデルとなる。このため初期サプライチェーンは実績のある韓国パネルメーカーを中心に構成される可能性が高い。
2029年以降の焦点は低消費電力・薄型化・低反射設計
2029年以降のiPhone OLEDで競争の焦点となる技術は三つに集約される見通しである。第一は低消費電力である。スマートフォンでAI機能・高輝度ディスプレイ・高リフレッシュレート駆動・オンデバイス処理が拡大するにつれ、バッテリー効率の重要性は一段と高まる。CoEはパネルの光効率を高められるため、AppleがProでバッテリー駆動時間と屋外視認性を同時に改善する手段として活用できる。
第二は薄型化と内部スペースの確保である。バータイプiPhoneはフォルダブルより構造変化が限られる一方、カメラモジュール・バッテリー・放熱構造・アンテナ・AI演算用部品が必要とするスペースは増え続けている。偏光板の除去で削減できるパネル厚は単独では小さく見えるものの、Appleの製品設計では価値ある空間資産となり得る。特にPro Maxは大型画面・高性能カメラ・大容量バッテリー・高性能APを同時に搭載する必要がある。このためディスプレイ薄型化の価値は大きい。
第三は前面デザインの変化である。2027~2028年のiPhoneでは4辺ベンディング・ベゼル最小化・透明電極・低反射構造など次世代前面デザイン技術が検討されているとされる。CoEはこうした変化と組み合わされる可能性が高い。偏光板を除去すると反射制御が難しくなるため、カラーフィルター・ブラックPDL・低反射コーティング・電極透過率の改善が同時に求められる。したがって2029年のバータイプiPhoneへのCoE採用は単なる材料変更ではなく、Appleによる次世代フロントディスプレイ構造への転換につながる可能性がある。
サプライチェーンではCoE装置と材料の重要性が高まる見通しである。CoE工程にはカラーフィルター形成装置・露光装置・ブラックPDL関連材料・低反射光学材料・薄膜封止とカラーフィルターの界面を安定化する技術が必要になる。既存の偏光板メーカーには逆風となり得る。一方でカラーフィルター材料・低反射材料・ブラックマトリクス系材料・CoE用露光装置や検査装置のメーカーには新たな需要が生じる可能性がある。Apple向け数量が本格化すれば、中小型OLED工程でCoE専用設備への投資が拡大する可能性が高い。
ただしCoEには利点だけがあるわけではない。偏光板は外光反射の低減に非常に有効な部品である。これを取り除けばパネル内部の反射と屋外視認性の制御が難しくなる。CoEはカラーフィルターとブラックPDLで補完するものの、高輝度の屋外環境で反射率・色座標変化・視野角特性・暗室コントラストを同時に満たす必要がある。AppleがバータイプiPhoneへの採用を2029年まで遅らせる理由もこれに関係する可能性がある。フォルダブルまたは限定数量モデルで先に検証し、大量販売されるProとPro Maxに適用する方法は技術リスクと供給リスクの低減につながる。
2029年のバータイプiPhoneへのCoE採用はAppleのOLED戦略における重要な転換点となる見通しである。フォルダブルiPhoneから始まったCoE採用がバータイプProへ広がれば、CoEはプレミアムスマートフォンOLEDの選択仕様ではなく事実上の中核仕様になり得る。初期供給ではサムスンディスプレイとLGディスプレイの2強体制が続く可能性が高い。BOEには参入余地があるものの、技術検証と歩留まり安定化が先決課題として残る。2029年以降のiPhone OLED市場は単純な供給量競争ではない。CoEを基盤とする低消費電力化・薄型化・低反射光学設計・次世代前面デザインへの対応力を中心に再編されるとみられる。
Junho Kim, Analyst at UBI Research (alertriot@ubiresearch.com)
▶Display Korea 2027 ― グローバルディスプレイビジネスが集う場
※ 本コンテンツはUBIResearchNetが作成した記事です。
無断転載および出典のない引用を禁じます。
引用の際は必ず出典(UBIResearchNet)とリンクを明記してください。