
執筆:ハン・チャンウク博士 プリンシパルアナリスト
編集:李忠壎(イ・チュンフン)代表 チーフアナリスト
BOEは、ディスプレイパネルを中心とする事業構造を超え、半導体パッケージングや光インターコネクトまで網羅する「光電子融合(Optoelectronics Integration)」企業への転換の方向性を示した。既存のLCDとOLEDの生産能力を単に拡大するのではなく、ガラス基板や薄膜・微細加工技術を新たな産業領域へ展開する戦略だ。
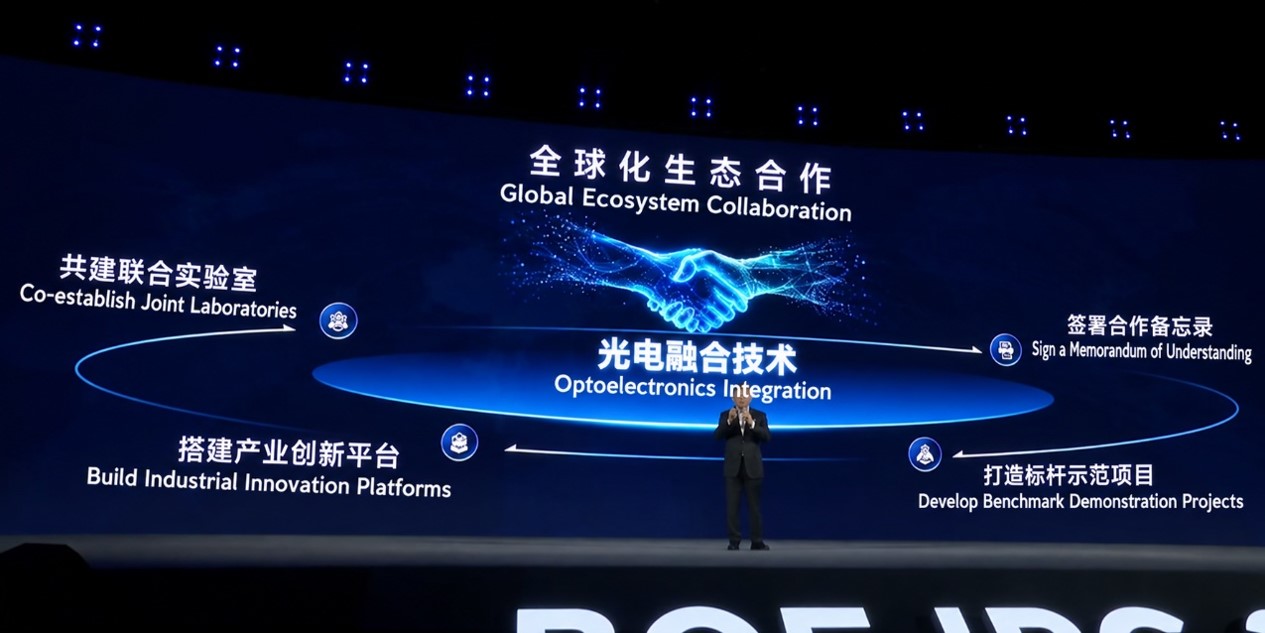
BOEがIPC 2026で提示した光電子融合を基盤とするグローバル協業エコシステムの拡大戦略(出典:BOE IPC 2026発表映像)
BOEはIPC(Innovation Partner Conference、グローバル・イノベーション・パートナー・カンファレンス)での発表において、自社の成長の道筋を、TFT-LCDからOLED、IoT、スマートデバイスへと続く連続的な成長曲線として説明した。IPCは、BOEが技術・産業パートナーと中長期の技術の方向性や新規事業戦略を共有する代表的なイノベーションイベントだ。BOEは、一つの技術や市場が成熟期に入る前に次の成長軸を確保するという戦略の下、今回のイベントでGlass-based Perovskite、Glass-based Packaging、Optical Interconnectを次世代の成長領域として提示した。
なかでも特に注目されるのは、BOEがディスプレイ産業で蓄積した製造基盤を、そのまま新たな事業につなげようとしている点だ。大面積ガラス基板の取り扱い、薄膜形成、微細パターニング、量産の経験は、BOEが長年のディスプレイ生産を通じて蓄積してきた中核的な資産である。BOEは、こうしたプロセス技術をパネル製造だけに限定せず、光電子や半導体分野にまで拡張しようとしている。
Glass-based Packagingは、この戦略を象徴するものだ。AI・HPC向け半導体の性能が高まるほど、チップ間の接続密度と大面積パッケージングの重要性が増している。BOEは、従来の有機基板を中心とするパッケージング構造に対し、ガラスコア(Glass Core)を活用する先端パッケージングを新たな事業機会として提示した。これは、ディスプレイ向けの大型ガラスの製造経験を半導体パッケージングにつなげようとするアプローチと捉えられる。
Optical Interconnectも同じ流れにある。AIデータセンターでは、演算量とデータ転送量の急増に伴い、電気インターコネクトの消費電力や帯域幅の限界が次第に顕在化している。BOEが光インターコネクトを次世代の成長技術に含めたことは、今後の競争領域を「画面を作る技術」から「光を用いて情報を処理・伝送・表示する技術」へと広げようとする動きと解釈できる。
今回の発表に見られるBOEの変化は、単に新規事業を追加することとは性格が異なる。従来はLCDからOLEDへとディスプレイ技術の軸足を移すことが成長戦略の中核だったとすれば、今後はディスプレイ製造を通じて獲得したガラスおよび薄膜プロセスの技術そのものを、一つの技術プラットフォームとして活用する方向性がより明確になっている。
BOEが示した次の成長曲線は、DisplayからAdvanced Packaging、Optical Interconnectへと続く事業領域の拡張である。今後、BOEの競争力を評価する際には、LCDとOLEDの生産能力やパネル出荷量に加え、こうしたガラス基板を基盤とする新規事業が、実際の量産や顧客獲得にどこまでつながるかが重要な注目点となるだろう。