
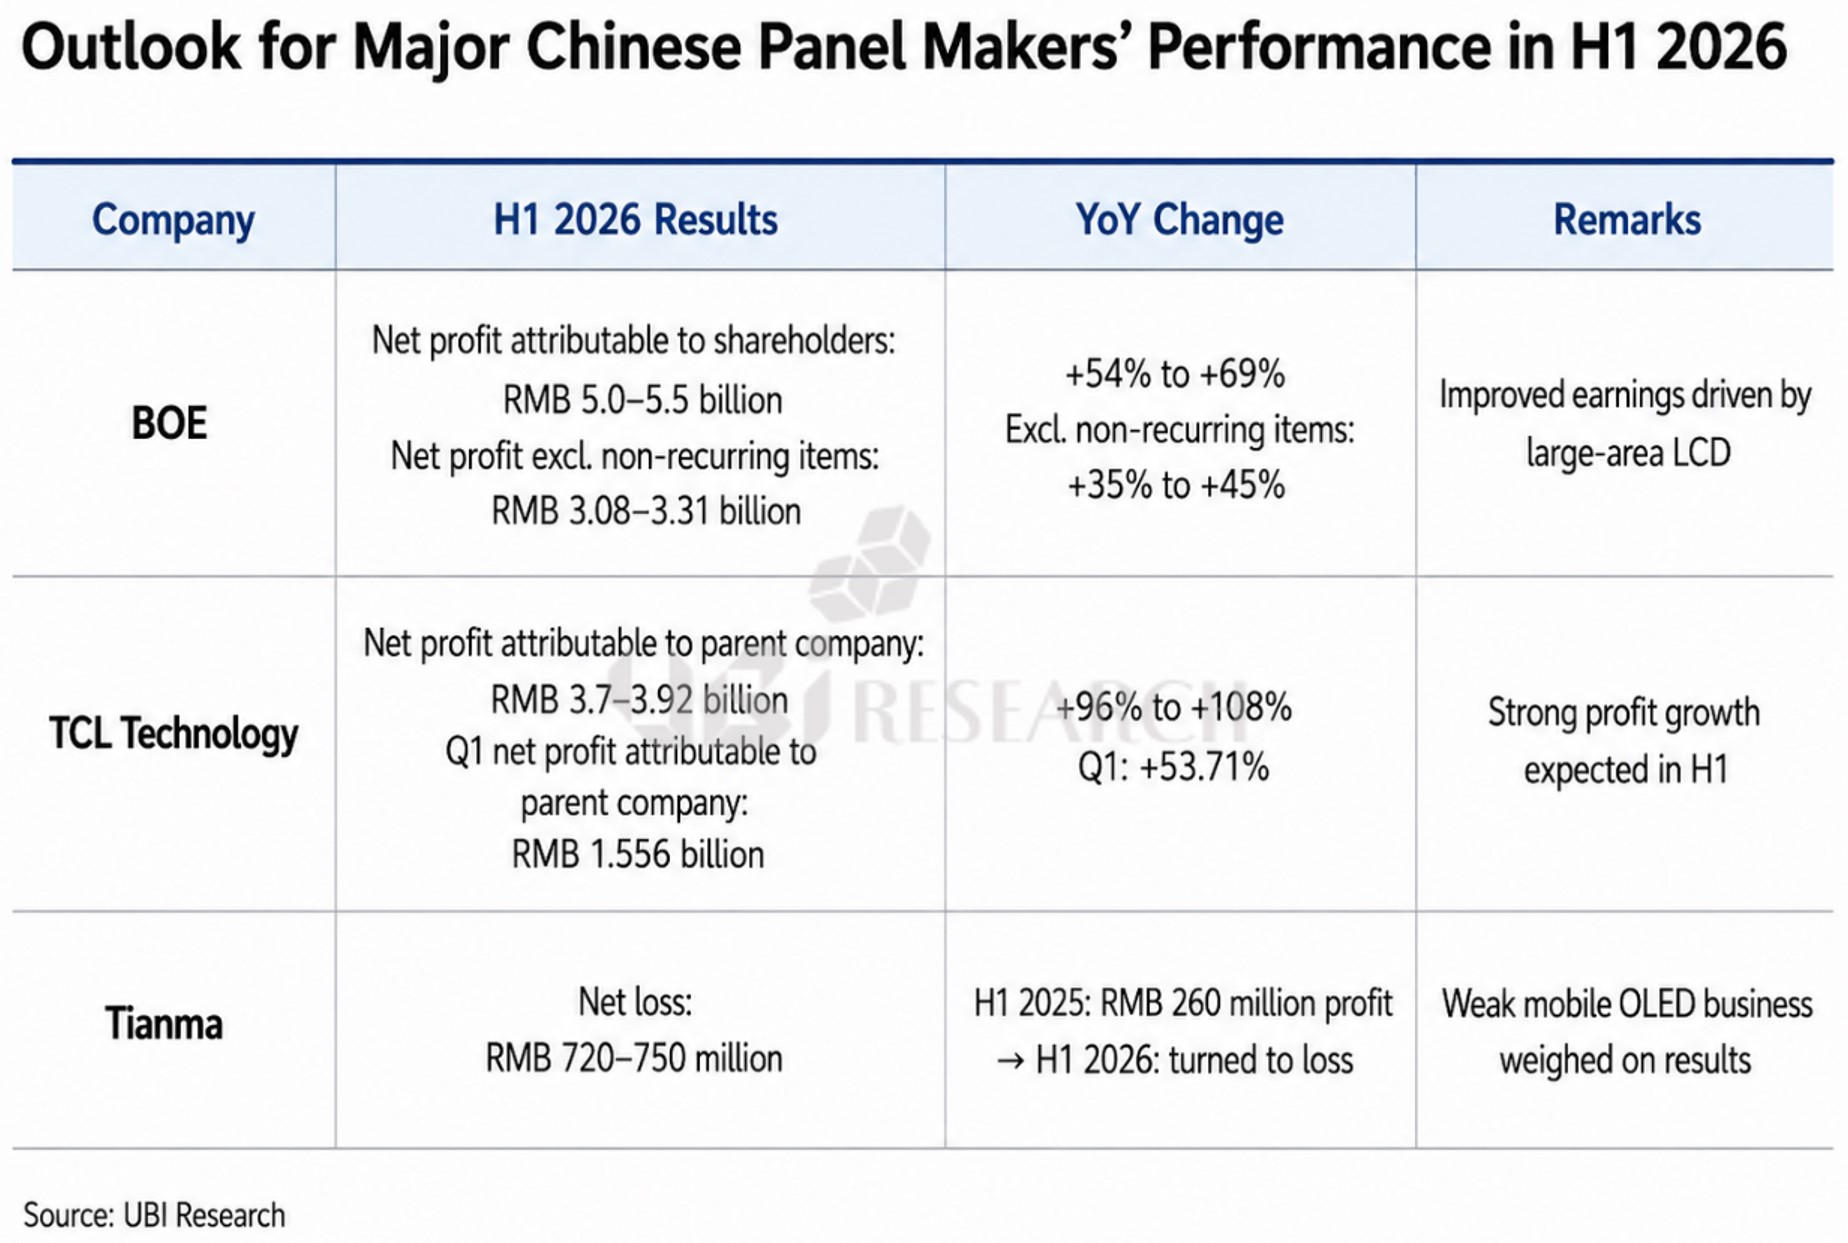
2026年上半期の中国主要パネルメーカー業績見通し(出典:UBIリサーチ)
2026年上半期、中国の主要ディスプレイパネルメーカーの業績は事業構造や製品ポートフォリオによって明暗が分かれる見通しだ。BOEとTCL Technologyは大型LCD事業の収益性改善を背景に前年同期比で大幅な利益増が見込まれる一方、TianmaはモバイルOLED事業の負担により赤字に転落すると予想される。
BOEは2026年上半期の上場会社株主に帰属する純利益が50億~55億人民元に達すると推定した。これは前年同期比で54~69%増加した規模である。非経常損益を除いた純利益は30億8,000万~33億1,000万人民元となり、前年同期比で35~45%増加すると予想される。
BOEの業績改善には大型LCD事業の収益性回復と高付加価値製品の割合拡大が影響したと分析される。テレビやモニター、ノートパソコン、車載ディスプレイなど、多様な応用分野を確保した事業構造も市場変動への対応においてプラスに働いたものとみられる。ただし、非経常損益を除いた純利益の増加率が全体の純利益増加率を下回っていることから一時的な要因と本業の収益性を区別して検討する必要がある。
TCL TechnologyはBOEよりも高い利益増加率を記録する見通しだ。2026年上半期の親会社帰属純利益は37億~39億2,000万人民元と予想されており、前年同期比で96~108%増加する水準である。
TCL Technologyは第1四半期にすでに親会社帰属純利益15億5,600万人民元を達成し、前年同期比で53.71%の成長を記録した。第2四半期も業績改善の傾向が続き、上半期全体の利益増加幅が拡大したとみられる。大型LCD事業の安定した稼働と製品構成の改善が収益性の向上に寄与したと分析されており、ITや車載用などテレビ以外の製品の事業拡大も中長期的な業績の安定性を高める要因となる見通しだ。
一方、Tianmaは2026年上半期に7億2,000万~7億5,000万人民元の純損失を計上すると予想される。2025年上半期には約2億6,000万人民元の純利益を計上したが、2026年上半期には赤字に転落することになる。
Tianmaの業績不振についてはスマホ用OLED市場の需要鈍化と中国のパネルメーカー間の価格競争が影響したと分析されている。特に、メモリやAPなどの主要部品の価格上昇によりスマホメーカーのコスト負担が増大していることからパネルの購入価格や出荷計画においても保守的な動きが見られている。モバイル用OLEDの生産ラインは一定水準以上の稼働率を維持できない場合は固定費の負担が大きくなる構造であるため、出荷量の減少と販売価格への圧力が同時に発生すると収益性の悪化幅が拡大する可能性がある。
Tianmaは車載用や産業用、専門ディスプレイなど比較的安定した応用分野を確保しているものの、モバイルOLED事業で発生した損失を相殺するには限界があったとみられる。このため、下半期の業績回復の可否はスマホ用OLEDの出荷量と生産ラインの稼働率の改善に大きく左右される見通しだ。
下半期は需要と稼働率の管理が鍵となる
2026年下半期においても中国のパネルメーカー各社の業績はLCDおよびOLED事業の市場環境によって差が生じると予想される。BOEとTCL Technologyは大型LCD事業で確保した規模の経済と製品ポートフォリオを背景に比較的安定した収益性を維持する可能性が高い。
ただし、上半期の先行需要が一段落しテレビやIT製品の需要が調整局面に入る場合パネル価格や生産ラインの稼働率が下半期の収益性に影響を与える可能性がある。これに伴い、両社は出荷量の拡大よりも収益性を重視した製品構成や稼働率の調整に重点を置くものと予想される。
スマホ用OLED市場ではメモリ価格とスマホメーカーの生産計画が主要な変数となる見通しだ。主要部品の価格負担が続けばメーカーが中低価格帯製品へのOLED採用ペースを調整したり、パネルの購入価格引き下げを要求したりする可能性がある。これは、中国のOLEDパネルメーカーの出荷量だけでなく販売価格や稼働率にも負担となる恐れがある。
BOEは大型LCDの収益性を基盤にモバイルおよびIT向けOLED事業の拡大を継続するとみられ、TCL TechnologyもLCDを中心とした業績基盤を維持しつつ、中小型OLEDおよびITディスプレイ事業の競争力確保に注力する見通しだ。Tianmaは車載用および専門ディスプレイの成長に加え、モバイルOLED事業におけるコスト削減、製品構成の改善、生産ラインの稼働率回復が必要となる。
全体として、2026年上半期の中国のパネル業界では大型LCD事業を展開するBOEとTCL Technologyの業績改善が際立った一方、モバイル用OLEDの割合が高いTianmaは市場の需要や価格競争の影響を大きく受けたことが明らかになった。下半期には、セット需要の回復や部品価格の安定、パネルメーカーの稼働率および製品ミックスの管理能力が各社の業績を左右する重要な要因となる見通しだ。
Junho Kim, Analyst at UBI Research (alertriot@ubiresearch.com)
※ 本コンテンツはUBIResearchNetが作成した記事です。
無断転載および出典のない引用を禁じます。
引用の際は必ず出典(UBIResearchNet)とリンクを明記してください。