
中国の新型ディスプレイ政策はパネル増設を越え、材料・部品・装置・応用市場を結ぶ産業エコシステム構築へ広がっている。
執筆:ハン・チャンウク博士・副社長・プリンシパルアナリスト 編集:イ・チュンフン博士・代表・チーフアナリスト
2026年に始まった中国の「第15次五カ年計画(十五五・2026~2030年)」は先端製造業と戦略的新興産業を新たな成長軸として育成することに重点を置く。ディスプレイ分野でもパネル生産能力の拡大を越え、主要材料・部品・装置・製造技術・応用市場を結ぶ産業エコシステム構築へ政策の方向が広がっている。
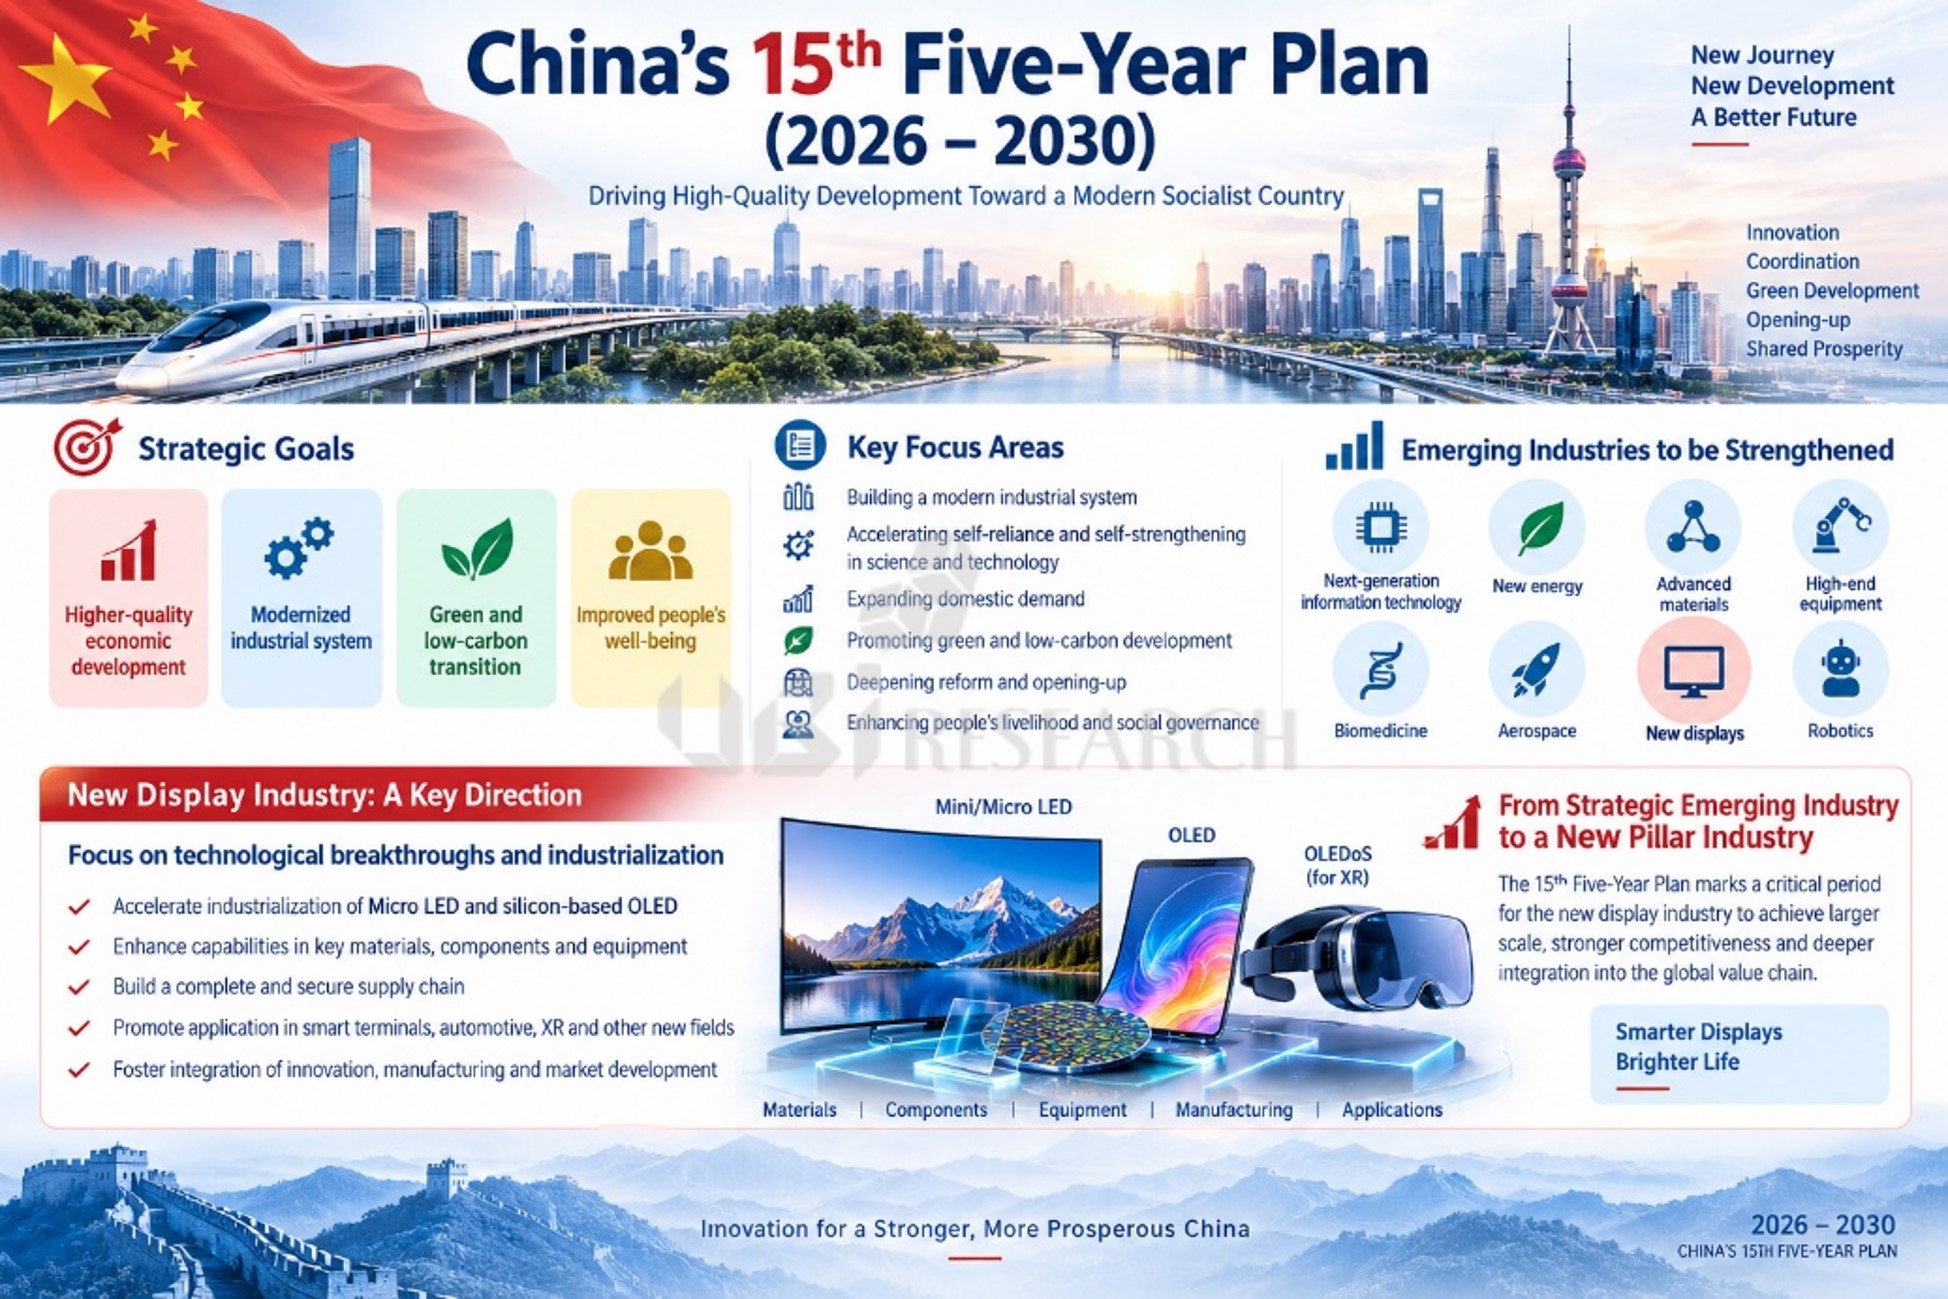
中国の第15次五カ年計画(2026~2030年)の主要方針と新型ディスプレイ産業育成戦略。資料画像: UBI Research 提供
中国工業情報化部は新型ディスプレイを電子情報産業の中核分野と位置づけ、技術開発と産業化を支援している。Micro LEDやシリコンベースOLEDなど次世代技術の産業化とともに上流材料・部品の競争力強化や装置検証も進める。DIC 2026は2026年について複数の第8.6世代OLEDラインが量産段階に入り、中型OLEDが規模拡大段階へ移る時期だと評価した。LCD・OLED・Mini/Micro LED・シリコンベースOLED・量子ドットなど多様な技術が同時に発展している点も中国ディスプレイ産業の特徴である。
ハン・チャンウク プリンシパルアナリストは中国の競争力について「低価格」と「大規模投資」だけでは説明しにくくなったと評価した。パネルメーカーを中心に材料・部品・装置メーカーと研究機関が連携し、地方政府も産業エコシステム構築に参加しているためだ。技術開発・量産・サプライチェーン構築も同時に進む。個別技術の国産化を越え、技術・生産・コスト・サプライチェーンを一つの産業システムに結びつける方向だと説明した。
ハン プリンシパルアナリストはこの変化が韓国ディスプレイ産業にも重要な意味を持つと分析した。韓国企業はOLED技術力とグローバル顧客基盤を背景に優位を維持してきた。しかし中国企業が歩留まりを高め、材料と装置の現地調達を拡大して一定水準以上の性能を低コストで供給できれば競争基準は変わり得る。中国製品が韓国製品を性能で上回る時点よりも、市場が求める性能と価格競争力を同時に備える時点で脅威が大きくなる可能性があると指摘した。
韓国の対応は「圧倒的な技術格差」と次世代市場の先行確保だけでは十分ではないという。Tandem OLED・低消費電力技術・OLEDoS・Micro LEDなどの差別化技術を確保すると同時に歩留まりと材料利用率を改善する必要がある。工程簡素化と装置生産性向上による製造コスト削減も重要だ。プレミアム市場でも性能だけでなく価格と供給安定性が主要な競争要素になっているためである。
ハン プリンシパルアナリストは中国と汎用低価格市場で正面から競争する必要はないと説明した。規模とサプライチェーンで中国が強みを持つ市場では価格競争の実益が限られる。一定水準以上の性能・品質・信頼性を求める中価格帯でコスト競争力を確保する方が現実的だ。プレミアム技術の優位を維持しながら中価格帯の生産規模も確保してこそFab稼働率・材料購買力・韓国内の素材部品装置エコシステムを維持できると分析した。
韓国内の材料・部品・装置産業とパネルメーカーの協力も重要だと強調した。サプライチェーン強化の目標は単純な国産化率向上ではなく、共同開発と量産検証を通じた材料性能・装置生産性・歩留まり・コストの改善に置く必要がある。パネル競争力が個別技術だけでなく、それを支えるサプライチェーンの水準に左右される比重が高まっているためである。
ハン プリンシパルアナリストは中国の第15次五カ年計画がディスプレイ産業に投げかけるメッセージは単なる「技術追撃」以上だと評価した。今後の競争軸は最高性能のパネルを誰が先に開発するかよりも、技術・コスト・サプライチェーンを組み合わせて競争力のある製品をどれだけ安定供給できるかへ移る可能性が高いと展望した。
中国には技術追撃を収益性とグローバル顧客獲得につなげる課題が残る。韓国も既存の技術優位を維持しながら製造コスト競争力・素材部品装置エコシステム・顧客基盤をともに強化する必要がある。ハン プリンシパルアナリストは今後のディスプレイ産業の競争力について、単一の「圧倒的技術」よりも技術・コスト・サプライチェーンを結合した総合的な産業競争力によって決まる可能性が高いと見通した。
資料:中国の第15次五カ年計画に関する公開資料・中国工業情報化部・DIC 2026資料