
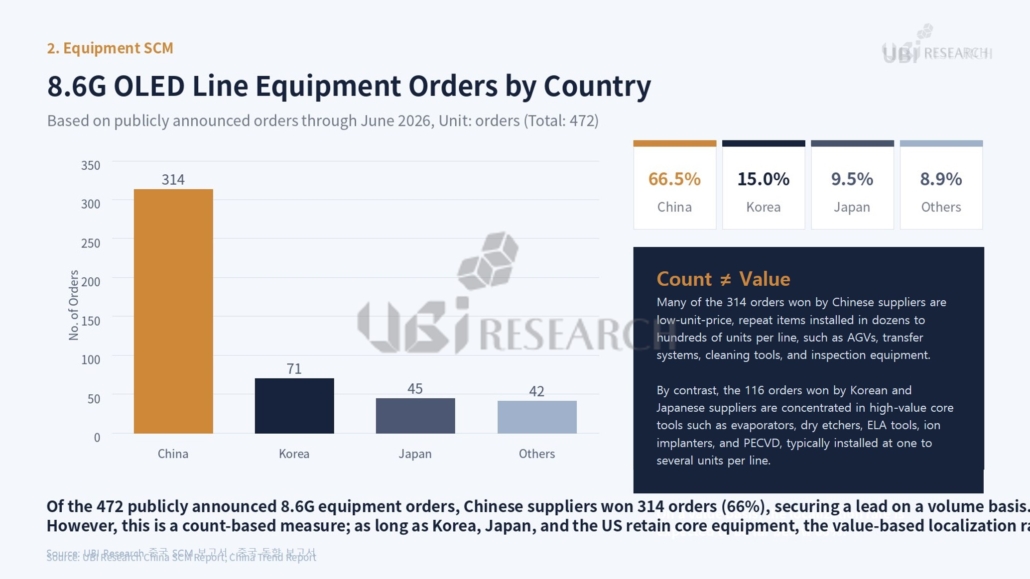
2026年6月までに公開された第8.6世代OLEDラインの国別装置受注状況(出典:UBIリサーチ)
UBIリサーチのキム・ジュンホアナリストは8月12日に開催された「Display Next 2027:グローバルサプライチェーンの再編と2027年の市場の勝敗の分かれ目」セミナーで、中国のOLED産業におけるサプライチェーンの国内化の流れについて発表した。発表のテーマは「中国OLED産業のSCM競争力とローカライゼーション戦略」であり、8.6世代の新規生産ラインが中国の設備・部品・素材のサプライチェーン再編における核心的な変数になると強調した。
アナリストのキム・ジュンホ氏は「中国のOLED産業における競争の焦点は単なる投資規模や生産能力の拡大から設備・部品・素材のサプライチェーンの国内調達へと移行しつつある」と分析した。「BOE B16、TCL CSOT T8、Visionox V5など、中国の8.6世代OLED新規ラインが2026年から2028年にかけて順次拡大されるにつれ、6世代OLEDとは異なる供給構造が形成されつつある」と説明した。
装置分野では、中国企業の受注件数の割合が高まっているが、蒸着装置、ドライエッチング装置、ELA、PECVDなどの高価格なコア装置については依然として韓国、日本、米国の企業のシェアが高いと分析された。8.6世代への移行過程において従来のキヤノン・トッキを中心とした蒸着装置の構図が弱まりSunic System、AVACO、YAS、AMATなどの新たな装置サプライヤーが参入した点が注目される。
部品・素材分野ではTFEインク、FMM、インバー、発光材料を中心に中国の現地企業の参入が加速している。ただし、製品のグレードや顧客の認証条件によってサプライヤーの切り替え速度には差が見られ、一般製品群では中国企業の採用が急速に拡大している一方、上位仕様や高信頼性が求められる製品では海外企業のシェアが依然として残っていることが分析された。
アナリストのキム・ジュンホ氏は「中国のOLEDサプライチェーンにおける国内調達化が新規ラインの初期BOMにおいて最も急速に進んでいる一方で、コア設備や高信頼性が求められる素材の分野では韓国企業の対応余地が依然として残っている」と見通した。さらに、「2027年には、8.6世代の新規ラインの初期歩留まり、発光材料の国内調達化の速度、FMM蒸着、インクジェット印刷、ViPフォトリソグラフィーなど、パターニング方式ごとのサプライチェーンの変化が主な注目点となるだろう」と述べた。
Junho Kim, Analyst at UBI Research (alertriot@ubiresearch.com)
※ 本コンテンツはUBIResearchNetが作成した記事です。
無断転載および出典のない引用を禁じます。
引用の際は必ず出典(UBIResearchNet)とリンクを明記してください。