
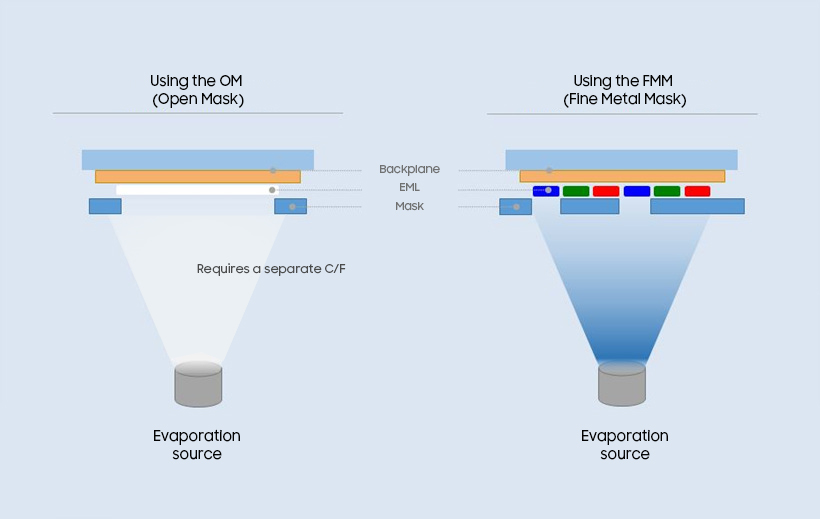
画像出典:Samsung Display
中国のOLEDメタルマスクメーカーが相次いで資本市場の扉を叩いている。江蘇省のGaoguang New Material(高光新材)は9月28日、北京証券取引所への上場に向けた上場指導登録を完了し、浙江省のZhongling Technology(众凌科技)は10月21日にIPO上場指導登録を完了した。両社ともGuotai Haitong Securities(国泰海通)が指導機関を務めている。中国FMM最大手とされるHuancaixing(寰采星)も、7月にPre-IPO投資を受け入れた後、上場指導手続きに入っている。
背景にはIT向けOLEDへの投資がある。Samsung DisplayのA6やBOEのB16など第8.6世代ラインが2026年に稼働を開始し、Visionox V5とCSOT t8も2027年の量産に向けて準備を進めている。基板が大きくなるほどマスクのサイズと使用量は増えるが、精度要求は変わらない。中国の業界報道によると、BOEは8月にIT OLEDライン向けG8.6 FMMを追加発注しており、納期は2027年まで設定されている。
3社の事業構造ははっきりと異なる。Gaoguangは共通層用Open Maskと薄膜封止用CVD Maskで中国国内シェア首位にあり、2025年の売上高は4.84億元、純利益は7,217万元だった。しかしFMM売上高は1,086万元にとどまり、売上総利益率は-63.2%だった。同社はG8.6のHalfおよびFullサイズのマスクをいずれも供給できるとしているが、Fullサイズ製品はCSOTのインクジェット印刷OLEDライン向け(年400枚規模)であり、蒸着工程用FMMとは性格が異なる。2026年上半期の売上高は2.41億元で前年同期比7.9%減、純利益は42.3%減少した。
Zhonglingは年15万~20万枚規模の生産能力を持つFMM専業メーカーで、20μm FMMを量産してフラッグシップスマートフォンのサプライチェーンに参入した。一方、2022~2024年の累計純損失は約3.55億元に達する。Huancaixingは第6世代2ラインと第8.6世代FMM量産ラインを有し、中国の主要パネルメーカー7社に供給しており、子会社の第8.6世代ラインは年末の本格量産を目指している。
DNPとToppanは依然として世界FMM市場の約78%を占めており、DNPは2024年に北九州工場で第8世代FMMラインを稼働させた。原材料であるインバー(Invar)箔はProterial(旧日立金属)が掌握してきたが、中国のTISCO(太钢)が2025年に厚さ25μmのマスク用箔を発表し、国産化を図っている。DNPが20μm以下の極薄製品を中国に販売していないことは、中国メーカーにとって障壁であると同時に、国産品の採用を早める要因にもなっている。鍵となるのは歩留まりだ。中国メーカーの量産最前線は18μmレベルだが、先行メーカーでも歩留まりは40%前後にとどまるとされる。
精度を競うFMMとは異なり、共通層蒸着用Open Maskは面積の競争に近い。第8.6世代基板(2,290×2,620mm)に対応するには幅3m級のマスクが必要で、これを加工できる大型エッチング装置を保有する企業は世界でもごく少数にすぎない。ボトルネックが微細加工ではなく装置にあるため、装置を確保できれば国産化のスピードも上がる。中国CODAは、2026年のOpen Mask国産化率が30~40%に達すると予測している。このほか、マスクの洗浄・再生といったサービス事業も台頭している。
中国業界は、マスクおよびFMM市場における中国メーカーのシェアが2026年の約15%から2027年には約28%に高まるとみている。今回のIPOラッシュは、この目標に向けた「弾薬確保」の性格が強い。残る問いはもはや生産能力ではなく、安定した歩留まりと一貫した品質である。