
AIグラスがスマートフォンに続く端末として注目される中、何を組み込むかが中国ディスプレイ業界の重要課題となっている。2026年9月10日、CIOE 2026(第27回中国国際光電博覧会)の会期中に深圳国際会展センター(Shenzhen World)でマイクロディスプレイ産業発展フォーラムが開かれた。このフォーラムはその課題を正面から取り上げた。中国電子映像産業協会(CVIA)の彭健鋒会長による開会の辞に続き、シリコンOLED(OLEDoS)セッションが行われた。デバイスメーカーと光学メーカーが一堂に会し、技術の現状と残された課題を検証した。
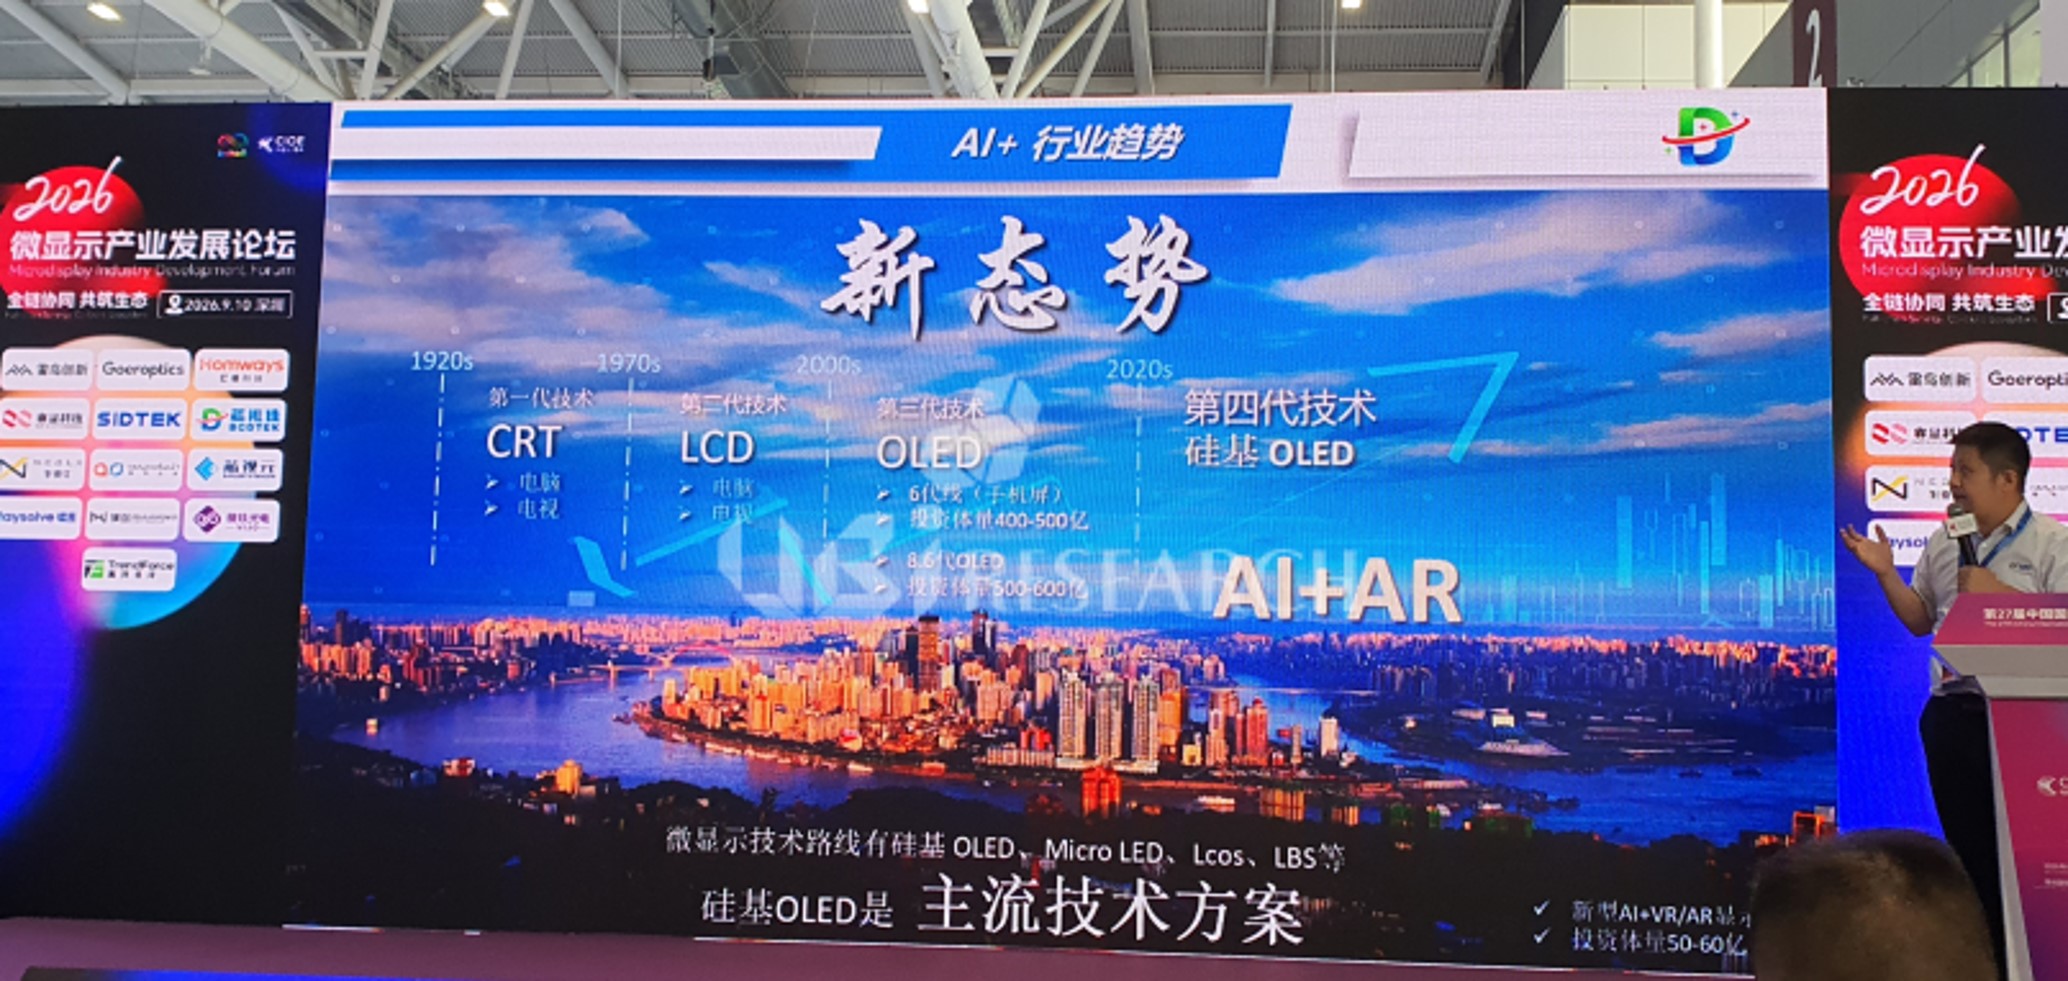
CIOE 2026のOLEDoSセッションでBCDtekが発表したAI・ARおよびシリコンOLED技術の展望(出典:UBIリサーチ)
OLEDoSセッションではHomway(宏禧科技)、Rayvision(睿显科技)、SIDTEK(熙泰智能)、NED Optics(耐德佳)、BCDtek(芯视佳)の5社が登壇した。各社に共通する前提は二つあった。第一に、音声中心のAI機器が伝えられる情報量には限界がある。そのためディスプレイを搭載したAIグラスが次の入口になるという見方だ。第二に、Micro LEDは輝度で先行しているものの大量転写とフルカラー量産の準備は十分ではない。今後3~5年はOLEDoSが現実的な選択肢になるとの認識である。
議論の焦点は技術の優劣よりも、何をどのように作るかに置かれた。最初に登壇したHomwayの謝俊傑CTOは、中国国内では12インチラインの配置がすでに過密で、特に安徽省に集中していると説明した。生産能力の整備は実需の拡大より少なくとも1年半から2年以上先行しているとの分析だ。低水準の同質化競争を避ける唯一の方法は製品定義の差別化であると結論付けた。一方、続いて登壇したRayvisionは2030年のOLEDoS需要を3,150万枚と予測した。単独企業では対応できない規模のため、現在は市場を共同で育てる協力段階にあるとみている。わずか20分の間に正反対の見解が示された。12インチラインの先行企業と2027年末の稼働を予定する後発企業の立場の違いが表れたものと考えられる。
差別化の具体的な方向としてコストが挙げられた。表示面積がコストに直結するため、多くの発表企業はパネルを大型化せず小型化する方向へ転じた。VR向けの主力だった1.3~1.4インチの4K製品に加え、0.8~1.0インチの2.5Kクラスを新たに投入する動きである。SIDTEKはAI半導体需要による主要材料価格の急騰も現実的な課題に挙げた。その影響は他の部品コストにも及んでいる。同社は0.1インチクラスのAR向けOLEDoSについて生産計画を示した。
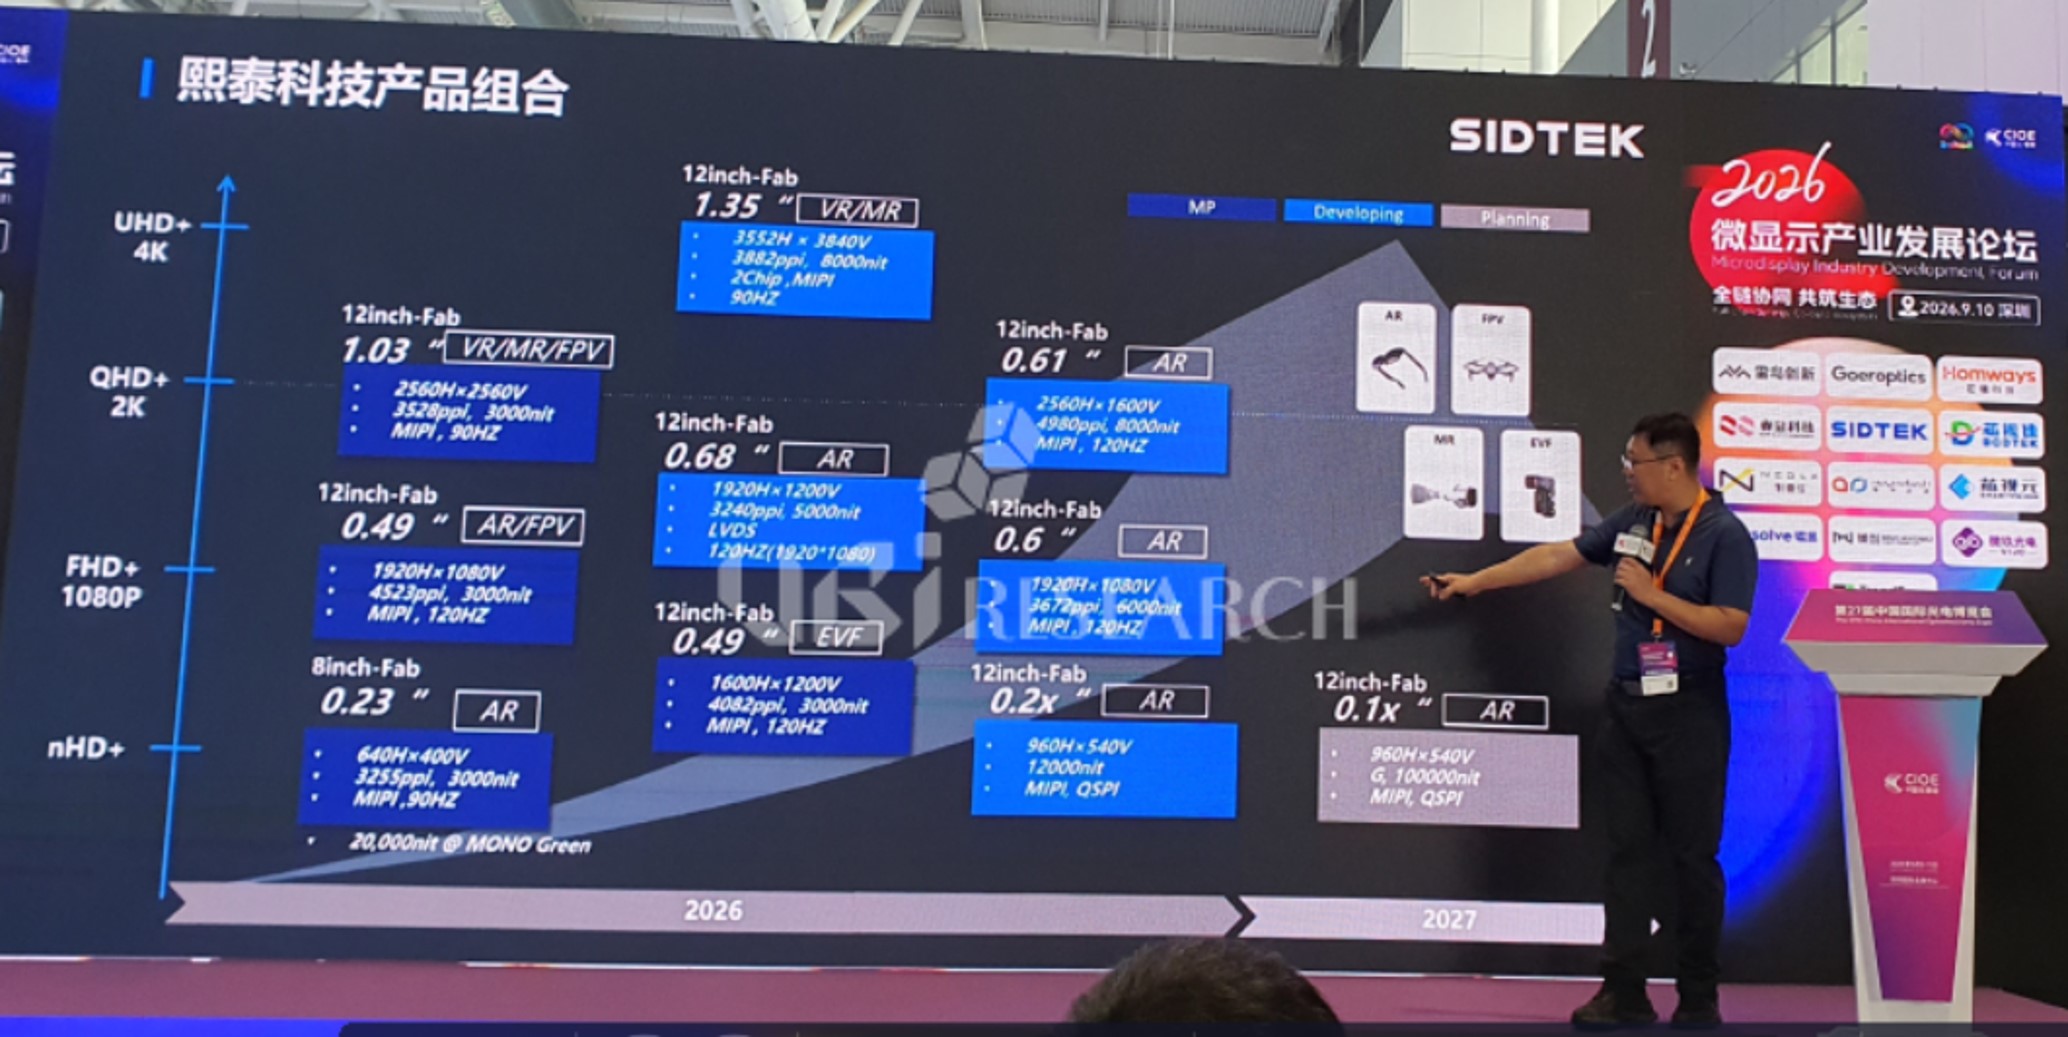
SIDTEKがCIOE 2026で公開したOLEDoS製品ポートフォリオと2026~2027年開発ロードマップ(出典:UBIリサーチ)
技術面で残された課題は輝度に集約された。各社はOLEDoSが色再現性、解像度、量産供給能力で優位にあるとの認識で一致した。一方、導波路を通過する際の光損失が大きいため明るさが不足する。Homwayは2027~2028年に2スタックから3スタックのタンデム構造へ移行すれば、その後2~3年以内にフルカラーで12,000nitを達成できると予測した。さらに新しい青色発光材料と独立RGB方式を導入すれば、3~5年以内に20,000nitを超える可能性があるという。ただし30,000nit以降の技術ロードマップはまだ探索段階にあると付け加えた。
輝度不足への対応方法を巡っては見解が分かれた。Homwayはフルカラー導波路がまだコストと性能の均衡点に達していないと指摘した。その弱点を補うため、単色または2色へ仕様を抑える方式を提案した。これに対し、唯一の光学メーカーとして参加したNED Opticsはフルカラーが不可欠だと反論した。緑色単色表示は長時間の視聴で明確な疲労を引き起こすという自社研究を根拠に挙げた。同社は自由曲面光学エンジンと導波路を組み合わせることで、フルカラーAIグラスの完成品価格を3,000元程度まで引き下げられると説明した。
市場予測は発表企業ごとに異なった。BCDtekはAIグラスの出荷台数が2026年の1,500万台から2030年には3,500万台へ増加すると予測した。特に2025年時点のディスプレイ搭載率が8.4%にとどまる点を最大の事業機会とみている。一方、Homwayはディスプレイを搭載したカラー製品だけを対象とし、2026年の出荷台数を約111万台と推定した。集計基準が異なるため両社の数値を直接比較することは難しい。ただし今回のセッションが示したメッセージは明確だった。中国OLEDoS陣営の競争軸は生産能力の確保から製品定義とコスト構造へ移っている。
Changho Noh, Senior Analyst at UBI Research (chnoh@ubiresearch.com)
▶XR産業動向及びOLEDoSディスプレイ技術と産業分析レポート
▶Display Korea 2027 ― グローバルディスプレイビジネスが集う場
※ This article is produced by UBIResearchNet.
Unauthorized reproduction or citation without source attribution is prohibited.
When quoting, please clearly indicate the source (UBIResearchNet) and provide a link.