
LGディスプレイは既存の大型OLED生産ラインを活用してIT OLED市場に対応する方策を具体化している。サムスンディスプレイや中国のパネルメーカーが8.6世代IT OLEDの新規ラインへの投資を拡大する中、LGディスプレイは別途の大規模な新規ライン投資よりも既存のWOLED生産能力とFLiPP技術を組み合わせる案を検討している。
LGディスプレイはIMID 2026でFLiPP技術を適用した27インチOLEDのデモ製品を公開した。業界によると、LGディスプレイは来る9月に社内会議を経てFLiPP関連の投資案を確定する予定であり、設備の発注は2027年1月頃に行われる可能性がある。
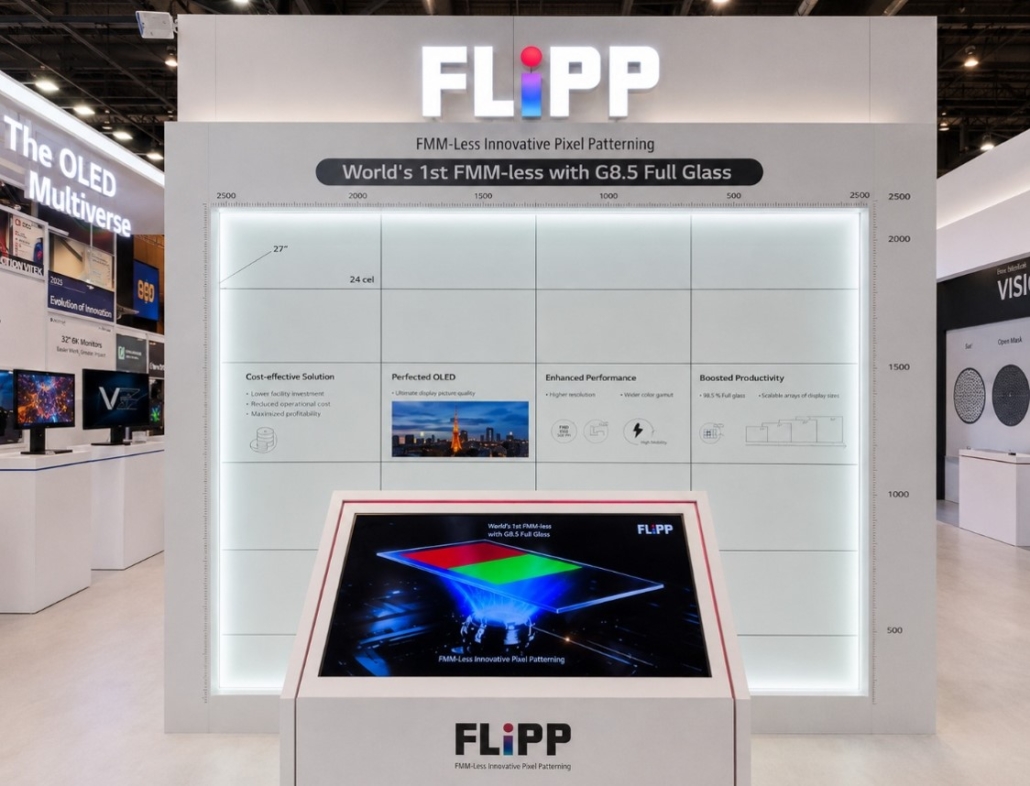
IMID 2026で展示されたLGディスプレイの27インチFLiPP OLEDデモ(出典:LGディスプレイ)
一方、LGディスプレイはIT用OLED専用の8.6世代ラインへの新規投資についてまだ最終決定を下していない。投資規模や今後のIT用OLED市場の成長ペースを考慮すると、既存の生産インフラを活用する方式の方が初期投資の負担を軽減できる。
この過程で注目されるのがLGディスプレイの大型OLED生産能力だ。昨年の全世界のOLEDテレビ出荷台数は約730万台であり、このうちLGディスプレイのOLEDテレビパネルの出荷台数は約635万台の水準である。LGディスプレイの年間大型OLED生産能力が約1,000万台水準であることを考慮すると現在の生産ラインには一定レベルの余剰生産能力が存在すると分析される。
特に、LGディスプレイがテレビ用OLEDに採用しているWOLEDはFMM(Fine Metal Mask)を使用しない蒸着方式であるという点で、IT用OLEDへの転換戦略において意義がある。既存のOLEDテレビ生産ラインにFLiPPを実現するための露光やパターニングなどの工程設備を追加し、傾斜蒸着に対応できるよう蒸着ソースを改造すれば既存の生産設備の相当部分を維持したままIT用OLEDパネルを生産できるからである。
これは、8.6世代のIT用OLED専用新規ラインをゼロから構築する場合と比較して、設備投資の負担を軽減しつつ既存の大型OLED生産能力の活用度を高めることができるという利点がある。
IT OLED市場ではパネル価格と生産原価が今後サプライヤー間の競争を左右する主要な要因となる見通しだ。ノートPCやモニターはスマホよりもパネル面積が大きいので生産歩留まりや材料利用効率が原価に与える影響も大きい。したがって、FLiPPの量産競争力は結局のところ安定した歩留まりを確保できるかどうかにかかっている。
LGディスプレイのIT OLED戦略における核心はFLiPPの量産歩留まりの確保と既存のWOLED生産能力の効率的な活用にある。サムスンディスプレイや中国企業が8.6世代の新規ラインを中心にIT OLED競争に乗り出す中、LGディスプレイが既存の大型OLED生産基盤を活用する形で差異化された投資戦略を選択するかどうかが注目される。
Changwook Han, Executive Vice President/Analyst at UBI Research (cwhan@ubiresearch.com)
※ 本コンテンツはUBIResearchNetが作成した記事です。
無断転載および出典のない引用を禁じます。
引用の際は必ず出典(UBIResearchNet)とリンクを明記してください。