
Meta(メタ)は9月23日の「Meta Connect 2026(メタ・コネクト2026)」でメガネ型VR機器「Meta VR Glasses」を公開したのに続き、Sony(ソニー)からXR特許419件を譲り受けたことが明らかになった。ヘッドセットからグラスへと重心を移す中で、ハードウェアと特許の両面から基盤を固める動きである。
Meta VR GlassesはLCDの代わりにMicro-OLEDを採用し、顔に装着する本体の重量を約100gに抑えた。QualcommのSnapdragon Reality Eliteチップとバッテリーを約300gの外部パックに配置し、装着部の重量をQuest 3の約5分の1に低減した。機器全体の軽量化よりも、顔に集中する荷重を減らすことに重点を置いている。価格は1,299ドルで、2027年春に発売予定である。
MetaによるOLEDの採用は、2019年のOculus Quest以来初めてである。片眼あたりの解像度は2,412×2,288でQuest 3より画素数が約20%多く、中心部の角度解像度は37PPDとQuest 3(25PPD)の約1.5倍である。
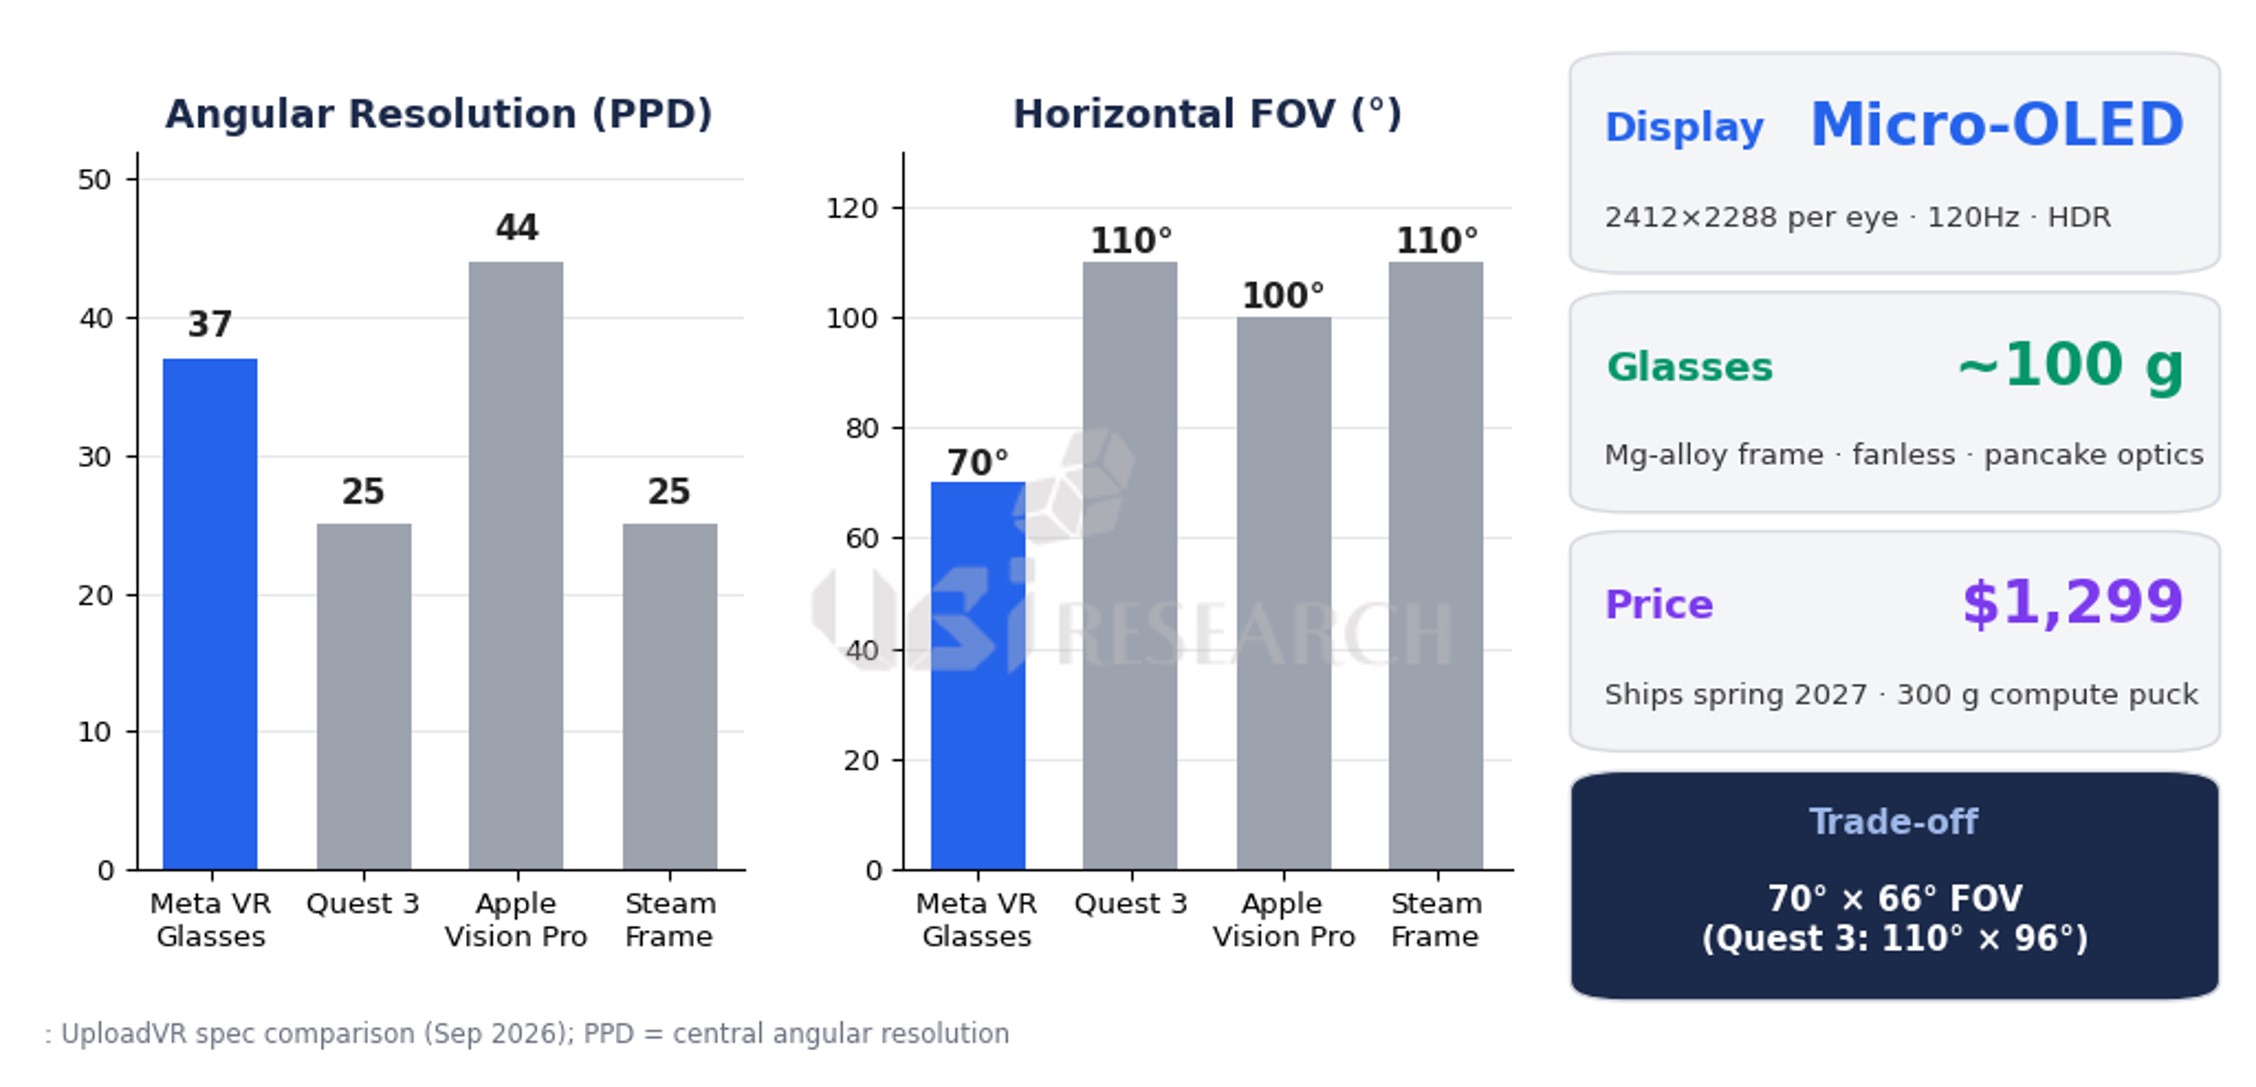
図. Meta VR Glassesと主要XRヘッドセットのディスプレイ仕様比較.(出典:UBIリサーチ)
鮮明度を高めた代わりに、視野角(FOV)は水平70°×垂直66°とQuest 3(110°×96°)の約3分の2にとどまる。水平2,412画素を70°に収めると平均約34PPDとなるが、110°に広げると約22PPDまで低下する。Metaは視野を狭めて画素密度を高める道を選び、この機器を「パーソナルシアターであり、マルチモニター作業空間」と紹介した。映画や文書ウィンドウのように視野の中央に置かれるコンテンツには有利だが、没入型VRゲームでは狭い視野が弱点として残る。
特許面での動きも確認された。10月5日の米国特許商標庁(USPTO)の記録によると、両社は2025年12月に確認譲渡(Confirmatory Assignment)契約を締結しており、対象は米国特許180件と、日本・中国・韓国・欧州などのファミリー特許239件である。このうちVR・AR・MRおよびHMDシステム関連の米国特許43件が、6~9月に権利者の変更を完了した。Apple Vision ProとSamsung ElectronicsのGalaxy XRにOLEDoSを供給してきたソニーが、Appleの増産要請を断ったのに続き、XRハードウェア事業を縮小するシグナルと解釈されている。
Metaのグラス転換は市場の流れと連動している。VRヘッドセットはメモリ価格の上昇に伴う値上げも重なって需要が減少している一方、AIグラスは2026年上半期の出荷台数が前年同期比で増加し、Metaのシェアは80%水準に達した。Metaも2026年のReality Labs運営費の約70%をウェアラブルに振り向けている。
競合各社もグラス市場の攻略に乗り出している。XREAL(太若科技)の「Aura」はMetaと同じSnapdragon Reality Eliteのパック構成にソニーのMicro-OLEDと70°のFOVを備えるが、レンズ越しに現実を直接見る光学シースルー(OST)方式であり、価格は1,500ドル以下と予告されている。SnapはLCoSベースのARグラス「Specs」(2,195ドル)を投入し、AIディスプレイグラスはRokid(灵伴科技)、Alibaba(阿里巴巴)など中国企業が主導している。
このように高級XR機器はMicro-OLEDとパック分離型構造に収斂しつつあり、Micro-OLEDのサプライチェーンはソニー中心から中国企業へと広がっている。SeeYA Technology(视涯科技)がMetaの軽量MR機器向けOLEDoSを供給しているとみられる。XR機器の出荷規模が最も大きいMetaの参入は、この流れを決定づける契機になる見通しである。ただし新製品が2027年にずれ込むことで2026年のヘッドセット市場の回復も遅れる可能性が高く、成否は鮮明度と装着性の改善が1,299ドルという価格と狭い視野角を補えるかどうかにかかっている。