
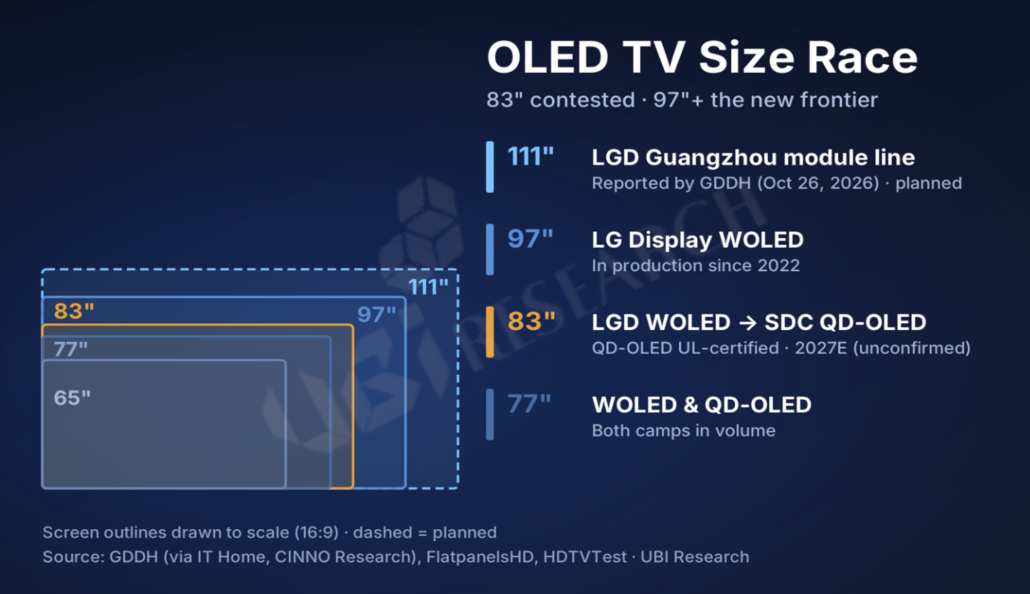
広州開発区控股グループ(広開控股、以下GDDH)は10月26日の公告を通じて、LGディスプレイと共に広州OLED合弁会社(LGディスプレイ70%、GDDH 30%)に対し持分比率に応じて総額10億元(約1,986億ウォン)の増資を行うと発表した。 増資資金は77・83・97・111インチのOLEDモジュール生産ラインの構築に充てられ、GDDH側はこのうち111インチラインがWOLEDベースの世界初の専用モジュールラインであると明らかにした(CINNO Researchの報道を引用)。 現在、LGディスプレイのWOLEDラインナップは42インチから97インチまでであり、111インチが加わればOLEDテレビの最大サイズが一段階拡大することになる。
サムスンディスプレイの動きもある。QD-OLEDテレビ用パネルはこれまで55・65・77インチにとどまっており、サムスン電子は83インチのOLEDテレビにLGディスプレイのWOLEDパネルを採用してきた。しかし、サムスンディスプレイは今年4月、UL Solutionsの認証に83インチのQD-OLEDパネルを初めて登録しており、業界では2027年の量産の可能性が取り沙汰されている。
振り返ってみると、OLEDテレビの大型化はLGディスプレイが主導してきた。55・65インチから始まったWOLEDは77・83インチを経て2022年には97インチにまで拡大し、83インチ以上は事実上LGディスプレイが独占的に供給していた。 今回の広州への投資はパネルの増設ではなくモジュール工程の技術改良であり、既存の8.5世代OLEDファブ(ガラス基板月産9万枚)で生産された超大型パネルを現地で直接完成品モジュールに加工できる体制を整えることが目的だ。
OLEDテレビの大型化が進んでいる理由は、第一に、LCDとの競争構図が変化していることだ。中国のテレビメーカーはMini LED・RGB LEDバックライト搭載のLCDを前面に押し出し、100インチ以上の市場を急速に拡大している。OLEDがこの領域に参入できなければプレミアム超大型テレビの需要をLCDに譲らざるを得なくなる。
第二に、既存設備の活用度を高めることができる。8.5世代の基板(2200×2500mm)を基準にすると65インチは3枚、77インチは2枚得られるが、111インチは理論上1枚にとどまる。 同じ台数を販売しても原板の消費量が大幅に増えるので新規ファブへの投資なしに稼働率と1台あたりの売上を同時に引き上げることができる。両社とも8.5世代のラインを運営しているだけに、大型化は収益性改善の手段となる。
第三に、差別化の区間が上方にシフトする。83インチはこれまでLGディスプレイが独占してきたサイズだが、QD-OLEDが登場すれば競争の舞台となる。LGディスプレイが97・111インチのモジュールラインまで一気に整備するのは次の差別化区間を先取りしようとする布石と解釈される。
超大型OLEDは原板1枚あたりの製造枚数が少ないため、歩留まりがそのまま原価に直結する。111インチについては初期段階では少数のプレミアム家庭用および業務用ディスプレイを中心に市場が形成されると予想される。