
- メモリ価格上昇の影響で2026年第1四半期には30万個まで急減
- 低価格の大画面スマホ向けリジッドOLEDが回復を牽引
- フレキシブルの割合が事実上消滅しリジッド中心の供給構造へと再編
サムスンディスプレイのシャオミ向けスマホOLED出荷量は2026年第1四半期に底を打って以来2四半期連続で回復傾向を見せている。
UBIリサーチ集計によると、サムスンディスプレイがシャオミに供給したスマホ用OLEDパネルは2026年第1四半期に30万枚にとどまった。前年同期の590万個に比べ94.9%急減した数値であり、事実上、供給が大幅に縮小した水準だ。
その後、出荷量は2026年第2四半期に220万個まで回復し、2026年第3四半期には430万個まで増加すると見込まれている。2四半期で2026年第1四半期の底値に比べ14倍以上増加することになる。
2026年第3四半期の見通しは前年同期の230万個より87.0%増加した水準であり、2026年に入って初めて前年同期比でプラス成長に転じると見込まれている。
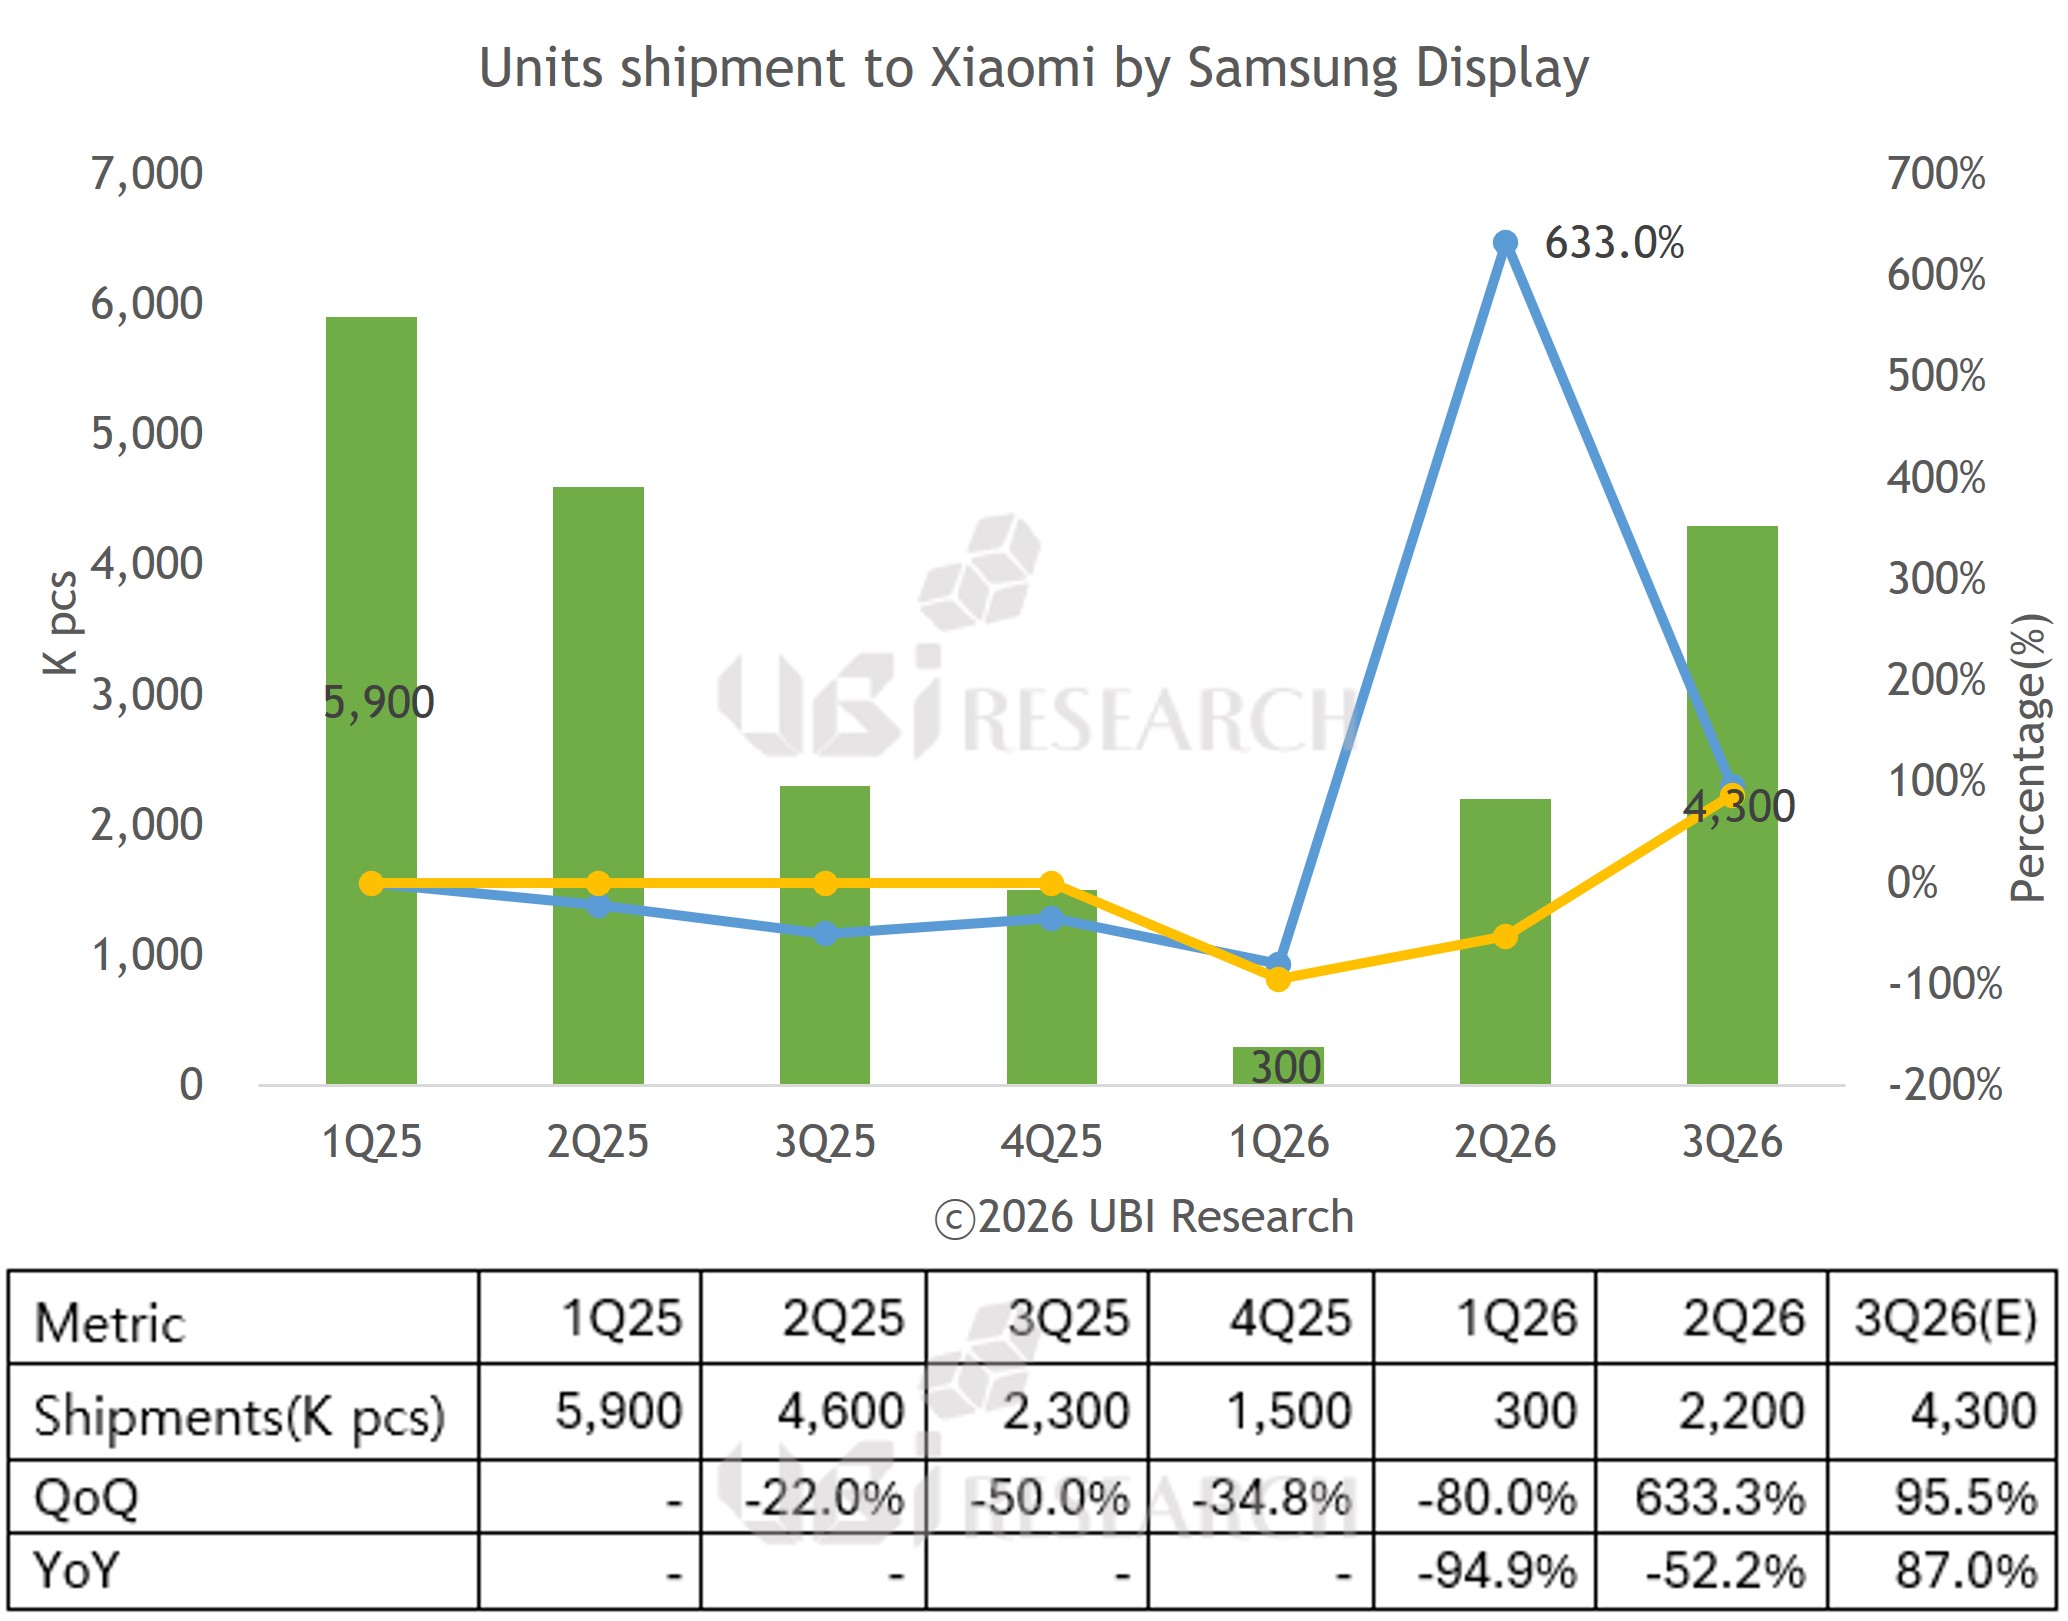
サムスンディスプレイのシャオミ向けスマートフォンOLED出荷量推移(出典:UBIリサーチ)
■ 26年第1四半期、メモリ原価の上昇と新製品の空白期間が重なったため
2025年下半期から続いているメモリ半導体の価格上昇によりスマホ製造原価の負担が増大したことから、中低価格帯製品の割合が高い中国のスマホメーカーが生産計画を保守的に調整したことが主な原因と分析されている。
コストパフォーマンスを主な競争力として掲げる中国のスマホブランドは部品原価の上昇分を販売価格にそのまま転嫁することが難しい。これに伴い、一部製品の発売時期を調整したり生産数量を減らしたりする形で、原価上昇に対応してきた。
スマホ用パネルの発注は通常、端末の量産に先立って行われるためこうした生産計画の調整が2026年第1四半期のパネル出荷量にも影響を与えたものとみられる。
サムスンディスプレイによるシャオミ向けOLEDの供給量減少はすでに2025年第3四半期から本格化しており、2026年第1四半期には新製品の供給空白まで重なり減少幅が拡大した。
■ 2026年第2四半期以降に回復、低価格の大画面リジッドOLEDが牽引
2026年第2四半期以降の回復は低価格の大画面スマホに採用されるリジッドOLEDが牽引したものとみられる。
メモリ原価の負担が続く状況下で中国のスマホメーカー各社は製品価格帯を維持するため、部品の仕様を見直す戦略をとっている。消費者が購入過程で比較的容易に実感できる画面サイズやバッテリー容量は拡大する一方、一部のディスプレイ仕様やパネル原価は引き下げる方式だ。
実際、シャオミの2026年下半期の普及型新製品の一部では画面サイズが7インチ台に拡大され、バッテリー容量も前作より30%以上増加した一方で、ディスプレイのピーク輝度は前作より低下したとみられる。
このような価格に敏感なセグメントではすでに減価償却が相当程度進んでいるサムスンディスプレイのリジッドOLEDラインのコスト競争力が再び際立つ可能性がある。
サムスンディスプレイの立場からすると、今回の出荷量増加はA2ラインの稼働率を一定水準で支える効果もあると分析される。
ただし、2026年第3四半期の430万個は本格的な成長への転換というよりは、2026年第1四半期の急落後の回復という性格が強い。2025年第1四半期の出荷量590万個と比較すると依然として約73%の水準にとどまっている。また、比較基準となる2025年第3四半期の出荷量がすでに230万個まで減少していたため、2026年第3四半期の前年同期比87%増にはベース効果も相当程度反映されている。
2026年第1~3四半期の累計出荷量は680万個で、前年同期の1,280万個に比べ46.9%減少した水準である。四半期ごとの出荷量は回復しているものの、累計ベースでは依然として大幅なマイナス成長が続いている。
■ フレキシブルの比重が事実上消滅…リジッド中心の構造へと再編
注目すべき点はサムスンディスプレイのシャオミ向けOLEDの供給構造の変化だ。
2025年、サムスンディスプレイのシャオミ向けOLED供給量のうちフレキシブルOLEDが占める割合は約5%に過ぎなかったが、2026年に入ってからは供給量の大部分がリジッドOLEDで構成されている。
シャオミのフラッグシップおよび中~上級スマートフォンには中国パネルメーカー製のフレキシブルOLEDの採用が拡大しており、これに伴いサムスンディスプレイのシャオミ向け供給領域は価格競争力が重要な普及型リジッドOLEDを中心に狭まったものと分析される。
中国のパネルメーカー各社がファブの稼働率を確保するため、フレキシブルOLEDの供給価格を継続的に引き下げてきたことで、スマホ用リジッドOLEDとフレキシブルOLEDの価格差も長期的に縮小してきた。UBIリサーチは、こうした市場の変化を根拠に世界のスマホ用リジッドOLED市場が構造的に縮小すると予測してきた。
■ 見通し
今後の鍵は今回の反発がどこまで持続するかという点だ。
メモリ価格が安定しスマホメーカーのBOM負担が緩和されリジッドOLEDとフレキシブルOLEDの価格差が再び縮小すれば、中低価格帯のスマホでもフレキシブルOLEDの採用が再び拡大する可能性がある。
逆に、メモリ価格の上昇と原価圧力が長期化した場合、最安値および普及型スマホ市場を中心にリジッドOLEDの需要が予想以上に長く維持される可能性もある。
サムスンディスプレイがA2ラインのスマホ向け生産能力の一部をIT用OLEDへ転換してきただけに、最近のシャオミ向けリジッドOLEDの供給量の回復が今後のライン運営戦略に及ぼす影響も注視する必要がある。
2026年第4四半期以降、シャオミの新製品発売サイクルやスマホメーカー各社の在庫水準、メモリ価格の動向がサムスンディスプレイのシャオミ向けOLED出荷量の行方を決定づける主要な変数になると予想される。
Junho Kim, Analyst at UBI Research (alertriot@ubiresearch.com)
※ 本コンテンツはUBIResearchNetが作成した記事です。
無断転載および出典のない引用を禁じます。
引用の際は必ず出典(UBIResearchNet)とリンクを明記してください。