
執筆:Chang-ho Noh, Senior Analyst
メモリ価格の急騰が、スマートフォンの部品原価(BOM)構造を変えつつある。1年前まではAPやディスプレイ、カメラが原価の中心だったが、今ではメモリが最も高価な部品となった。セットメーカー各社が、増加したメモリ原価を他の部品で吸収しようとしているため、供給が潤沢なOLEDパネルが原価削減の主な対象となっている。
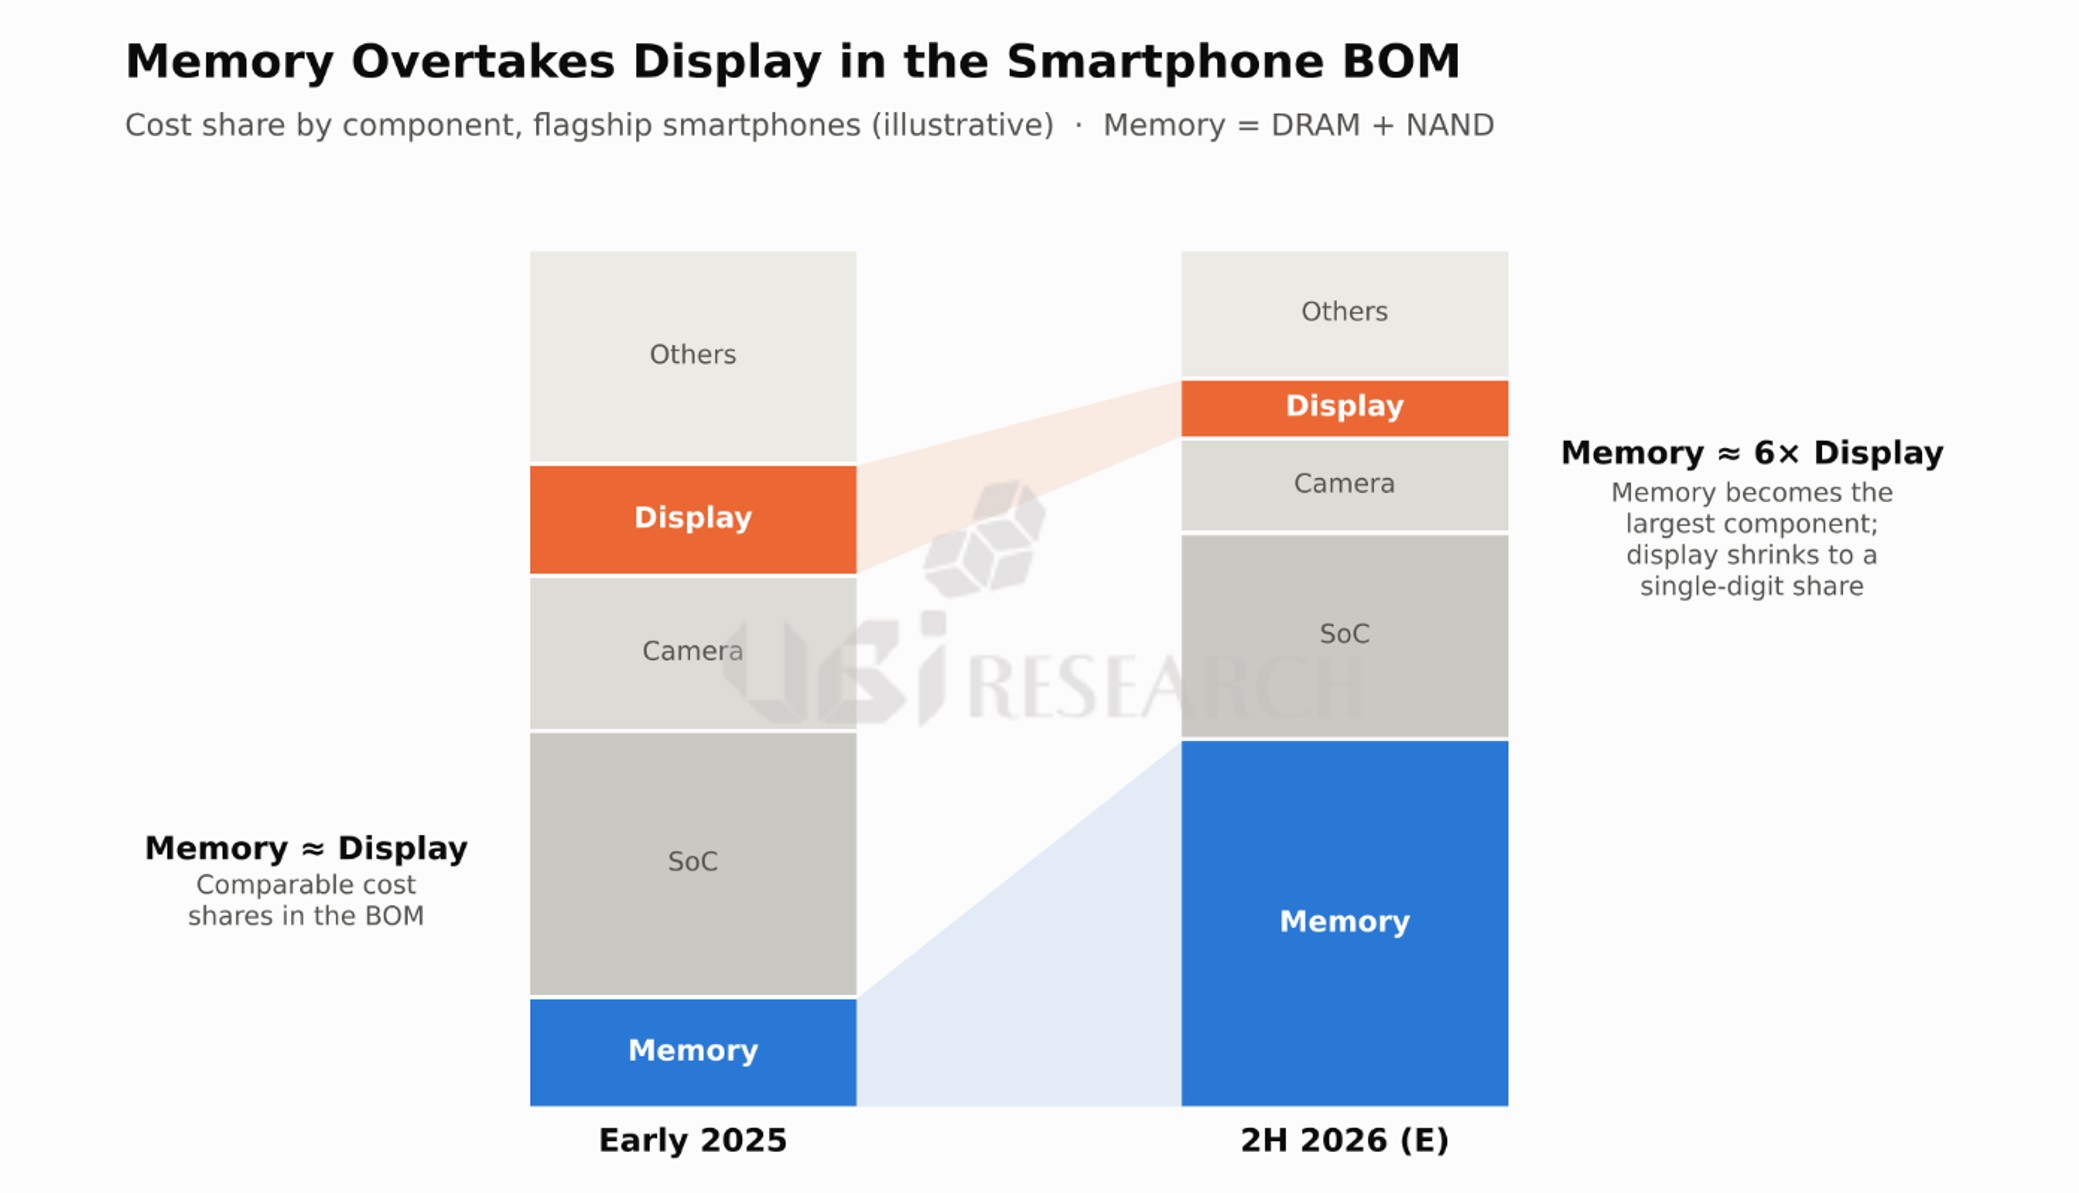
メモリ価格上昇に伴うフラッグシップスマートフォンBOM構成の変化。2026年下半期にはメモリのコスト比率がディスプレイを大きく上回ると予想される。(出典:UBIリサーチ)
今年に入り、スマートフォン用メモリの価格は四半期ごとに大幅に上昇している。低価格帯のスマートフォンでは、部品原価の上昇分の大部分がメモリによるものであり、中価格帯のスマートフォンではメモリが原価の40%前後を占めていると分析されている。400ドル以下の製品では、メモリの比重が半分を超えているという分析もある。フラッグシップモデルにおいても、DRAMがAPを抜いて最も高価な単一部品となった。中国業界によると、12GB+256GBのメモリ構成の購入単価は、1年で4倍以上上昇した。iPhoneも例外ではなく、最新のProモデルの部品原価に占めるメモリの割合は、1年前の10%前後から30%台に拡大したと推定される。
フラッグシップスマートフォンを基準にすると、2025年初頭にはメモリとディスプレイの原価比率はほぼ同水準だった。しかし、2026年下半期にはメモリが40%台に拡大する一方、ディスプレイは一桁台に低下し、両部品の格差は6倍近く開く見通しだ。APやカメラの比重も同様に低下した。このような比重の変化には、メモリ価格の急騰に伴う希薄化効果も混ざっているが、パネルに対する単価引き下げ圧力が実在している点は明らかだ。メモリは供給が逼迫しており、セットメーカーが価格交渉の余地をほとんど持てない反面、生産能力が増え続けているAMOLEDパネルは、単価引き下げを要求しやすい部品だからである。実際、汎用6.7インチのフレキシブルOLEDの価格は、2023年初頭の半分水準まで下がったと伝えられている。仕様の調整も見られる。一部の中国スマートフォンメーカーは、LTPOを採用していた高級モデルの一部をLTPS OLEDに戻し、1台あたり数ドルずつ原価を削減しており、LTPOは最上位モデルを中心に残している。
セットメーカー各社は、原価上昇に対し2つの方法で対応している。1つは販売価格の引き上げだ。フラッグシップモデルを中心に出荷価格が上昇しており、アップルも新型iPhoneの原価上昇分を一部価格に反映したと伝えられている。それでも、メモリの原価上昇幅が極めて大きいため、今年のフラッグシップモデルの収益性は前年水準を下回るとみられる。もう一つは、メモリ以外の部品の仕様調整だ。中価格帯のスマートフォンでは、APやカメラの仕様を下げる事例が増えており、ディスプレイではリフレッシュレートやバックプレーンの仕様を調整することで原価を削減している。メモリ容量はAI機能のため簡単に削減できないため、結局、残りの部品がメモリの原価を分担する構造となっている。
スマートフォンのBOM(部品原価)におけるディスプレイの比重が低下する傾向は、パネルメーカーに二つの課題を突きつけている。中低価格帯市場では、LTPOからLTPSへの回帰のように、仕様の引き下げと単価引き下げの圧力が続く可能性が高い。一方、需要が高価格帯製品に集中するにつれ、LTPOやタンデム、フォールダブル、新規発光材料など、差別化された仕様で高価格モデルを確保するメーカーは、相対的に価格を守ることができる。素材メーカーの立場から見ても、汎用パネル用素材の単価圧力と、プレミアムパネル用新規素材の需要拡大が同時に進行している局面だ。メモリ価格が安定するまでは、ディスプレイ業界の収益性は結局のところ、プレミアム製品の比重にかかっている。