
今回のFocus Proでは、レポート「2026 XRディスプレイと光学コア部品の技術および市場展望」の中から、ディスプレイ、材料、装置メーカーが実際に数量を期待できる領域とその時期、そしてその数量を誰が獲得するのかを整理した。
1. 市場を分けて見て初めて見える数字
XR機器は、光学構造と用途によって互いに重複しない4つに分類する。VRおよびMRヘッドセット(パック分離型のVR、MRグラスを含む)、ビューア型ARグラス、透過型ディスプレイグラス、ディスプレイ非搭載AIグラスである。2026年時点では、ディスプレイ非搭載AIグラスが約1,000万台で最も大きく、VRおよびMRヘッドセットが約500万台、ビューア型ARグラスが約100万台、透過型ディスプレイグラスが約40万台である(Figure 1)。
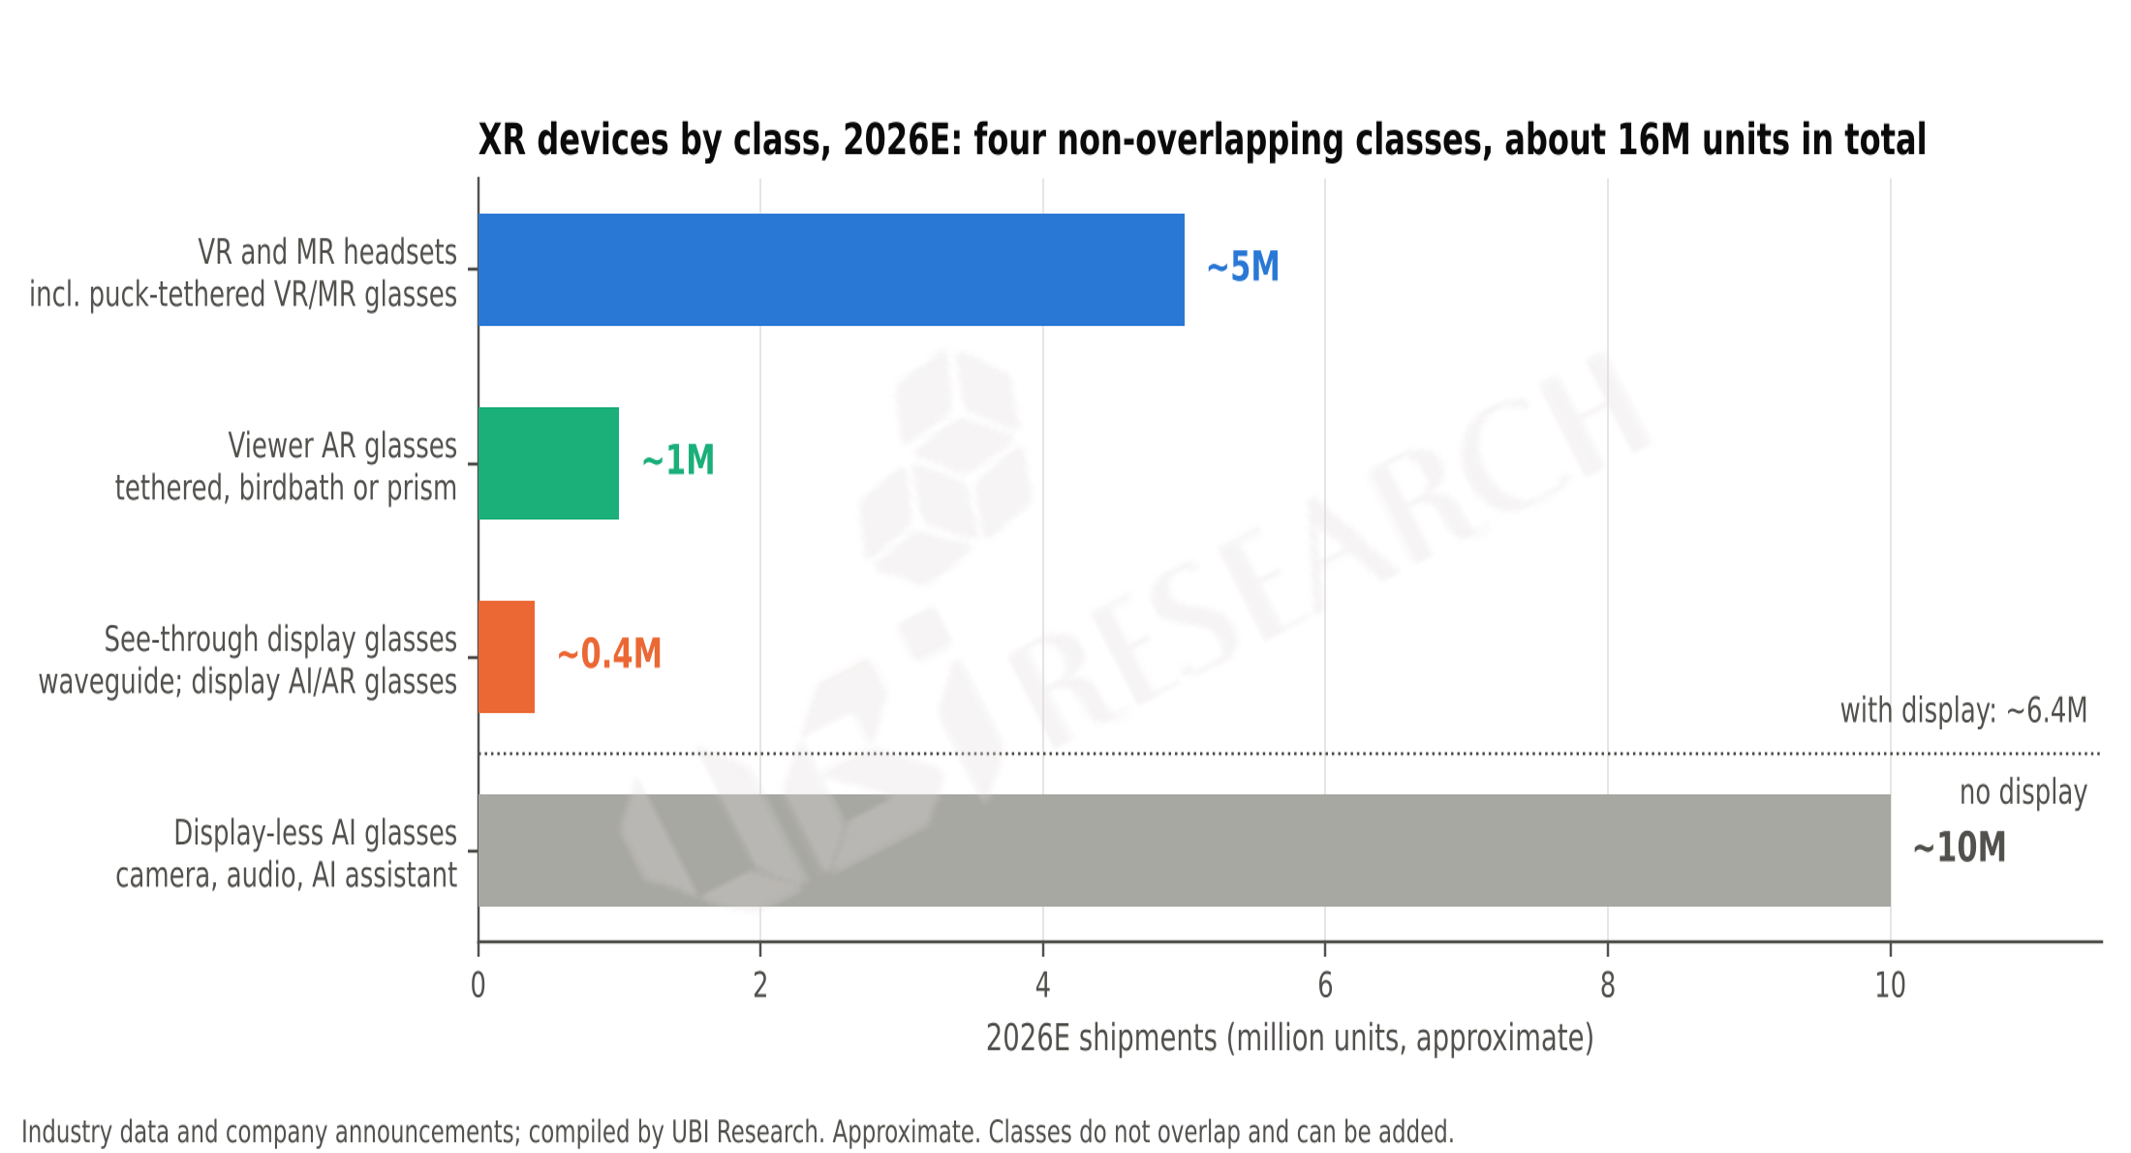
Figure 1. XR devices by class, 2026E
出所:業界の集計と予測、各社発表;UBI Research整理。概算値であり、4分類は互いに重複しない。
この分類が重要なのは、業界でよく引用される数字が、これら4分類を互いに異なる形で束ねた値だからである。「XRヘッドウェア」はヘッドセットにビューア型グラスを加えた値(約600万台)、「ディスプレイ搭載ARグラス」はビューア型と透過型を合わせた値(約130万台)、「AIグラス」は透過型とディスプレイ非搭載AIグラスを合わせた値(1,000万台以上)である。同じ機器が複数の集計に重複して含まれるため、これらの数字を足し合わせたり直接比較したりすると、市場を大きく読み誤ることになる。
ディスプレイメーカーの視点で整理すると、結論は単純である。AIグラス市場が急速に拡大したとはいえ、2026年上半期のAIグラスの約96%はディスプレイ非搭載製品である。ディスプレイ需要は2か所から生まれる。1つは急成長するディスプレイ搭載ARグラス、もう1つは台数こそ減ったものの1インチ前後のパネルを2枚ずつ使うVRおよびMR機器である。この2つの市場を分けて見て初めて、パネルとウェハの需要が見えてくる。
2. ARグラス:2030年に約1,200万台、2027~2029年が分岐点
ディスプレイ搭載ARグラスは、年間100万台をようやく超えたばかりの初期市場であり、公表されている2030年予測も1,000万台から3,000万台以上まで3倍超の開きがある。予測がこれほど分かれるのは、市場の行方が少数の変数に左右されるためである。ビッグテックのディスプレイグラスがいつ登場するか、小売価格がいつ400~500ドル台に入るか、LEDoSがいつ単色からカラーへ移行するか、バッテリーとカメラのプライバシー問題がいつ解消されるか、である。そこで単一の数字を示すのではなく、これらの変数の組み合わせに応じて保守(Bear)、基本(Base)、楽観(Bull)の3つのシナリオを設定し、各シナリオがどのような条件で現実化するかを併せて示した(Table 1)。出発点は2025年の約60万台、2026年の約130万台である。2026年の予測は年初には100万台に届いていなかったが、Meta Ray-Ban Displayの部品発注拡大と中国ブランドの出荷増加により上方修正された。2030年の出荷は、保守で約800万台、基本で約1,200万台、楽観で約1,600万台と予測される(Figure 2)。
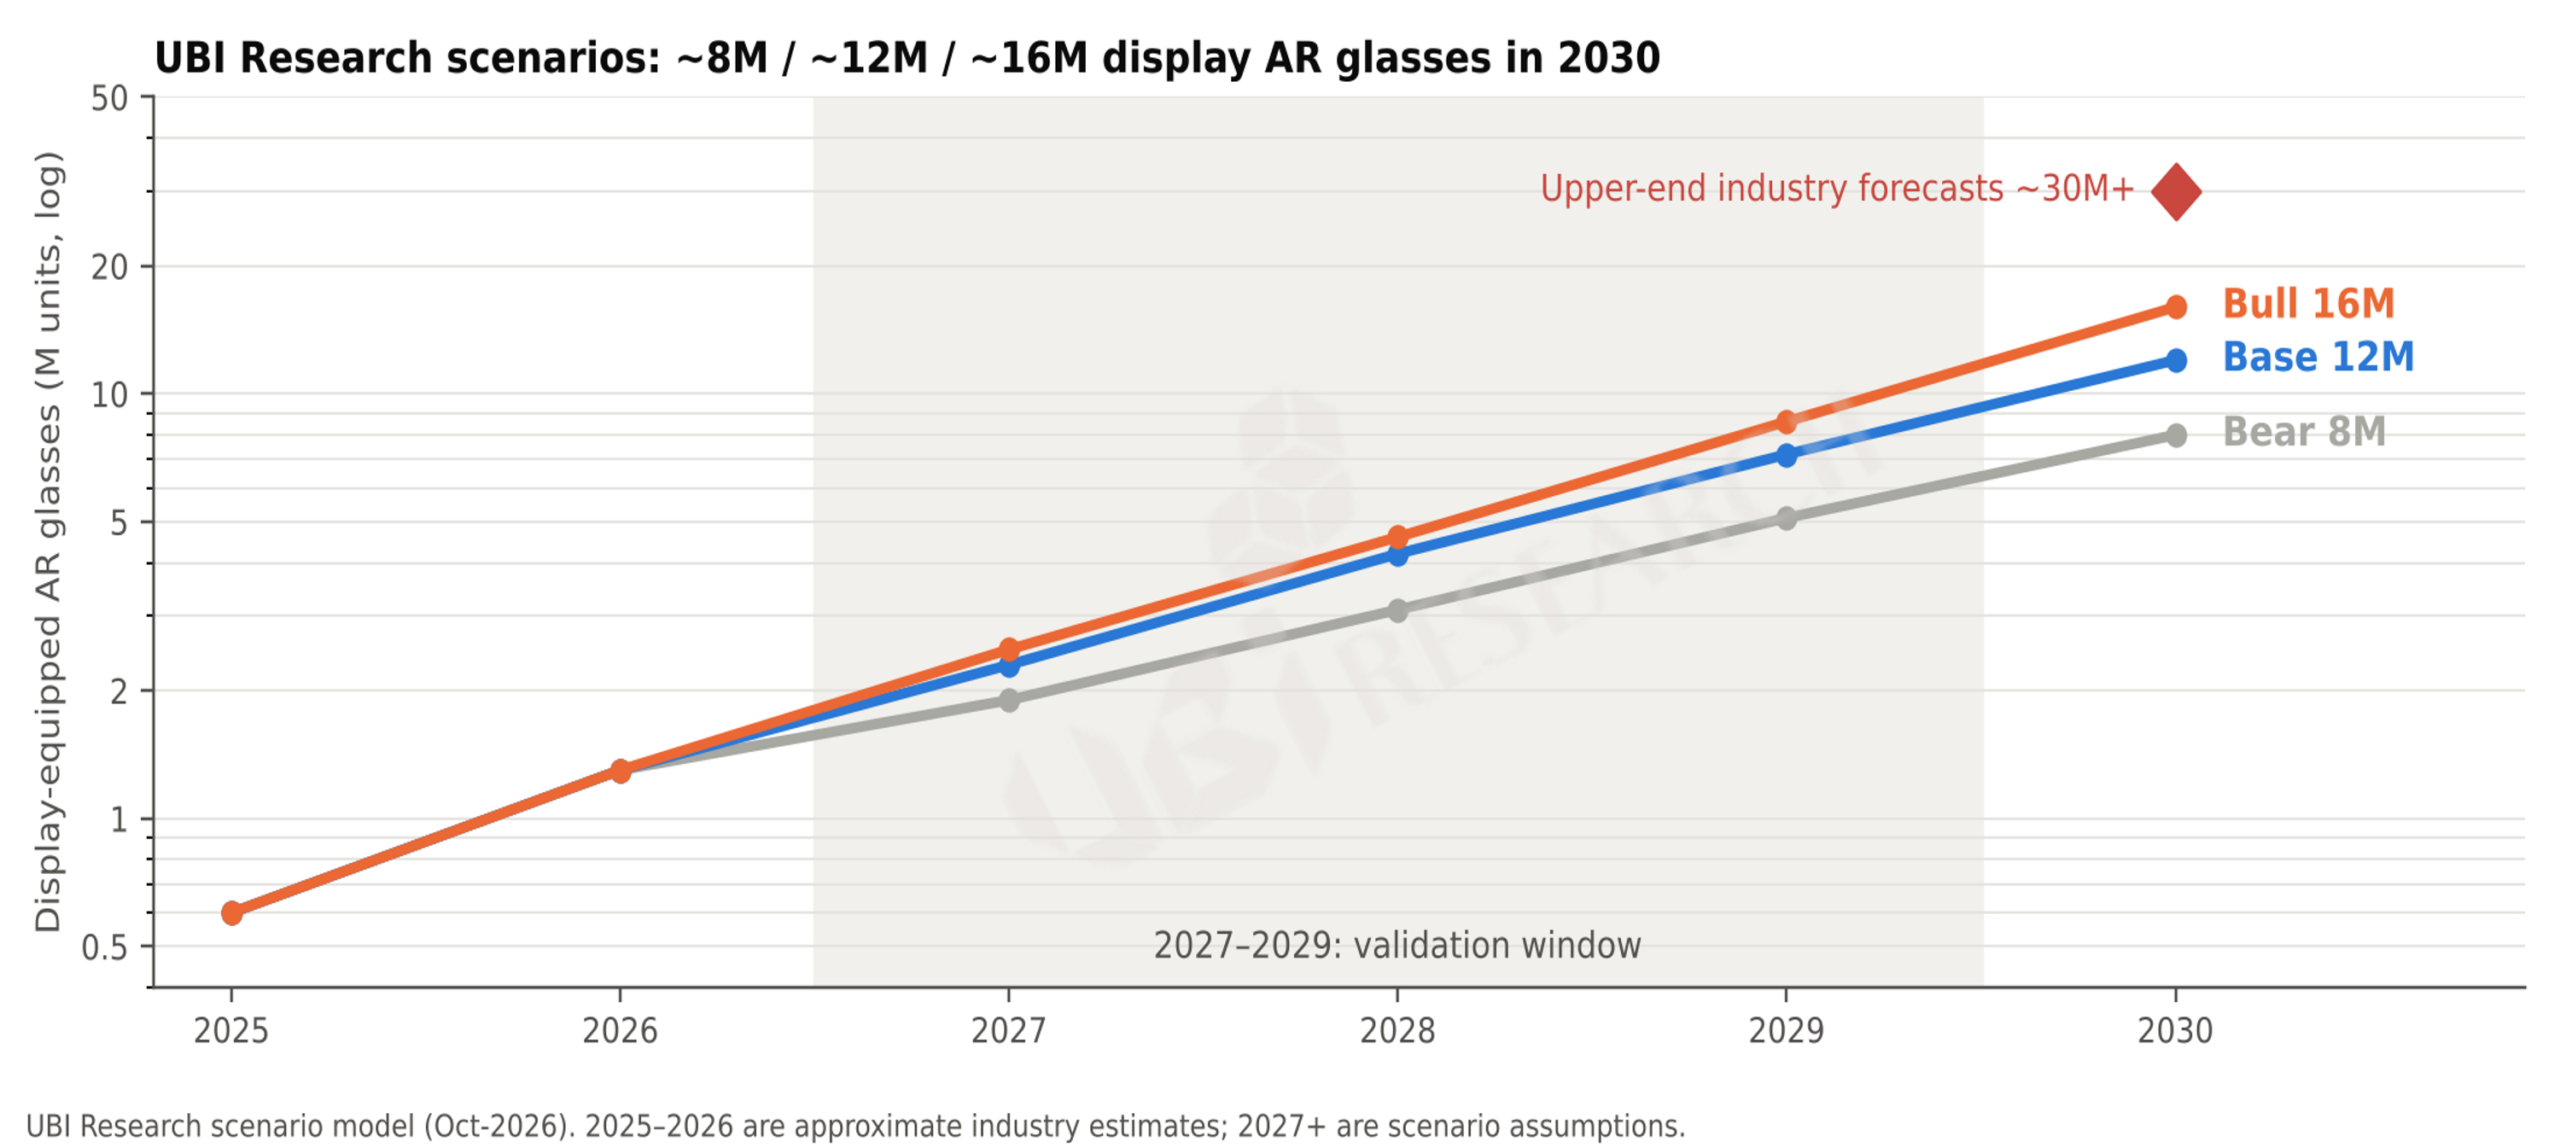
Figure 2. UBI Research scenarios for display-equipped AR glasses, 2025–2030
出所:UBI Researchモデル(2026年10月)。2025~2026年は業界推定値(概算)、2027年以降はシナリオ前提。
Table 1. Scenario assumptions for display-equipped AR glasses
| Variable | Bear (~8M) | Base (~12M) | Bull (~16M) |
| ビッグテックの製品投入 | GoogleとSamsungのディスプレイ製品が2028年以降に遅延 | 2027年にGoogleとSamsungが発売、Metaの後継製品も順次発売 | 2027年に同時発売、AppleのディスプレイARが前倒し |
| 小売価格 | 600ドル以上を維持 | 2028~2029年に400~500ドル台へ | 2028年に300ドル台の普及型が登場 |
| LEDoSのカラー化 | 単色中心 | 2色が主力、フルカラーは高価格製品 | 2028年にフルカラーの歩留まりを確保 |
| バッテリーとプライバシー | 問題が継続 | 段階的に改善 | 早期に解消、AIエージェントが普及 |
出所:UBI Researchモデル(2026年10月)。
3つのシナリオはいずれも、2027~2029年を本格成長の成否が明らかになる時期とみている。
パネルに換算すると、ディスプレイメーカーにとってより直接的な姿が見えてくる。ARグラス向けマイクロディスプレイパネルは、2026年の約170万枚から2030年には基本シナリオで約1,860万枚に増える。技術別の比率はLEDoSへ移るが、OLEDoSパネルの数量は約70万枚から450万~660万枚へと6~9倍に増える。LEDoSへの比率移行はOLEDoS市場の縮小ではなく、2つの技術の成長速度の差である。
シナリオを分ける最大のリスクは、単一製品への依存である。2026年のパネル売上の反発、LCoSの比率、年初予測の上方修正は、いずれもMetaの製品1~2機種に依存している。
3. VRとMR:台数は減ってもOLEDoSウェハの80~90%
VRおよびMRヘッドセット市場は4年連続で縮小した。2025年のVR、MR機器の出荷は約550万台と推定され、2026年上半期のXRヘッドウェア全体は前年同期比で約40%減少した。しかし、高価格機器のディスプレイはOLEDoSに集約されつつある。Galaxy XRとVision Proは1.3インチ級のOLEDoSを採用し、2027年春に発売されるMeta VR Glasses、Pico Space Pro、Pimax Dream AirもMicro-OLEDを選んだ。OLEDoSはパネルが小さいため、パンケーキ光学系と組み合わせれば頭部にかかる重量を100~170 g程度まで抑えられる。画質だけでなく軽量化のためにOLEDoSを選ぶ流れである。
VRおよびMR機器は2026年の約500万台を底に、2030年には保守で約700万台、基本で約1,000万台、楽観で約1,300万台と予測される。OLEDoSの比率は、2026年の約12%から2030年には基本シナリオで50%に高まるとみた。この場合、2030年のVR、MR向けOLEDoSパネルは約1,000万枚とAR向け(約650万枚)を上回り、パネルが大きいため12インチウェハに換算するとOLEDoS需要の約86%を占める(Figure 3)。
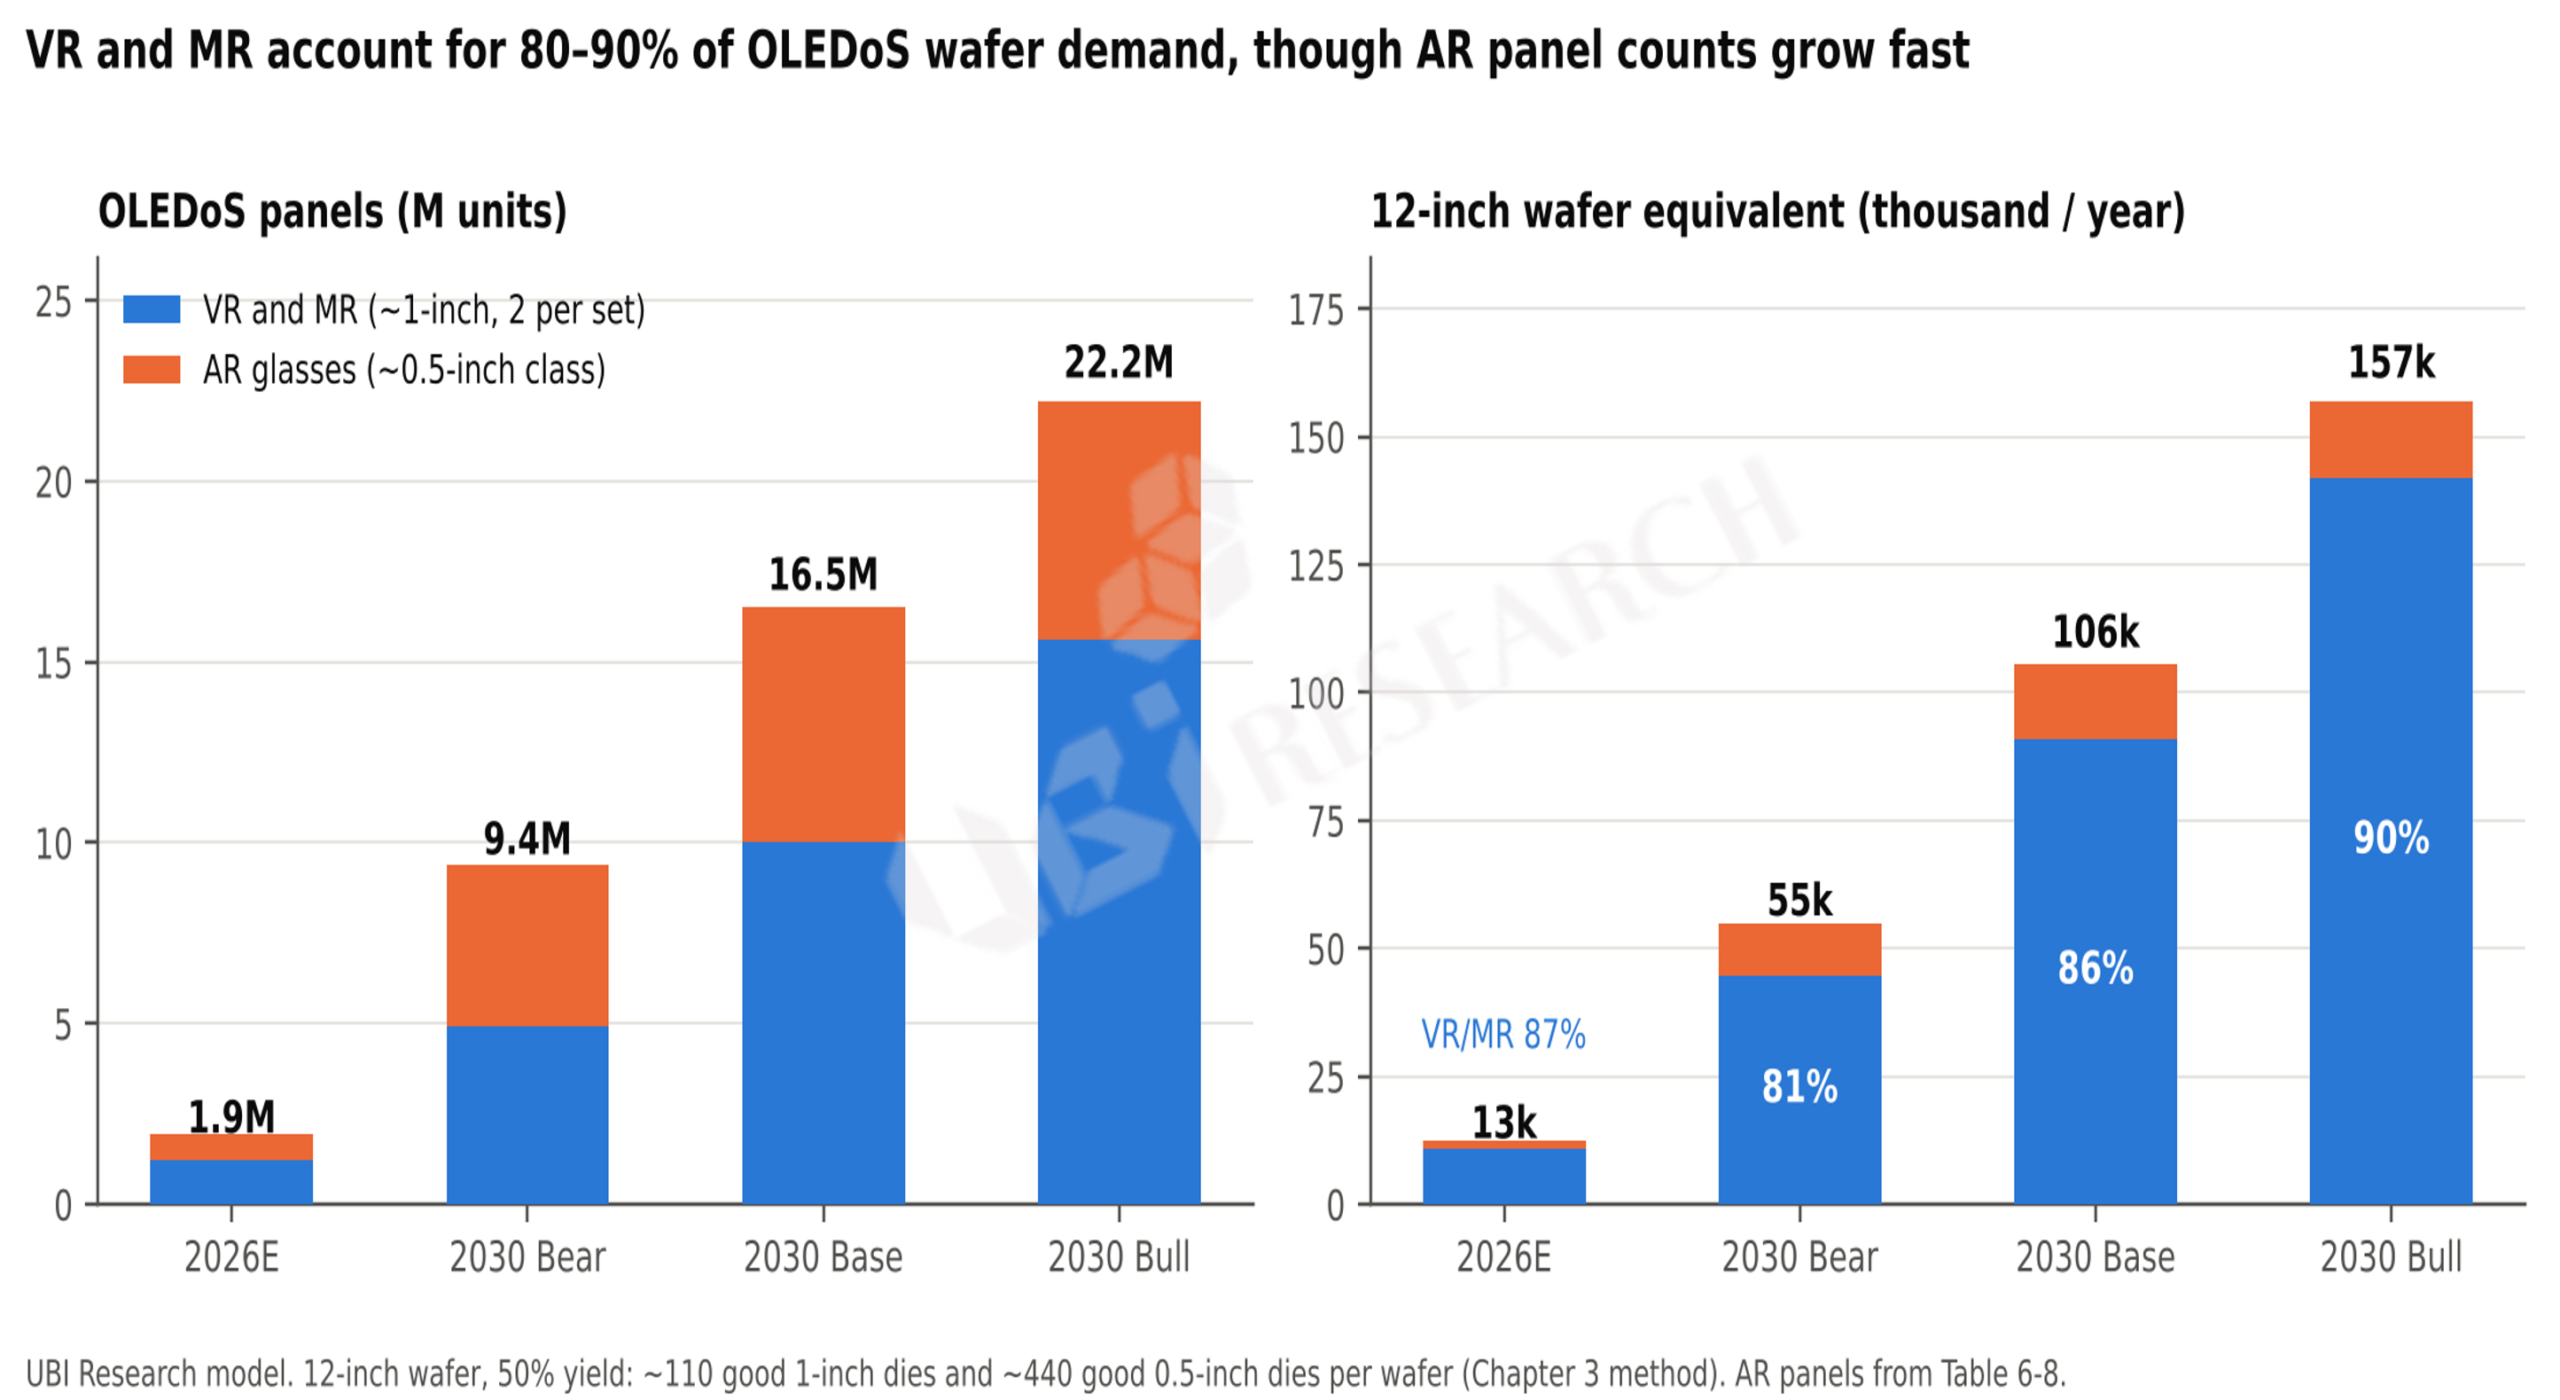
Figure 3. OLEDoS panel and wafer demand: VR and MR vs. AR glasses
出所:UBI Researchモデル。12インチウェハ、歩留まり50%を前提に、1インチ級で約110枚、0.5インチ級で約440枚と仮定。
ここからOLEDoS産業にとって重要な示唆が得られる。2つの用途を合わせた2030年のOLEDoSウェハ需要は、基本シナリオで月9千枚前後(保守で約5千枚、楽観で約1万3千枚)である。一方、中国の12インチOLEDoS生産能力は、3社で月約2万枚の水準から、2027年には7社以上、月5万枚以上に拡大する見通しである。歩留まりが50%を下回りウェハがより多く必要になったとしても、生産能力が需要を大きく上回る構図は変わらない。業界内部でも、中国の12インチ生産能力が実需より1.5~2年先行しているとの見方が出ている。
したがって今後2~3年、OLEDoSでは価格競争と稼働率競争が同時に進む可能性が高い。パネルメーカーの稼働率はARよりもVR、MR機器の回復速度に大きく左右され、価格下落は再びOLEDoS搭載機器の価格を引き下げ、VRとMRにおけるOLEDoS比率を高める方向に働く。供給過剰がそのまま需要拡大の条件となる構造である。
4. ロードマップ:最も遅い部品がスピードを決める
XRグラスの技術転換は、1つの部品の仕様が向上しただけでは起こらない。フルカラーパネルが登場しても導波路の効率が低ければ目に届く輝度が不足し、光エンジンが小型化してもバッテリーとSoCの電力が追いつかなければ装着時間は短くなる。カラー両眼AIグラスがマスマーケットに入るには、価格400~500ドル、重量40~50 g、光エンジン0.2 cc以下を同時に満たす必要があり、2027~2029年がそれを見極める期間となる。Table 2は、主要な転換が起こるための条件と、それを確認するための指標である。
Table 2. Technology transition gates and indicators to watch
| Transition | Condition to pass | Signal to watch | Earliest |
| 単色 → カラー情報表示 | カラー光エンジン0.2 cc、200 mW以下、回折型で目の位置500 nit | 2色LEDoS搭載の量産製品の発売 | 2027–2028 |
| 単眼 → 両眼 | 両眼アライメントのコストと歩留まり、1 Whバッテリーに収まる電力 | 500ドル以下の両眼ディスプレイAIグラス | 2027–2028 |
| W+CF → RGB直接パターニング | シリコンマスクの耐久性、12インチでの歩留まり | 12インチRGB OLEDoSラインの量産 | 2028 |
| 3パネル → 単一パネルのフルカラーLEDoS | QD色変換の信頼性、3 μm未満での赤色効率 | シングルチップのフルカラー光エンジン搭載量産製品 | 2029–2030以降 |
| ガラス → SiC回折型導波路 | 12インチ光学用SiCのコスト、色均一性 | SiC導波路の民生製品 | 2028以降 |
出所:UBI Research(レポート第9章)。時期は量産製品への反映を基準とした最も早い期間。
輝度ロードマップを光学効率と重ね合わせると、技術の境界が明確になる。OLEDoS陣営は、フルカラーのピーク輝度を2025年の6,000 nitから2030年以降に30,000 nitまで高める目標を掲げている。このパネルロードマップに光学効率を掛けると、OLEDoSと幾何反射型導波路(効率約12%)の組み合わせは、2028年前後に日中屋外の目標である目の位置での1,500 nitを超える。一方、回折型導波路(最適化設計で約4%)との組み合わせは、2030年に30,000 nitのパネルを仮定しても約1,230 nitにとどまる(Figure 4)。
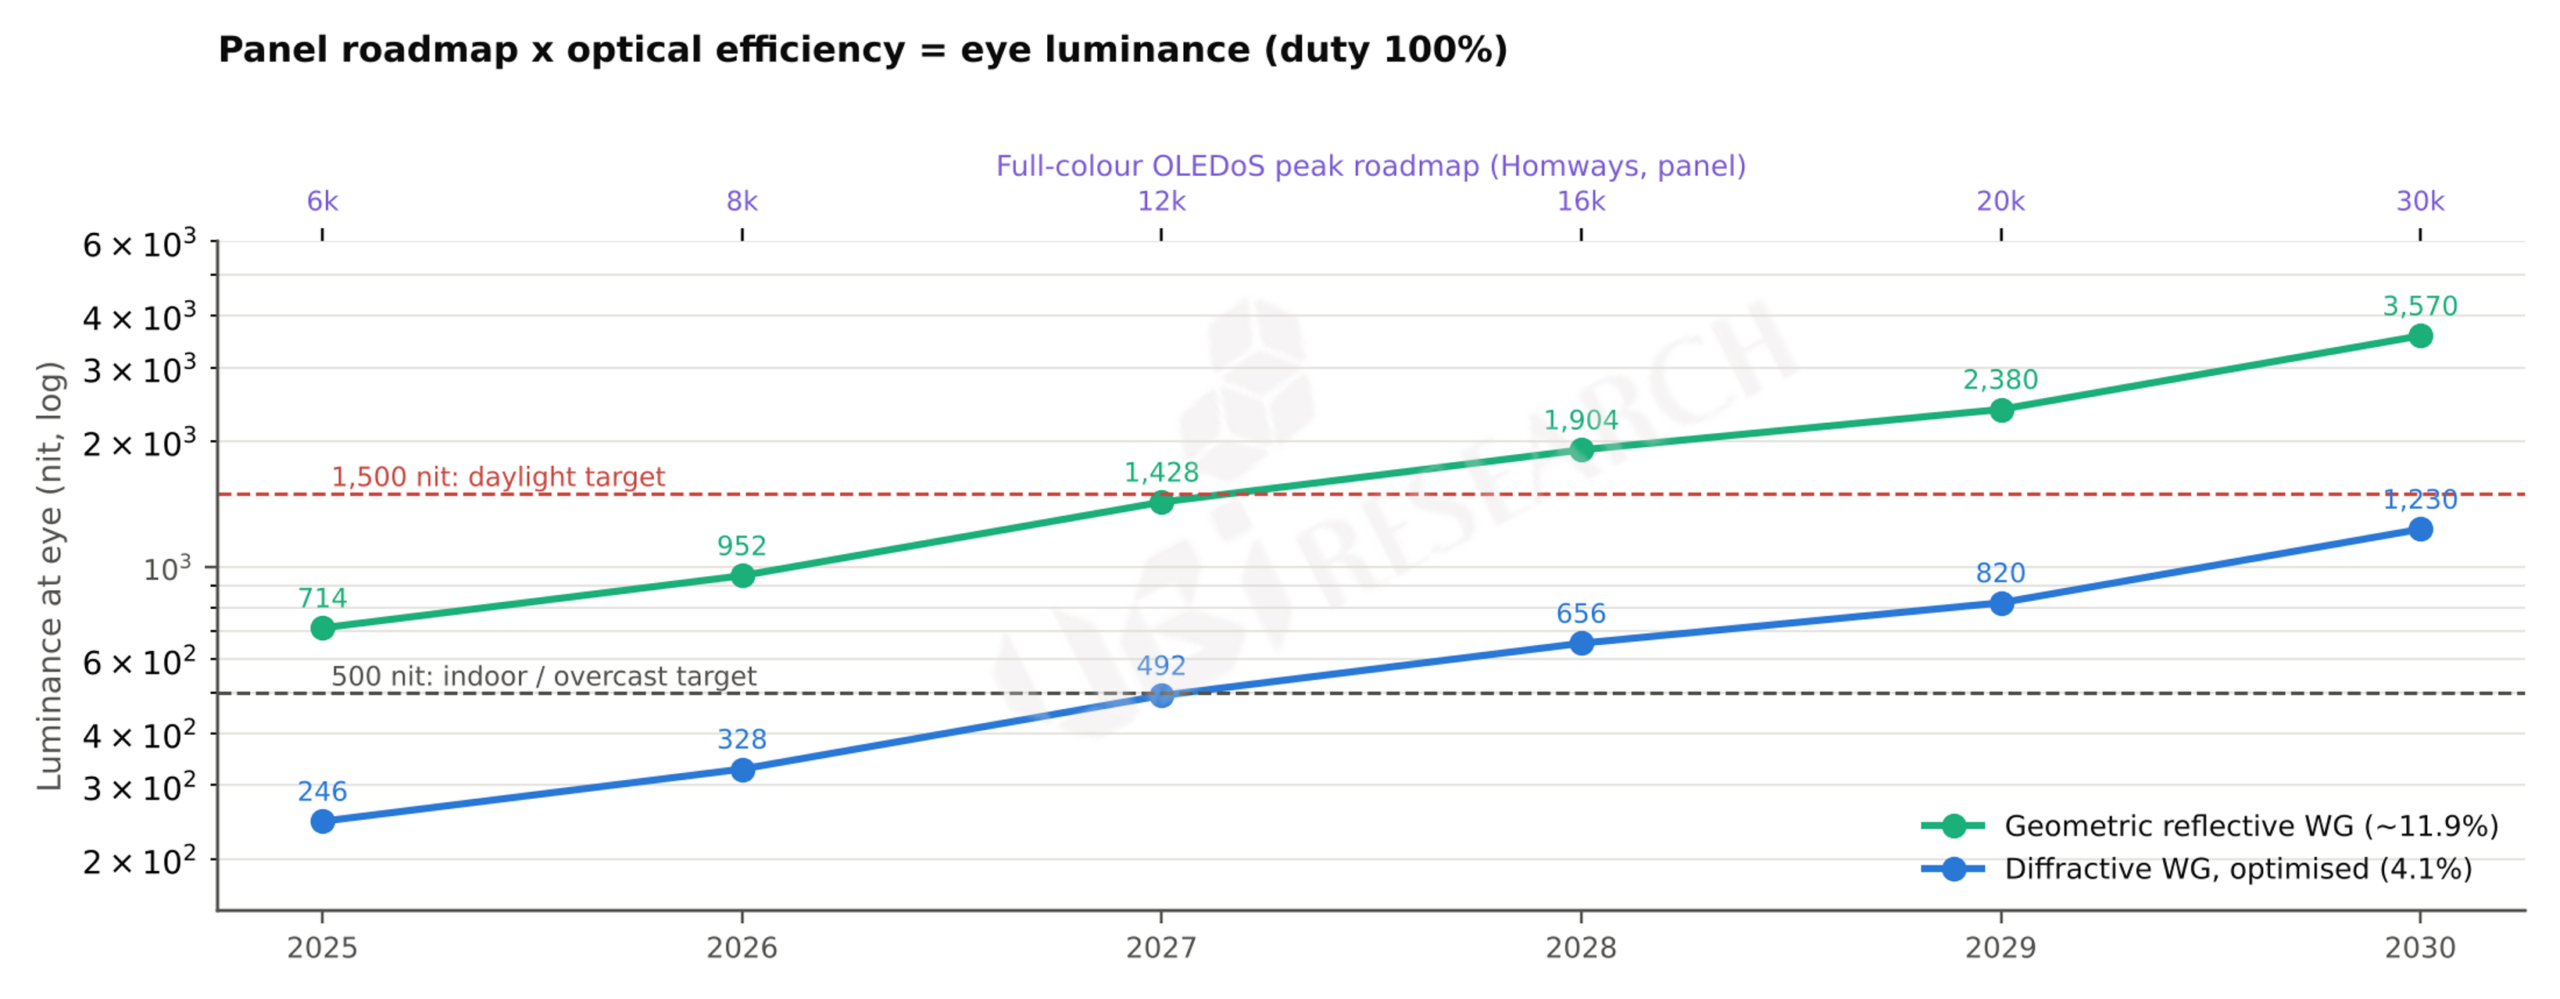
Figure 4. Eye luminance trajectory: OLEDoS peak roadmap × optical efficiency
出所:各社発表のパネルロードマップ;UBI Research光学効率モデル。duty 100%、パネルのピーク輝度を基準としており、実際の連続表示輝度はこれより低い。
この境界は時間が解決するものではない。回折型導波路は、パネルの光の数%しか目に届けない光学構造だからである。境界を越えるには、数十万nit以上を出せるLEDoSに切り替えるか、効率の高い幾何型導波路を使うか、エレクトロクロミック調光で背景の明るさそのものを下げるか、の3つのいずれかが必要になる。結局、XRディスプレイの未来は「どの技術が勝つか」ではなく、用途別の分化として読むべきである。OLEDoSはビューア型グラスとMR、LEDoSは透過型の情報表示とAR、LCoSは単眼カラーAIグラスと普及型を担う構図が、2030年まで続く可能性が高い。
5. サプライチェーン:原価の半分は表示系、中心は中国
ディスプレイAIグラスの原価で最も大きな比重を占めるのは、パネル、光エンジン、導波路を合わせた表示系である。Meta Ray-Ban Displayの分解分析によると、ディスプレイ関連部品がグラスとNeural Bandを合わせたBOMの約51%を占めた(Figure 5)。この構造は2つのことを意味する。第一に、400~500ドル台への価格到達は、事実上、光エンジンと導波路の原価の問題である。第二に、ディスプレイ非搭載グラスではSoC、カメラ、バッテリーが原価の中心だが、ディスプレイを搭載した瞬間に原価の半分が光学系へ移る。ディスプレイメーカーと光学メーカーがAIグラス成長の恩恵を受けるには、ディスプレイ搭載率が上がらなければならない理由がここにある。
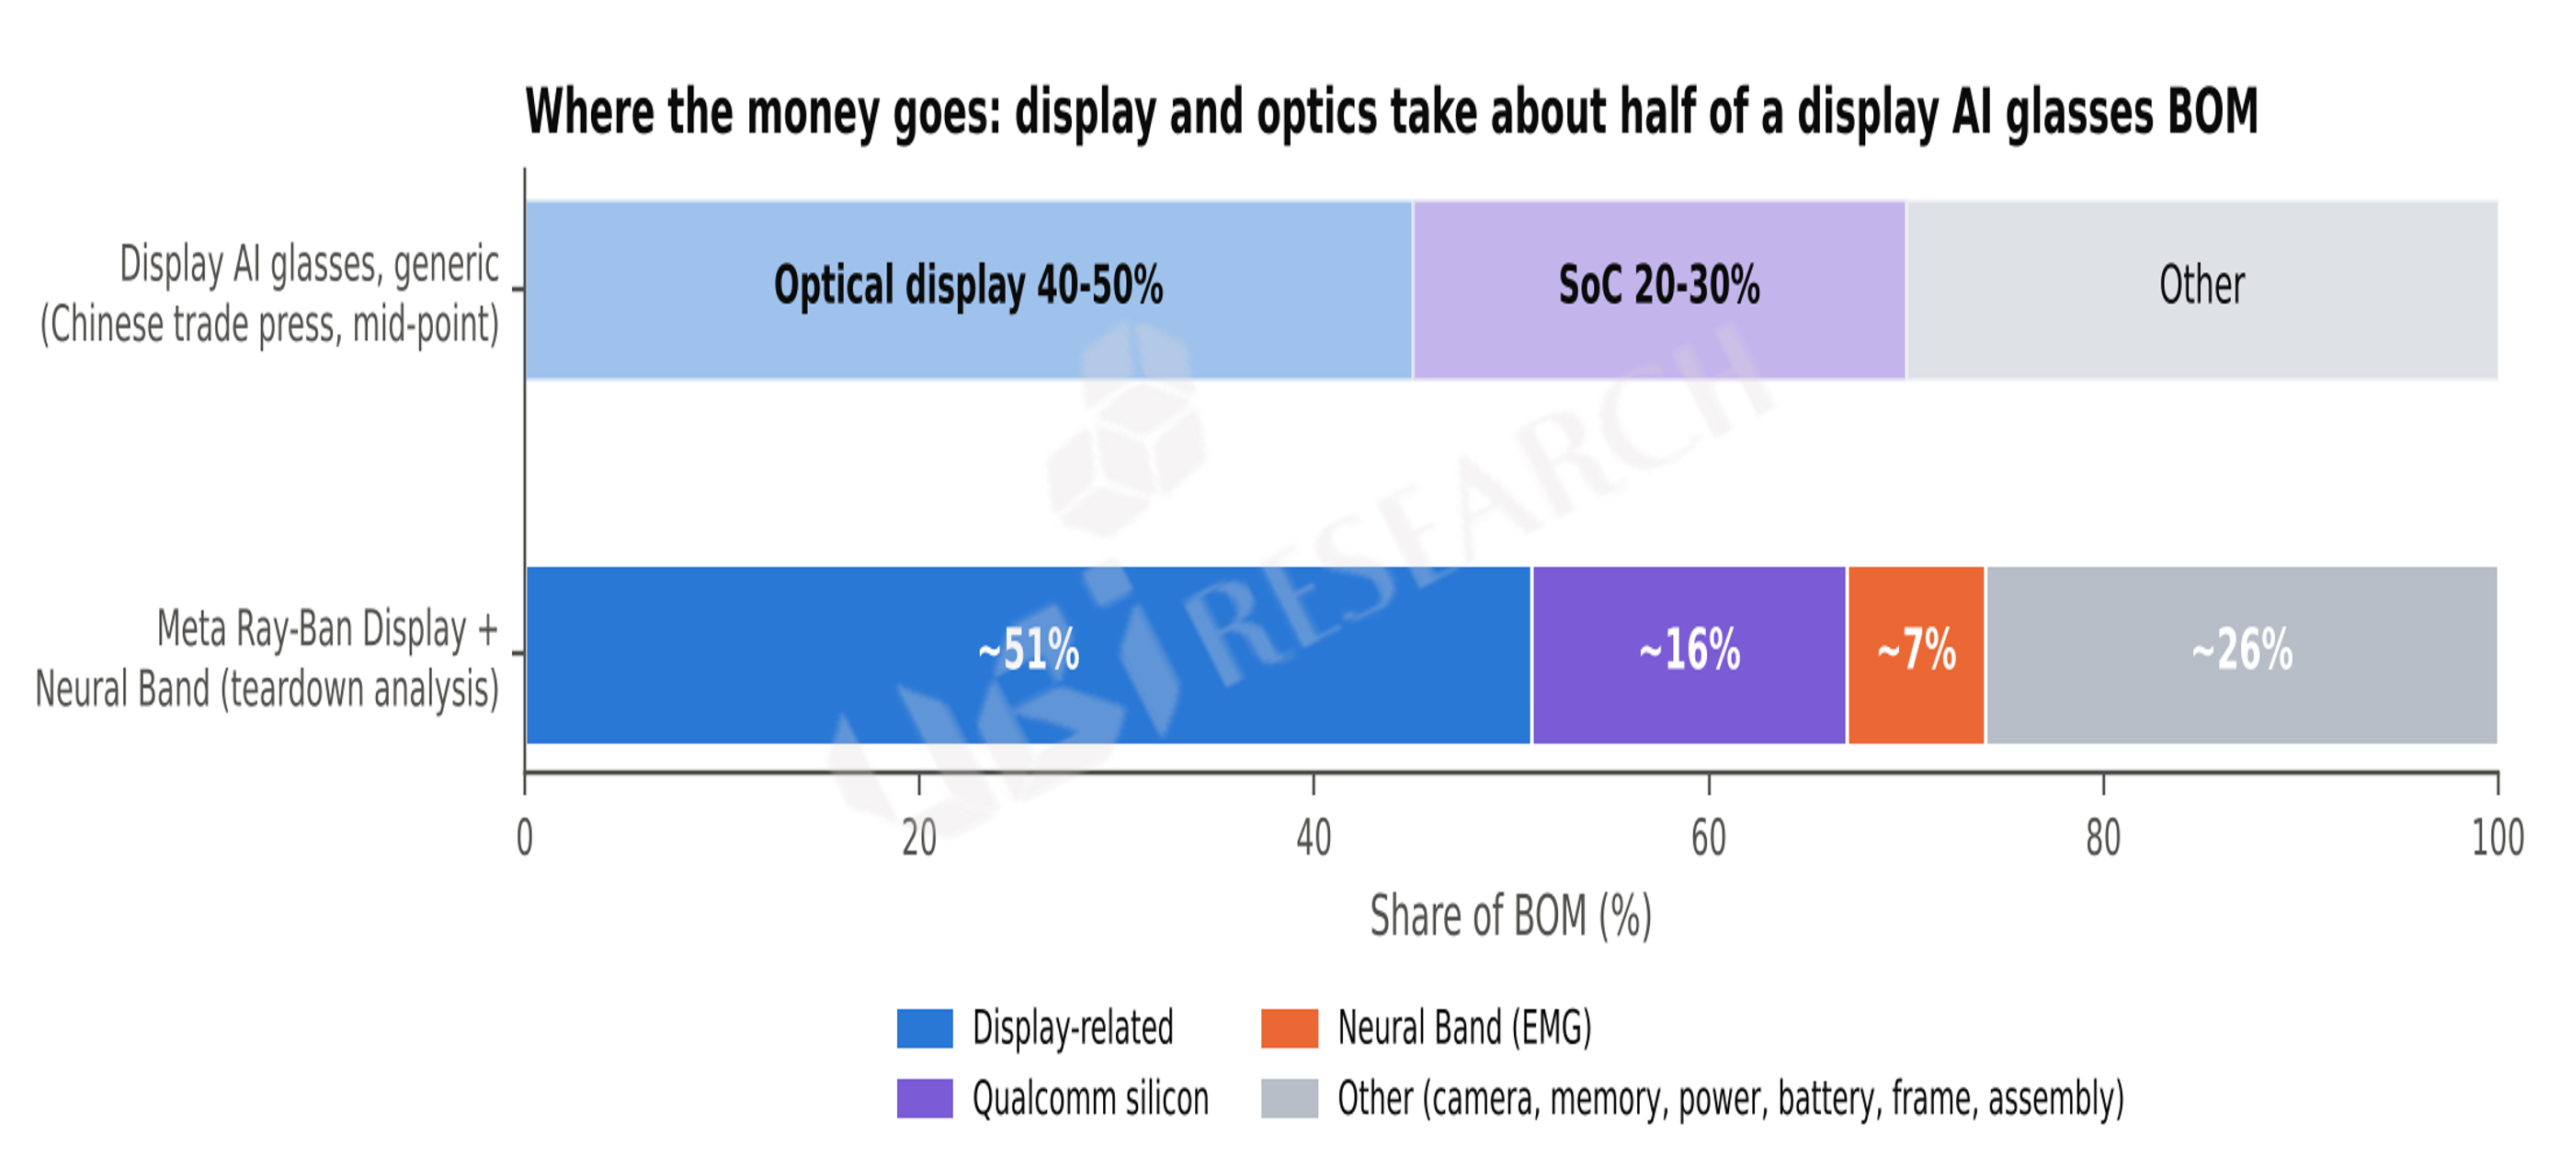
Figure 5. BOM share of display AI glasses
出所:製品分解分析(2026年6月);中国業界報道における範囲の中央値。数値は概算。
サプライチェーンでは2つのモデルが競合している。中国モデルは、パネル、光エンジン、ODM、完成品を1つの地域または1つの企業内で垂直に連結し、迅速な製品投入と量産での学習効果を得る。グローバルモデルは、ビッグテックが製品を定義し、階層ごとに最先端の専門企業を選ぶ。Meta Ray-Ban Displayは、米国のSoCとLCoS、イスラエルの導波路技術、中国ODMによる組立、欧州のフレームを組み合わせた。階層ごとに最高水準の部品を使える一方で、1社のサプライヤーのボトルネックが全体を縛る。実際、米国内の需要が供給を上回ったため、2026年初めに予定していた海外発売が延期された。
生産能力と顧客認証が別物であることも確認された。Metaの次世代MRグラスのOLEDoSは、当初は中国メーカー2社による共同供給が取り沙汰されたが、1社がサプライヤー認証を通過できず、もう1社が供給を開始したと報じられた。12インチラインを備えた企業でも、ビッグテックの認証で脱落することがある。サプライヤーは生産能力ではなく、顧客認証と実際の出荷で評価すべきである。
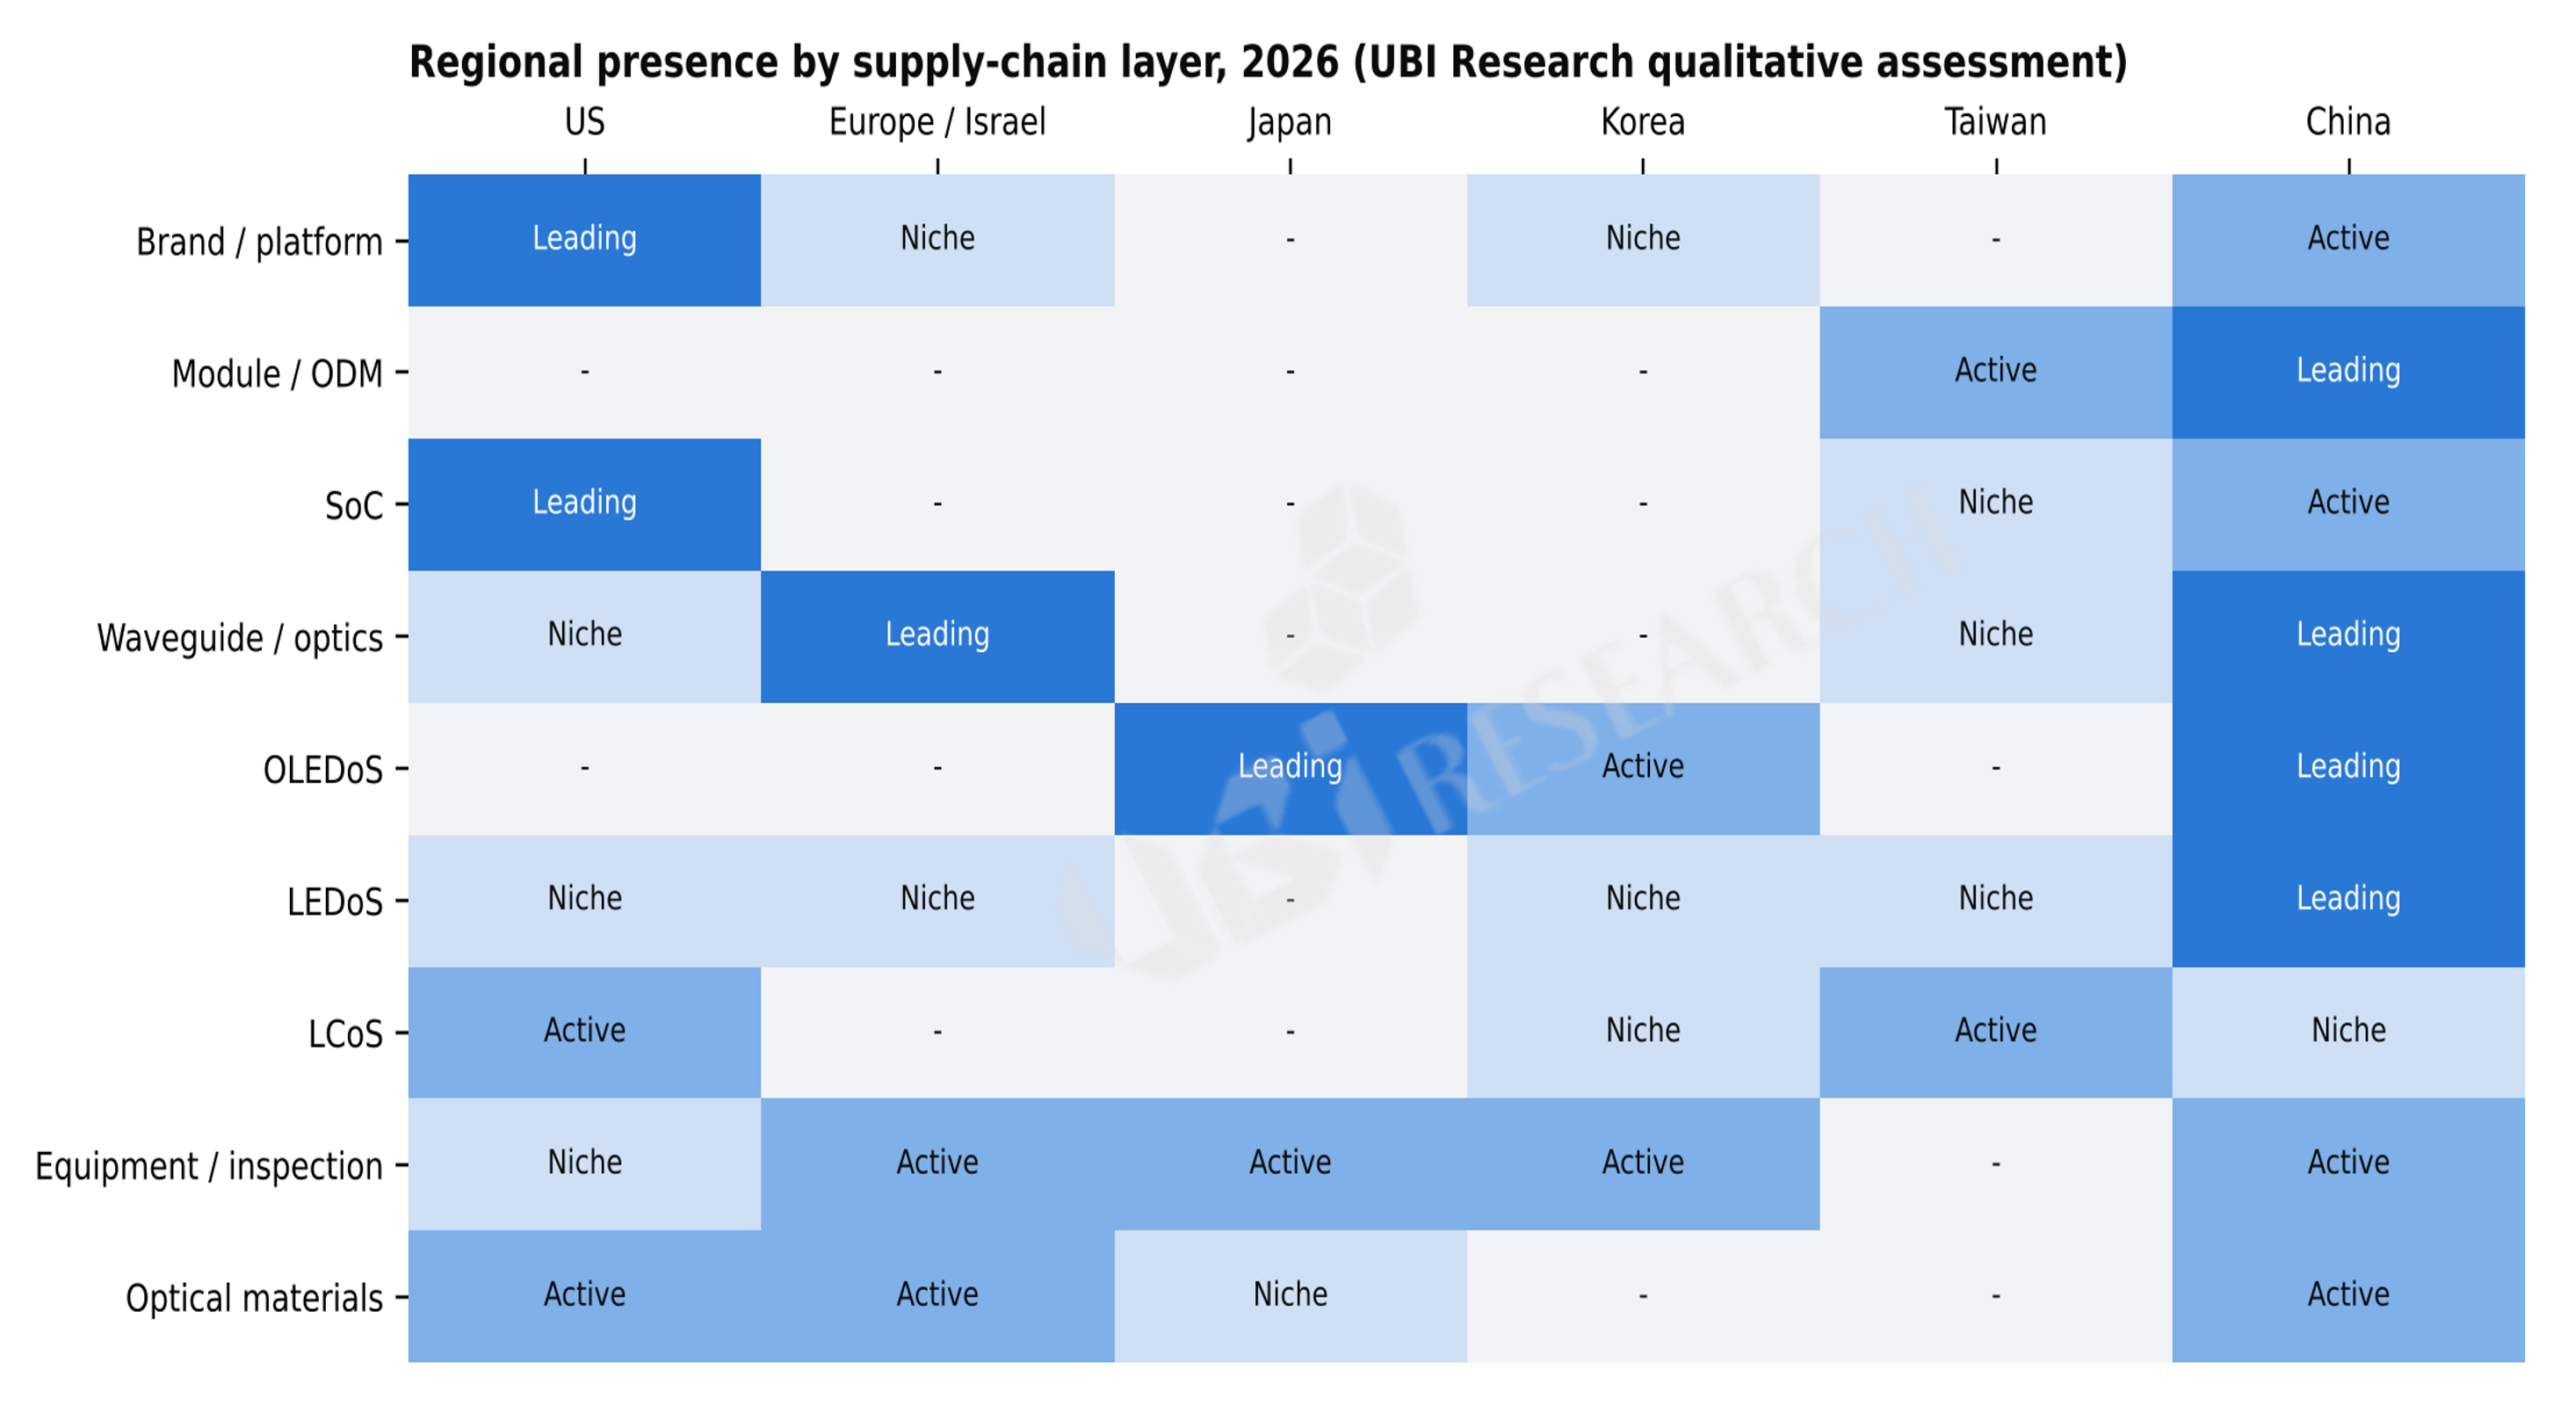
Figure 6. Regional presence by supply-chain layer, 2026
出所:UBI Research定性評価。公開された供給実績と発表に基づくものであり、売上シェアではない。
地域別に見ると、中国はモジュールとODM、導波路、OLEDoS、LEDoSのほぼすべての階層に企業を擁している。ディスプレイ搭載グラス出荷の約45%が中国から出ており、上位ブランドにも中国企業が多い。米国はブランドとプラットフォーム、SoC、日本はハイエンドOLEDoSと装置、欧州とイスラエルは導波路技術と材料に強い。韓国はOLEDoSパネルと蒸着、マスク装置で存在感があるものの、導波路、光エンジン、ODMの階層ではほとんど姿が見えない(Figure 6)。
6. 韓国企業の選択肢と追跡すべき指標
パネル競争だけでは、中国の生産能力と原価に対抗するのは難しい。実需の中心も中国ブランドにある。韓国企業が代替されにくいポジションを確保できる領域は3つある。
- 工程難度の高いパネル。RGB直接パターニングOLEDoSは、カラーフィルターによる損失をなくし輝度の上限を引き上げる決定的なマイルストーンである。12インチRGBラインへの投資検討(月3,000枚、2028年量産目標)が報じられており、蒸着装置とシリコンベースマスクのエコシステムも韓国国内にある。
- 検査、計測、アライメント装置。中国の12インチFabと導波路ラインが増えるほど、AOI、座標ベースのデータ連携、6軸Active Alignment、ニアアイ画質計測の需要が大きくなる。量産拡大のボトルネックであると同時に、新規参入の機会でもある。
- システム評価標準とリファレンスモジュール。目の位置での輝度、nits/lm、システム電力の測定法には、まだ業界共通の方式がない。測定標準と認証、ディスプレイと光学の協調設計によるリファレンスモジュールは、先行者利益の大きい領域である。
逆に、導波路、光エンジン、ODMの階層の空白は、ディスプレイメーカーがシステム単位の提案を行うことを難しくしている。韓国内外の光学メーカーとの協調設計体制を整え、中国ブランドとの協力か2027年のビッグテック製品への参入のいずれかを確保して、数量の経験を積むことが優先課題である。今後1~2年の市場の方向性を確認する指標はTable 3のとおりである。
Table 3. Indicators to track in 2026–2027
| Area | Indicator | Why it matters |
| OLEDoS | 12インチライン点灯後のwafer start、歩留まり、稼働率;稼働率50%以上のライン数 | 中国の生産能力過剰の有無とパネル価格 |
| RGB OLEDoS | 12インチRGBラインの投資確定と装置搬入 | OLEDoSの輝度上限と適用範囲 |
| LEDoS | 2色LEDoS搭載量産製品の発売、フルカラーウェハの歩留まり | AR主流技術の転換速度 |
| 導波路 | 実出荷と顧客SKU別の歩留まり、目標FOVでのnits/lm | 生産能力と実需のギャップ |
| 完成品 | Meta、Google、Samsungの2027年ディスプレイ製品の日程と価格 | 基本シナリオの成立条件 |
| VRとMR | Meta VR Glassesと次世代Questの販売、OLEDoS採用率 | OLEDoSウェハ需要の80~90% |
| モジュール | AAサイクルタイム、両眼アライメントの歩留まり、装置受注 | モジュール原価と拡大速度 |
出所:UBI Research(レポート第6章、第9章、第10章、第11章)。
結論として、XRディスプレイの競争は「どのパネルがより明るいか」から「どのシステムが最も少ない電力と重量で目に十分な光を届けるか」へと変わった。2030年までの数量の中心はVRとMRのOLEDoS、そして2027~2029年に開かれるディスプレイ搭載ARグラスであり、その数量を獲得する主導権は、パネル仕様よりも顧客認証、再現性のある歩留まり、システム統合能力によって決まるだろう。
*本稿は、UBI Researchのレポート「2026 XRディスプレイと光学コア部品の技術および市場展望」(2026年11月)の第6章(市場動向と展望)、第9章(技術ロードマップ)、第10章(サプライチェーンと主要企業)をもとに作成した。