
光効率・視野角・色均一性・量産性のバランス
CIOE 2026で確認された中国企業の材料・工程多様化と事業機会
2026年9月17日
執筆:キム・ナムドク博士・シニアアナリスト
AR光学系の競争軸は、単なる薄型化から、光効率、視野角(FOV)、eyebox、色均一性、量産歩留まりを同時に確保する方向へ移行している。CIOE 2026では、中国企業がガラス、SiC、樹脂ベースの回折型光導波路を軸に、VHG、PVG、nanoimprint技術の適用によって製品群を拡大する動きが確認された。これは、基板材料、光導波路技術、工程によってFOV・重量・光効率・色性能・量産性・製造コストなどが変わり、製品要件に応じて適切な方式が決まることを示している。
Daily Wear製品では最大FOVよりも重量、厚さ、消費電力、コストが優先され、実績のあるガラス・樹脂ベースの回折型光導波路が短期的な量産競争を主導する可能性が高い。
True ARプラットフォームには、大型FOV、色均一性、広いeyeboxが必要である。SiCは性能面で大きな可能性を持つが、材料費、エッチング精度、歩留まりが実用化の速度を左右する。
中国企業はglass・resin・SiCとetching・nanoimprintを組み合わせ、回折型光導波路の性能と量産性を同時に改善している。
| 主要技術の比較軸 | 主要内容 |
|---|---|
| Geometric reflective | 高い光効率と色性能が強みであり、精密積層工程と歩留まりが主要課題 |
| Diffractive | 薄型・軽量と複製量産性が強みであり、光効率・rainbow・色均一性が主要課題 |
| SiC waveguide | 大型FOVと熱伝導特性が強みであり、材料価格と高難度加工が主要課題 |
Prism方式は、半透明反射ミラーを用いてmicrodisplayの光を使用者の視野へ直接結合する初期のAR光学構造である。構造が単純な幾何光学方式で、Google Glassのような初期製品に採用され、ARグラスの可能性を示した。Freeform方式は、複雑な曲面を持つ光学素子によって光路と収差を補正し、Prismより広い視野角と改善された画質を確保する。工程の成熟度と信頼性を背景に、外観より堅牢性と機能を重視する産業・医療B2B市場で活用されている。Prismは一般にFOVが10~20度程度にとどまり、freeform方式は光学モジュールの体積と製品全体の重量を減らしにくい。このため両方式は、消費者向けの日常装着製品よりも機能重視の特殊市場に適している。Birdbathは画質とコストのバランスにより初期消費者市場をけん引したが、透過率が30%未満、光学効率が約20%にとどまり、屋外視認性とバッテリー効率を制約する。したがってBirdbathは個人向け映像・エンターテインメント製品には有効だが、長期的には眼鏡型True ARに向けた過渡的構造と判断される。
一方、Waveguide方式は光路を1~2mm程度の薄い基板内に配置でき、高い外界透過率と広いFOVの可能性を持つ。その中でもsurface-relief gratingベースの回折型waveguideは、性能と量産可能性を同時に確保できるため、現在の主流開発方向として浮上した。同時にgeometric reflective方式、holographic方式と競争しながら発展している。
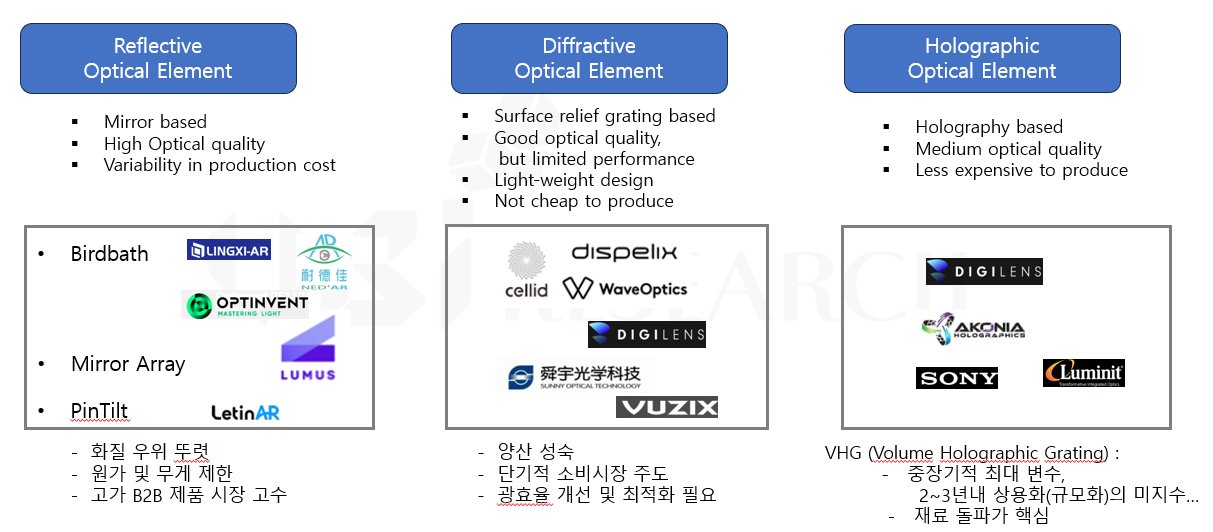
図1. AR光学方式別の構造と主要サプライヤー比較。出所:UBI Research
| 構造 | 強み | 主な制約 | 優先市場 |
|---|---|---|---|
| Prism / Freeform | 構造の理解と画質管理が容易 | 厚さ・重量・形状の制約 | 産業・医療など機能優先市場 |
| Birdbath | 成熟した部品エコシステムと画質 | 体積、外界透過、長時間装着 | 映像視聴・個人向けエンターテインメント |
| Geometric waveguide | 光効率と色均一性の可能性 | 精密積層、工程複雑度、歩留まり | 高性能B2B・プレミアムAR |
| Diffractive waveguide | 薄型・軽量、複製工程の拡張性 | 光効率、rainbow、色均一性 | Daily Wearと大量消費市場 |
| VHG / PVG | 薄い構造と光学設計の柔軟性 | 材料特性と工程安定性 | 中長期の消費者・特化製品 |
表1. AR光学構造および方式別の長所・短所比較
Waveguide方式は、光学経路を薄いレンズ基板内に閉じ込めることで、一般的な眼鏡に近い形状を実現できる。使用者は複雑な半透明光学ブロックではなく透明基板を通して外界を見るため、高いsee-through透過率を確保できる。高屈折率基板を用いると全反射可能な角度範囲が広がり、単一レンズで大型FOVを実現できる。光学構造と材料を最適化すれば、視野周辺部の輝度低下と色偏差も低減できる。これらの利点は相互に独立していない。FOVを拡大すると光効率と色均一性の確保が難しくなり、eyeboxを広げると光分配損失が増加する。したがってwaveguide技術の核心は、単一の最高仕様ではなく、目標製品の重量と消費電力の範囲内でFOV、効率、eyebox、透過率、均一性を同時に最適化することにある。
Geometric reflective waveguideは、ガラス基板内部に超小型の部分反射ミラー配列を精密積層し、幾何光学的な反射原理で光を導く。LumusのZOE technologyは約70度のFOVを実現し、geometric reflective combinerの光効率は600~1,000 nit/lmである。回折によるrainbowと色分散を抑えられ、画質面で明確な優位性がある。一方、ミラー配列の位置合わせと積層・接合工程が難しく、製造コストと歩留まりの負担が大きい。配列された反射ミラーが外部から薄い斜線状に見える場合があり、製品重量とコストの低減にも制約がある。したがって、高画質と機能を優先する産業・医療および高価格B2B市場で競争力が高く、大量消費市場への拡大は工程自動化と歩留まり改善にかかっている。
Diffractive waveguideは、基板表面にnano-scaleの凹凸パターンであるsurface-relief gratingを形成し、光を回折させて眼に導く。薄型・軽量form factorとnanoimprintによる大量複製が利点である。Combinerの光効率は50~400 nit/lm、一般的なFOVは50~55度で、一部設計では最大70度まで拡張される。工程の拡張性が高く、Daily Wearと大量消費市場に最も近い方式である。主な制約は低い光効率、rainbow、光漏れ、色縁である。Grating加工精度と高屈折率樹脂の光学特性が性能を左右し、光効率が低ければ、同じ眼前輝度を得るためにmicrodisplayの駆動電力と熱設計の負担が増える。SRGは量産性が最も高い一方、色縁の完全な除去が難しい。VHGとPVGは理論上、光効率を高められるが、感光材料の屈折率範囲によりFOVが30~40度程度にとどまる製品が多い。今後は材料の屈折率変調幅、環境安定性、大面積均一性の改善が実用化の速度を左右する。
| 特性 | Geometric Reflective Waveguide | Diffractive Waveguide |
|---|---|---|
| FOV | 約70°(Lumus ZOE technology) | 50~55°(最大70°) |
| 重量 | 11~14.5 g(Lumus Z-30 optical engine製品) | 4~8 g(all-resin waveguide) |
| 光効率(Combiner) | 600~1,000 nit/lm | 50~400 nit/lm |
| 色性能 | 色分散がほとんどない | rainbow現象と色不均一が残る |
| 主要課題 | 工程・歩留まり | combiner効率・FOV |
表2. Geometric reflective waveguideとDiffractive waveguideの比較
SiCは2.6を超える屈折率と約120~490 W/m・Kの高い熱伝導率を持つ。高い屈折率は基板内部で全反射可能な角度範囲を広げ、単層waveguideのFOVを70度以上に拡張できる。高い熱伝導率はprojectorと光学モジュールの放熱構造を簡素化する可能性も高める。また、回折設計の自由度が増し、rainbowと色縁を低減して、視野全体の輝度・色均一性を改善できる。
Meta OrionはSiCレンズと複雑なnano-scale waveguide構造を採用し、約70度のFOVを実現した。これはSiCによる大型FOVの可能性を実システムで示した事例である。しかし、SiC waferの価格、欠陥管理、nano-scaleエッチング、表面品質、検査コストが高く、加工難度も大きい。中国企業はSiC etchingとNILを組み合わせた製品開発で先行しているが、大量消費市場への参入は材料費、エッチング歩留まり、大面積均一性の改善にかかっている。
| 量産判断項目 | 確認すべきポイント | 事業への影響 |
|---|---|---|
| 材料 | 基板サイズ、欠陥密度、厚さ・屈折率の均一性 | 原材料費と有効面積 |
| 加工 | エッチング深さ・角度の均一性、表面粗さ | 光効率・色均一性と歩留まり |
| 光学性能 | FOV、eyebox、MTF、stray light、rainbow | ユーザー体験とmicrodisplay電力 |
| 信頼性 | 温度・湿度・衝撃後の安定性 | 顧客認証期間 |
| 量産性 | cycle time、検査takt、再加工可能性 | 良品コストと供給可能数量 |
中国企業がglass、resin、SiCを並行して扱う理由は、一つの材料ですべての製品用途を満たせないためである。Daily Wearではコストと軽量化が優先されるため、ガラスまたは樹脂ベースの複製工程の改善が重要になる。True ARでは広いFOVと高性能への要求から、SiCと高屈折率ガラスの必要性が相対的に高まる。回折型光導波路の性能は、高屈折率材料、grating加工精度、nanoimprint複製品質などに左右される。SiC材料はFOV拡大に有利だが、材料コストとエッチング難度が高い。したがって中国企業の開発方向は、特定材料の優劣よりも、目標FOV、重量、光効率、色性能、量産難度をどのような組み合わせで最適化するかに注目して判断する必要がある。
Waveguideの優劣は単一仕様では決まらない。Daily Wear、True AR、スポーツ、産業・医療製品は、それぞれ異なるFOV、eyebox、装着性、信頼性目標を持つ。サプライヤーが同一製品をすべての市場に適用しようとすれば、性能過剰またはコスト過剰が生じる可能性が高い。
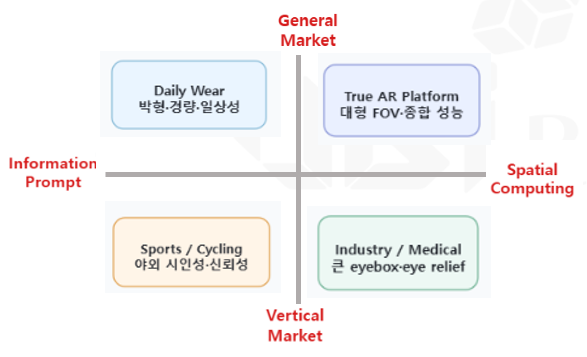
図2. AR waveguide製品群の市場ポジショニング。出所:UBI Research分析
| 製品群 | 優先指標 | 適した開発方向 |
|---|---|---|
| Daily Wear | 重量・厚さ・消費電力・コスト | 中程度のFOV、薄型lens、実績のある複製工程 |
| True AR Platform | 大型FOV・色均一性・eyebox | SiCまたは高屈折率材料と高性能光学構造 |
| Sports / Cycling | 屋外視認性・視野妨害の最小化・安全性 | 情報表示中心、高輝度と堅牢性 |
| Industry / Medical | 長いeye relief・広いeyebox・信頼性 | カスタム設計、認証、長時間装着安定性 |
CIOE 2026では、回折型を中心に材料と工程を多様化した製品が確認された。以下は展示製品、企業説明、フォーラム発表をもとに整理したものであり、数値仕様は独立した同一条件での試験結果ではなく、展示時に各企業が提示した値である。
| 企業 | 展示会およびフォーラムで確認された技術方向 | 事業的解釈 |
|---|---|---|
| Goeroptics | Glass・resin・SiCベースの回折型waveguide。Glass etching、imprint、SiC etchingの製品群 | 材料と工程の選択肢が広く、顧客別対応力が強み。ただし製品別の量産歩留まり比較が必要 |
| SEEV | SiC etchingとNILベースの回折型waveguide。20~30度クラスのカスタム製品とfull-color製品を提示 | SiC製品のFOV・色均一性・コストをガラスベース製品と同一条件で比較する必要 |
| Luxshare | HOE・PVGベースのholographic waveguideとmicrodisplay光学統合 | 部品供給からmodule統合へ拡大。完成品レベルの光学・組立歩留まりが重要 |
| Nikahood | VHGベースの単層構造、mono greenからfull colorまで展開 | VHGの薄型化の利点と材料・環境信頼性のバランスが実用化の鍵 |
| Greatar | Grating設計とnanoimprint量産、resin・高屈折glass・SiC材料へ拡大 | NIL量産経験を基盤に材料を多様化。今後、高性能etching工程を併用するかを追跡 |
短期的にはDaily Wearとスポーツ・産業用製品が実際の出荷を生み出す可能性が高い。この市場では最高FOVよりもコスト、重量、消費電力、安定した歩留まりが重要である。したがって、ガラス・樹脂ベースの回折型waveguideとNIL工程の改善速度を優先的に追跡する必要がある。
中長期のTrue AR市場では、SiC、VHG、PVGが性能拡張の候補となる。SiCは70度以上のFOVと熱管理の面で可能性が大きいが、材料価格と加工難度が高い。VHGとPVGは光効率を高める可能性がある一方、感光材料の屈折率とFOVの制約を解決する必要がある。
したがって、光導波路技術は一つの方式が市場全体を置き換えるのではなく、製品別の要求条件に応じて並行して発展する可能性が高い。中国企業の技術競争力は、glass・resin・SiCとetching・nanoimprintを組み合わせ、FOV、重量、光効率、色均一性、量産性のバランスをどれだけ早く確保できるかによって決まる。
UBI Research、CIOE 2026現地調査および展示製品資料、2026年9月。
Meta, “Introducing Orion, Our First True Augmented Reality Glasses,” 2024年9月。
CIOE、AR・VR展示分野および2026年イベント公式資料。