
Apple iPhone Duoが変えるフォルダブルOLEDの競争基準
出荷回復より重要になるサプライチェーンの質的再編
結論の要約
Apple初のフォルダブルiPhoneにより競争の焦点は画面サイズやヒンジ構造から利用体験へ移る。折り目の見え方や表面反射に加え端末の厚さと重量、耐久性、アプリの連続性が一体として評価される。
UBIリサーチDBではフォルダブルOLEDの出荷量が2025年の2,199万台から2026年には3,524万台へ増える見通しである。ただし伸び幅はiPhone Duoの初期販売とパネル・UTG・ヒンジの歩留まり、供給停止の有無に左右される。
初代モデルの産業的な役割は大量普及より量産安定性の検証にある。品質が安定すれば2027年には後継モデルの拡大と供給先の多様化が進む可能性が高い。
発行 2026年9月14日
分析 UBI Research
© 2026 UBI Research. All rights reserved.
1 要点
iPhone DuoはフォルダブルOLEDの評価基準とサプライチェーンの優先順位を変える。
1. 競争基準の変化 消費者は端末を開いた時の折り目と反射、閉じた時の厚さと重量、繰り返し使用後の耐久性、二つの画面を移動する際の自然さを同時に評価する。
2. 市場回復の条件 2026年には出荷量の回復が見込まれる。一方で上期の出荷量と売上高は減少し平均販売価格も下落した。Apple参入だけで構造的な成長転換を断定するのは早い。
3. サプライチェーンの高付加価値化 3,000ニトの輝度と低反射に加え薄型軽量構造を実現するにはパネルだけでなくUTG・OCA・バックプレート・ヒンジ・発光材料・検査・積層工程の完成度が重要になる。
4. 初代モデルの役割 初年度は生産安定性と品質を確認する期間になる。量産が安定すれば2027年にはモデル拡大と価格帯の引き下げが可能になる。
時期別の産業影響
| 時期 | 主要変数 | 産業への影響 |
|---|---|---|
| 発売直後 | 予約販売・初期不良・修理費・供給停止 | 需要吸収力と初期歩留まりを確認 |
| 6カ月以内 | パネル・UTG・ヒンジ歩留まり・部品単価・競合対応 | 高付加価値部品の増産と仕様向上を決定 |
| 2027年 | 後継モデル・価格調整・供給先多様化 | 市場拡大と供給網再編が本格化 |
市場を判断する際は発売後最初の四半期の販売量とともに不良率や修理費、主要部品の歩留まり、2027年のモデル計画と調達計画を確認する必要がある。
2 Appleが示した新たな基準
個別の数値より複数の部品と工程を一つの利用体験にまとめた点が重要である。
| 項目 | 公表内容 | 産業的な意味 |
|---|---|---|
| ディスプレイ | 内部7.6インチ・外部5.4インチ Super Retina XDR | 開閉前後の画面比率とアプリ連続性が完成度を左右 |
| 輝度と駆動 | ProMotion・Always-On・最大3,000ニト | 高効率発光材料と低消費電力駆動、熱管理の改善が必要 |
| 表面光学 | ナノテクスチャーを採用 | 反射を減らして折り目を目立ちにくくする。機械的な折り目の除去とは異なる |
| 構造 | 100点超のヒンジ部品・3Dプリントヒンジカバー・チタン | 公差管理と組立歩留まりが原価や納期、耐久性に直結 |
| 耐久性 | IP68・Ceramic Shield系保護構造 | 弱点と見られてきた耐久性への要求水準が上昇 |
| 価格と日程 | 1,999ドル・10月16日予約・10月23日発売 | 初期需要は高価格帯が中心。販売量より品質検証が優先 |
ナノテクスチャーは折り目を消す技術ではない
ナノテクスチャーは表面反射を減らし中央の曲面を見えにくくする光学的な手法である。実際の折り目はヒンジ軌道とバックプレートの応力分布、OCAの復元力、UTGの厚さと曲率半径によって決まる。初期評価では正面画質に加え斜め方向の反射や反復開閉後の変化、低温と高温での復元性を確認すべきである。
3,000ニトは材料と熱設計の試験になる
高い瞬間輝度は屋外視認性を高める一方で発光材料の寿命や消費電力、パネル温度に影響する。通常の使用環境で最大輝度を維持できる時間と大画面モードでの電力制御が重要になる。高効率発光材料とTFT駆動、放熱構造、電池設計を同時に改善する必要がある。
市場予想と実製品の差
市場では内部約7.8インチと外部約5.5インチの「iPhone Fold」が予想されていた。公式製品はiPhone Duoという名称と7.6インチ・5.4インチ構成を採用した。名称と画面寸法は変わったが約2,000ドルの価格帯や薄型構造、折り目の視認性を下げる開発方向は維持された。
3 市場回復と供給集中が同時に進む
外形的な成長は期待できるが収益性と供給安定性は別に評価する必要がある。
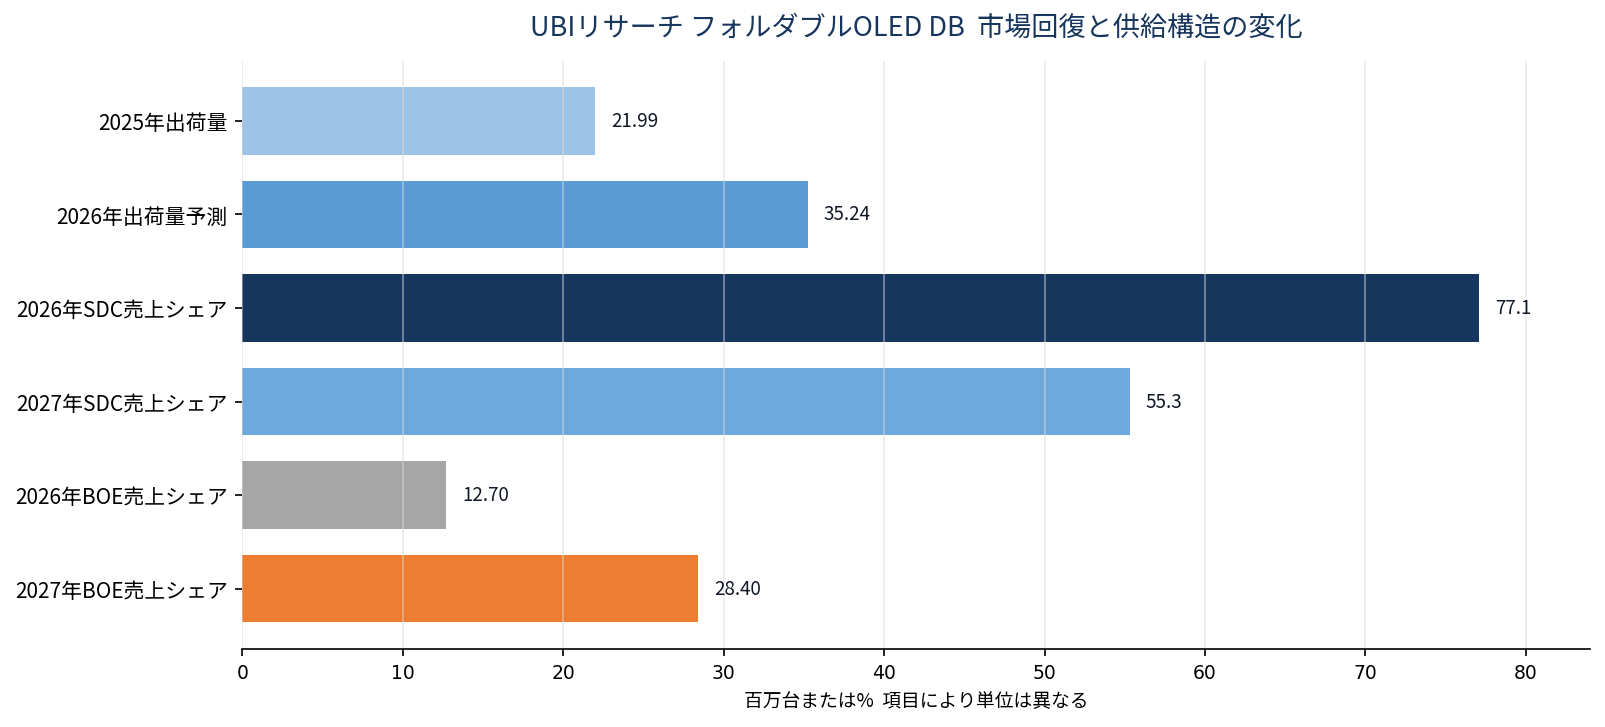
図1 フォルダブルOLED出荷量予測と主要パネルメーカーの売上シェア変化 出荷量は百万台 シェアは%
UBIリサーチDBではフォルダブルOLEDの出荷量が2025年の2,199万台から2026年には3,524万台へ増える見通しである。増加率は約60%になる。ただしiPhone Duoの出荷量と主要部品の歩留まりが計画を満たすことが前提である。
市場にはなお下押し圧力がある。2026年上期の出荷量は997万台で前年同期比11.4%減少した。売上高は17.6%減少し平均販売価格は154ドルから143ドルへ下がった。出荷量の増加と収益性の回復は異なる速度で進む可能性がある。
| 指標 | 観測値 | 解釈 |
|---|---|---|
| 2025年から2026年の出荷量 | 2,199万台から3,524万台 | Apple参入と新製品による市場回復の可能性 |
| 2026年上期 | 997万台・前年同期比11.4%減 | 年間回復を前に既存需要は弱い状態 |
| 上期売上高とASP | 売上高17.6%減・ASP154ドルから143ドル | 価格競争と製品構成により収益圧力が継続 |
| 上位2社集中度 | 71.2%から87.7% | Apple向け供給効果が特定企業へ集中する可能性 |
| 価格プレミアム | Bar OLED比2.6倍から最近3.8倍 | 高付加価値を維持する一方で原価と歩留まり負担も拡大 |
Samsung Displayの売上シェアは2026年の77.1%から2027年には55.3%へ下がり、BOEは12.7%から28.4%へ上がる可能性がある。BOEのシェア上昇をApple供給への参入と直結させてはならない。中国OEM需要の増加と技術力の向上でも同じ変化が起こり得る。
4 製品性能から体験の完成度へ
AppleとSamsung、中国OEM、Bar OLED製品は異なる強みと制約を持つ。
| 陣営 | 強み | 制約と確認項目 |
|---|---|---|
| Apple iPhone Duo | iOS連続性・統一された画面体験・3,000ニト・ナノテクスチャー | 1,999ドル・初代歩留まり・修理費。予約販売と初期不良を確認 |
| Samsung Galaxy Z Fold8 | 201g・複数世代の量産とサービス経験・Flex Titanium | Appleエコシステムと競合。価格・パネル構成・ヒンジとUTG改善を確認 |
| Huaweiと中国OEM | 大画面・ワイド・三つ折り・Si-C電池・素早い形態実験 | 地域と部品の制約。中国価格とBOE供給量を確認 |
| Bar OLED | 低価格・成熟した歩留まり・薄型軽量構造 | 画面拡張とマルチタスクに限界。フォルダブルの価格差を確認 |
Samsungは量産経験で先行しAppleは統合力を持つ
SamsungはGalaxy Z Fold8を201gまで軽量化した。数十マイクロメートル厚のチタン合金フィルムと約0.2mmの支持構造を採用している。約270点の部品と180点超の補助部品を再検討したとの説明は軽量化が単一部品の交換ではなくシステム全体の再設計であることを示す。
Samsungの強みは蓄積した量産とサービス経験である。Appleの強みはハードウェア仕様をOSとアプリ環境へ統合する力にある。2027年の競争は先に折りたたんだ企業ではなく日常利用でフォルダブルの不便を感じさせない企業が有利になる。
競争を決める四つの要素
1. 折り目 ヒンジ軌道・バックプレート応力・OCA復元力・表面光学が連動する。
2. 軽量化 パネルモジュール・チタン構造・回路・熱管理・電池を同時に小型化して再配置する。
3. 耐久性 厚いUTGの安定性と薄いモジュールの携帯性の間で最適点を探す。
4. 使いやすさ アプリ連続性・マルチタスク・画面比率の最適化がハードウェア差を利用価値へ変える。
5 サプライチェーンへの影響
恩恵は仕様と歩留まりを同時に満たす企業へ集中する。
| 領域 | 機会要因 | 主なリスク |
|---|---|---|
| OLEDパネル | 内外2枚の高ASPパネルと高級仕様の拡大 | 初期歩留まり・Apple依存・2027年の供給先多様化 |
| UTGとカバー | 折り目・反射・耐久性改善の中核部品 | 厚さと曲げ特性の相反・加工歩留まり・費用 |
| OCA | 低弾性で高復元の接着材と多層積層需要 | 長期クリープ・剥離・温度別信頼性 |
| バックプレート | レーザー加工チタンと軽量支持構造 | 平坦度・加工歩留まり・材料価格 |
| ヒンジ | 精密MIM・液体金属・複合材料の採用拡大 | 100点超の部品による公差累積と組立歩留まり |
| 発光材料 | 3,000ニトと低消費電力に対応する高効率材料 | 寿命・熱・消費電力の相反 |
| 検査と積層装置 | 折り目・剥離・微細欠陥の検出と工程制御 | 専用投資と初期稼働率の変動 |
恩恵を受ける企業の条件
実質的な恩恵を判断するには供給契約や顧客承認、量産歩留まりのいずれかを確認する必要がある。パネル・UTG・チタン加工・OCA・ヒンジ・検査と積層装置の企業は候補になる。ただし技術保有だけで確定的な受益企業と判断することはできない。
初期生産で歩留まりを安定させた企業は出荷量が小さくても高い交渉力を得られる。一方で単一顧客や単一モデルへの依存度が高く歩留まり費用を価格へ転嫁できない二次供給企業は出荷量が増えても収益性が悪化する可能性がある。
パネル企業のシェア変化が示すもの
Samsung Displayの2026年シェアが高い背景には初期Apple向け供給と高級仕様への対応力があるとみられる。2027年のシェア低下予測は市場縮小ではなく供給先拡大と中国フォルダブル需要増加を示唆する。2026年の単一顧客増産と2027年の顧客多様化には別の戦略が必要である。
リスクが高まる企業 初期不良で再作業と保証費用が増える企業や承認日程が遅れる後順位パネル企業、専用設備の稼働率を確保できない装置・部品企業はリスクが高い。iPhone Duoの販売が期待を下回れば2027年の増設と供給先拡大が遅れる可能性がある。
6 今後12カ月の見通し
販売量だけでなく需要と品質、歩留まり、供給計画を一体として確認する必要がある。
| シナリオ | 条件 | 市場と供給網への影響 | 次の兆候 |
|---|---|---|---|
| 上振れ | 予約販売好調・歩留まり安定・供給支障なし | 高ASPパネル・UTG・ヒンジの稼働率上昇・後継モデル拡大 | 追加発注・供給先拡大・生産能力増設 |
| 基準 | 高価格帯の初期需要を中心とする限定販売 | 市場は回復するがBar OLED代替は限定的 | 価格調整・第2世代の薄型軽量化 |
| 下振れ | 折り目・耐久性・修理費・歩留まり問題 | 納期遅延・在庫と保証費増加・投資日程調整 | 部品再選定・出荷目標引き下げ・発売地域縮小 |
短期見通し
2026年第4四半期は販売量より供給安定性と利用体験が重要になる。需要が強くてもパネルやヒンジの歩留まりが不安定なら出荷を増やせない。販売が限定的でも不良と修理問題が少なければ第2世代拡大の基盤になる。
Appleが折り目の見え方や表面反射、耐久性への懸念を受容可能な水準まで下げれば2027年には競合企業の仕様向上と部品再設計が加速する。この場合は完成品出荷だけでなく高付加価値材料と精密工程の採用拡大にも成長が現れる。
反論と不確実性
1. 高い価格 1,999ドルは大衆市場の価格ではない。初代販売が好調でもスマートフォン市場全体を変える速度は限定される可能性がある。
2. 折り目低減の限界 ナノテクスチャーは光学的な見え方を改善できるが反復曲げによる機械変形をなくすことはできない。
3. 予測の条件 3,524万台の予測はAppleの出荷量と量産歩留まりを前提とする。発売遅延や部品不足が起きれば下方修正が必要になる。
4. BOE成長の解釈 シェア上昇は中国OEM需要と技術進歩による可能性がある。Appleの供給承認とは分けて確認する必要がある。
確認指標 発売後8週間の供給待ち期間と折り目・ヒンジ・剥離・修理費に関する初期品質を確認する。パネル・UTG・ヒンジの実発注量と歩留まり、2027年後継モデルと第2供給企業の承認日程も重要である。
7 UBI Researchの結論
初代iPhone Duoは市場規模より先にフォルダブル製品の基準を変える可能性がある。
iPhone Duoは高級フォルダブルの品質基準を引き上げる製品である。3,000ニトのディスプレイとナノテクスチャー、100点超のヒンジ部品、チタン構造は独立した仕様ではない。輝度は電力に影響し表面光学は折り目の見え方を変える。構造は重量と耐久性を左右し各選択は量産歩留まりに結び付く。
2026年の焦点は出荷量回復が収益性改善へつながるかにある。上期のASP低下と供給集中度の上昇は出荷量増加だけで産業全体が改善するとは限らないことを示す。高付加価値部品の需要は増える可能性があるが恩恵は顧客承認と量産歩留まりを確保した企業へ集中する。
2027年には二つの動きが同時に進む可能性がある。Apple後継モデルと競合製品の仕様向上に加えパネルと主要部品の供給先が多様化する。企業価値を判断する際はフォルダブル関連かどうかではなく初期歩留まりと顧客承認、生産能力、特定顧客への依存度、次世代製品への対応力を確認すべきである。
iPhone Duoの初年度は販売量だけで評価できない。品質安定性と部品歩留まり、供給継続性、第2世代の拡大計画を合わせて確認した時にフォルダブルOLEDの構造的成長を判断できる。
主要資料
Apple Newsroom Apple unveils iPhone Duo 2026年9月9日
UBIリサーチ 2026 フォルダブルディスプレイレポート 2026年8月
UBIリサーチ AMOLED Display Market DBおよびForecast DB 2026年7月
UBIリサーチ Samsung Display事業・製品戦略と中期見通し 2027から2030 2026年9月
予測値は公開発表とUBIリサーチDBを組み合わせた分析である。実際の出荷量や歩留まり、顧客承認日程によって変わる可能性がある。