
量産準備は前進、セット採用は検証中
「ペロブスカイト材料の産業および応用技術分析レポート」を発刊
2026年9月28日
By Dr. Chang-ho Noh, Senior Analyst
UBI Researchは「ペロブスカイト材料の産業および応用技術分析レポート」を発刊した。本レポートは、ペロブスカイト材料の構造・物性と安定性の課題を起点に、Mini-LED向け色変換、画素内色変換(In-Pixel CC)、自発光ペロブスカイトLED(PeLED)、ペロブスカイト/シリコンタンデム太陽電池(PSTSC)に至るディスプレイ・太陽電池の二大応用を網羅し、工程別サプライチェーン、特許・認証動向、2035年までの市場展望を6章・139ページにまとめた。本レポートの核心的なメッセージは、2026~2030年がペロブスカイトにとって「技術的可能性」から「製造可能性と信頼性の確保」へと移行する分岐点になるという点である。商用化に最も近い応用は、ディスプレイ用の色変換材料である。ただし、大容量合成とroll-to-rollフィルム工程は開発企業レベルで確保されつつあるにすぎず、セットメーカーによる採用はまだ検証段階にある。自発光PeLEDは青色と寿命が、太陽電池はモジュール効率・国際認証・長期信頼性が次の関門である。
ペロブスカイト材料は2026年を起点に、「研究材料」から「製品材料」へと移行する入り口に立った。
① ペロブスカイト応用のうち商用化に最も近いのは、Mini-LED LCD向けの色変換PeQDである。既存のLCD構造を変えずに材料を置き換えるだけで済み、大容量合成とroll-to-rollフィルム工程により、材料側の量産準備も整いつつある。しかし、セットメーカーは長期信頼性、供給安定性、既存QD比のコスト、地域別のPb規制をすべて検証した上で採用を決定する。商用化の時期を決めるのは、開発企業の量産発表ではなくセットメーカーの採用である。
② 自発光PeLEDは、deep-blueの効率と実駆動寿命という二つの関門を越えるまで、OLEDの代替にはなり得ない。超高解像度パターニングは、解像度の記録よりも量産性の検証が先である。
③ 太陽電池は、認証と商用調達という製品化のマイルストーンを通過した。2026~2028年は初期導入期であり、意味のある出荷シェアの確保は2035年以降となる。両分野に共通する最終関門は、鉛(Pb)規制と回収体制である。
表1. 応用別の商用化準備度評価
| 応用 | UBI Researchの評価 |
|---|---|
| 色変換PeQD (Mini-LED) |
商用化に最も近い。大容量合成・R2Rフィルム工程は開発企業レベルで確保、セットメーカーの採用は検証段階 |
| 自発光PeLED | 緑色・赤色のEQEは約30%の水準に到達。deep-blue効率(6.81%)と実駆動寿命(T50 1~100 h)が関門 |
| Pe/Siタンデム太陽電池 | IEC認証・初の商用調達を通過。2026~2028年に初期導入、モジュール効率30%・25年保証が課題 |
ペロブスカイト(ABX₃)は、BX₆八面体骨格とAサイト陽イオンからなる3次元格子構造を持つ。ハロゲン(Cl/Br/I)の組成を変えるだけで可視光全域にわたってバンドギャップを制御でき、溶液プロセスと蒸着プロセスの双方に対応する。ディスプレイでは20 nm以下の狭い半値幅(FWHM)に基づくBT.2020級の色純度が、太陽電池では高い吸収係数とバンドギャップ制御を活かしたタンデム構成が、この材料の核心的な価値である。
しかし、物性制御が自在である分、安定性は脆弱である。不安定性は、有機陽イオンの吸湿による分解、高温での脱ガスと相転移、光・電界によるイオン移動に整理される。このうちイオン移動は、PeLEDの寿命低下と太陽電池のヒステリシス・長期劣化を同時に引き起こす共通の原因である。対応技術は、組成・結晶・リガンドの安定化、界面・電荷輸送層の設計、バリア・封止(TFE)の強化、工程最適化に分けられる。2026年には、hierarchical shellによる安定化や封止材による鉛漏出の抑制(約99%)といった具体的な解決策が報告された。UBI Researchは、安定性の問題が「材料固有の限界」から「設計で管理する工学的課題」へと移行しつつあるとみている。電界がかからないフォトルミネッセンス方式の色変換が、自発光よりも商用化に近い理由もここにある。
表2. ペロブスカイトの不安定要因と対応技術
| 不安定要因 | 発生メカニズム | 対応技術 | 2026年の主な進展 |
|---|---|---|---|
| 水分・酸素 | 有機陽イオンの吸湿による分解 | Cs・FA組成置換、バリアおよびTFE封止 | 封止材による鉛漏出を約99%抑制 |
| 熱 | 高温での脱ガス・相転移 | 無機組成、結晶・リガンドの安定化 | Hierarchical shell、60°C/90%RH T90 3,211 h |
| 光・電界 | イオン移動(ヒステリシス、寿命低下) | 界面・電荷輸送層の設計、パッシベーション | 連続駆動T90 27,000 h以上(Science 2026) |
色変換PeQDの商用化を阻んできたのは、発光性能よりも製造技術であった。従来のホットインジェクション(hot-injection)合成は、少量バッチでは高いPLQYが得られるものの、スケールアップすると品質が低下し、高温・真空・特殊ガス設備を要するためコスト負担が大きかった。2026年2月、ソウル大学のイ・テウ教授の研究チームは、低温注入(cold-injection)合成によってこの問題の解決策を示した。20 Lの反応器でも実験室(mLスケール)と同水準のPLQY約100%を維持し、FWHMは約20 nmと既存QD(約30 nm)より狭い。この材料で作製したPeLEDはEQE 29.6%を記録した。研究チームは大量合成したナノ結晶で色変換フィルムを試作してタブレットディスプレイに適用し、ディスプレイ応用の可能性も示した(Nature 2026)。
共同研究に参加したSN Displayは、UV硬化型roll-to-roll工程で色変換フィルムを製造しており、CES 2026ではペロブスカイト発光体分野で初めてイノベーションアワードを受賞した。同社が示した性能は、Rec. 2020カバー率95%以上(既存QDは約76%)と高温・高湿信頼性の確保である。同社は10.2インチ・32インチ・43インチの製品群と、75インチTV試作品向けに100 mのフィルムを製作した実績を公開し、量産段階に入ったと明らかにした。中国では、Zhijing Nanotech(致晶科技)が2021年にTCLと協力し、ペロブスカイトQDフィルムを適用した75インチLCD TV 500台を試験生産・販売した事例がある。しかし、両社とも大量出荷の数量やセットメーカーの採用規模は公表していない。開発企業の量産準備とセットメーカーの採用は別の段階である。セットメーカーが採用を決定するには、実使用条件での長期信頼性データ、複数供給源の確保、既存のCdSe・InP QDフィルムに対するコスト競争力が先に確認されなければならない。
市場の需要環境は良好である。UBI Researchは、QD-LCD TVが2025年の約2,000万台から2030年には2,700万台へ、Mini-LED TVが1,000万台から1,700万台へと成長し、2030年にはMini-LED TVが出荷台数でOLED TV(約1,100万台)を上回ると予測している。プレミアムMini-LED TVにおけるQD材料の適用比率は85%以上となる。
PeLEDのEQEは、2014年に室温でのエレクトロルミネッセンスが初めて報告されてから12年で、緑色30.9%(Nature 2026、画素化QD超格子ベースのAMディスプレイ)、赤色26.8%に到達した。緑色・赤色の効率は大きく改善されたが、問題は青色である。Sky-blue(487 nm)は25.4%まで向上したものの、BT.2020の色度座標(CIE-y 0.046)を満たすdeep-blueは6.81%にとどまる。UBI Researchは、deep-blueの効率・安定性を確保する時期こそが、自発光PeLEDの商用化時期であると判断している。
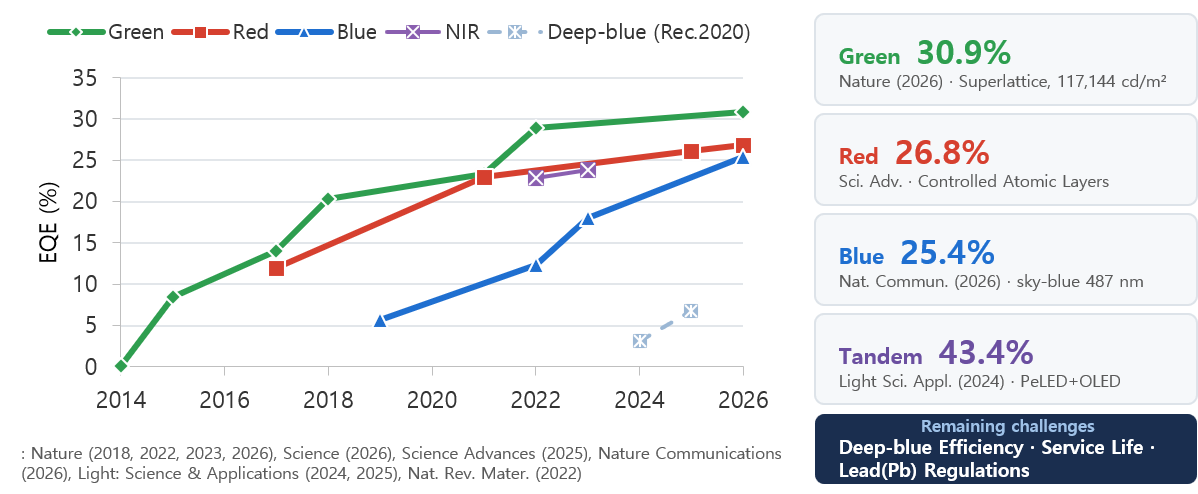
図1. 自発光PeLEDの効率改善の推移。出所:UBI Research
寿命の差はさらに大きい。Hierarchical shellによってナノ結晶の格子と表面を同時に固定し、連続駆動T90 27,000 h以上を達成した結果(Science 2026)が報告されたものの、高効率可視光PeLEDのT50は依然として1~100 hの水準にあり、商用OLEDの要求値(10,000 h以上)とは2桁以上の開きがある。一方、PeLED+OLEDタンデム構造はEQE 43.42%、100 nit基準のT50 42,080 hを記録し、ハイブリッド構造が先に商用要件に近づき得ることを示した。寿命は色、駆動輝度、測定方法によって3~4桁の差が生じるため、報告値は測定条件を確認した上で比較する必要がある。
RGB画素を形成するパターニングが次の関門である。SID 2026では、SiNxシャドーマスク共蒸着で3,000 PPI、フォトリソグラフィベースのPbX₂パターニングで5,080 PPI(開口率64%)、nanostencilとMBHLの組み合わせでRGB 10,000 PPI以上が報告された。また、nanoimprintと逆転写印刷によってRGB 9,072~25,400 PPIの画素を転写歩留まり99.9%以上で実現した結果(Nature 2026)も発表された。画素形成技術は、インクジェット(工程は単純だが解像度に限界)、EHDプリンティング(微細パターンの可能性)、フォトリソグラフィ(1,000 PPI以上に有利だが薄膜損傷の防止が必要)、マスク蒸着(無溶媒工程)に分かれ、要求解像度によって適用領域が異なる。解像度の記録はすでに十分である。量産の成否はoverlay精度、スループット、AMバックプレーンとの統合、マスク寿命と欠陥密度にかかっており、高解像度になるほど薄膜保護技術が成否を左右する。
単接合ペロブスカイト太陽電池(PSC)の効率は、2009年の3.8%から2025年には27.3%(NREL認証)に向上した。2端子ペロブスカイト/シリコンタンデムでは、LONGi(隆基)が2026年7月に35.5%(ESTI認証)を発表し、単接合のShockley-Queisser限界(33.7%)を超えた。産業化の主な経路は既存のシリコンエコシステムと組み合わせるタンデムであり、p-i-n構造が主流となった。勢力図を塗り替えるのはセルではなくモジュールである。Trina Solar(天合光能)の907 Wモジュールで29.2%、Oxford PVの60セル商用モジュールで26.9%が報告されたが、26.9%は最高水準の量産シリコンモジュール(約26.5%)と事実上同水準である。タンデムが価格プレミアムを正当化するには、モジュール効率30%台への到達が必要である。NRELの分析によると、2T構造のコストは効率25%で$0.364/W、30%で$0.303/Wまで低下する。
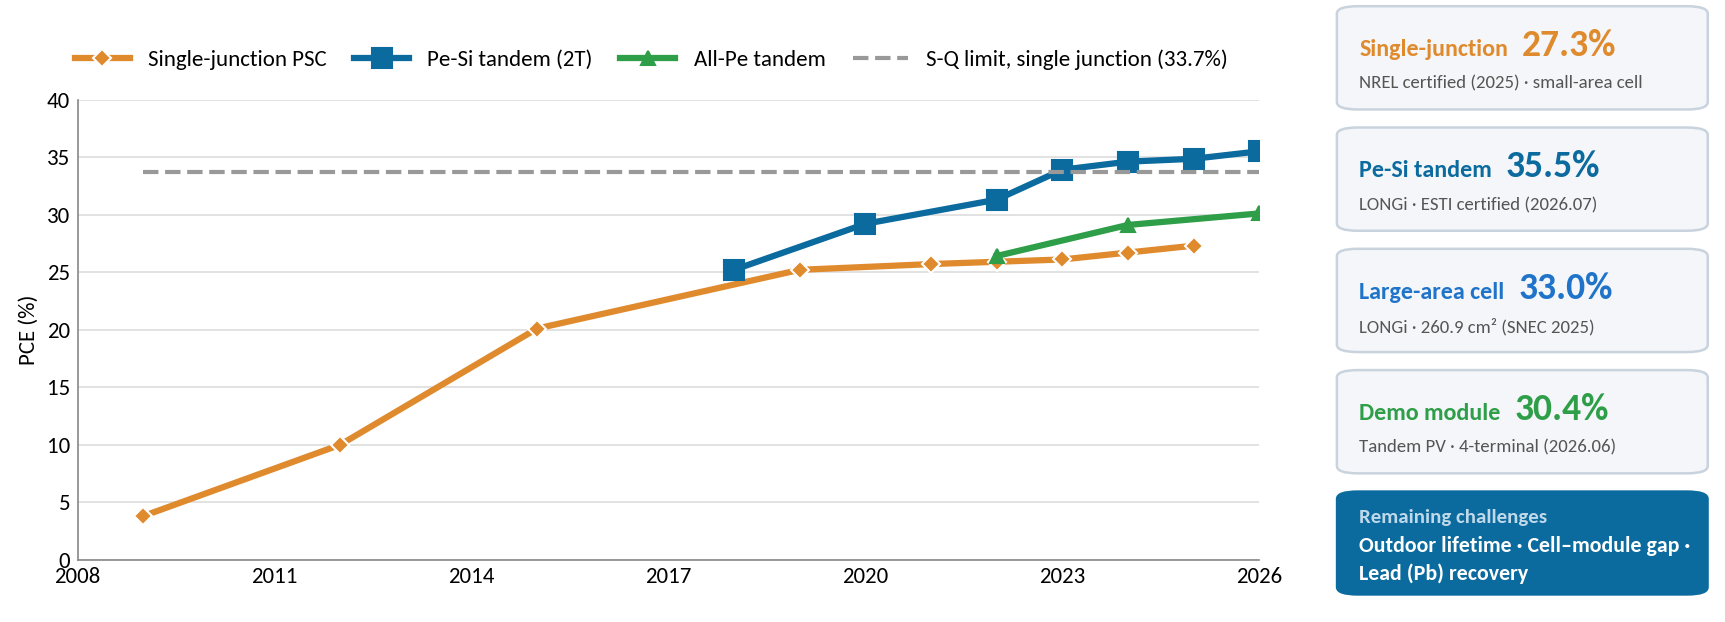
図2. ペロブスカイト/シリコンタンデム太陽電池セルの効率改善の推移。出所:UBI Research
2026年の実質的な変化は、認証と調達である。Hanwha Qcellsは量産工程のみで製作したセル・モジュールでタンデム技術のIEC・UL 61215認証を取得し、GCL(协鑫)はIEC 61215/61730と10,000時間の信頼性試験に合格した。China Huaneng(中国华能)の1.2 MW商用調達では、量産効率25%以上、IEC認証、100 MW以上の生産能力、25年の性能保証が要求され、GCLが単独落札した。UBI Researchはこれを、ペロブスカイト太陽電池産業化の分岐点と評価している。ただし、現行のIEC規格は結晶シリコンを前提に設計されているため、イオン移動やハライド相分離を捉えることができず、タンデム専用の加速試験規格もまだ存在しない。サプライチェーンは、コーティング・蒸着からレーザースクライビング(P1~P3)、ラミネーション、TFE/バリア、インライン検査、IV測定へとつながる。PVD/TCOのVON ARDENNE・SINGULUS・ULVAC、ALDのJusung Engineering・SoLayTec・Levitech、slot-dieのFOM Technologies・Coatema・Sono-Tekなどが装置サプライチェーンを形成しており、モジュール段階の装置スタックの完成度が商業化の必須条件である。中国では、Liande Equipment(联得装备)がGW級のコーティング・VCD・HP装置を顧客のパイロットラインで検証中だが、これは量産受注とは区別して見る必要がある。
表3. 主要企業のタンデム商用化状況(2026年9月時点)
| 企業 | 主な成果 | 商用化段階・スケジュール |
|---|---|---|
| LONGi | 2Tタンデムセル35.5%(ESTI)、大面積セル33.0%(260.9 cm²) | 量産スケジュール未公表 |
| Oxford PV | 60セル商用モジュール26.9%、Brandenburgの商用ライン | 商用出荷、Trina Solar・First Solarにライセンス供与 |
| Hanwha Qcells | タンデム技術でIEC・UL 61215認証を取得 | 国家プロジェクトと連携した実証、2029年の商用化を目標 |
| GCL | IEC 61215/61730、10,000 h信頼性試験、1.2 MW調達を単独落札 | 500 MWライン稼働、初年度50~70 MWの出荷目標 |
使用段階における鉛リスクは、封止によって管理可能な水準に近づいた。フルオロシリコーン高分子ゲル封止材は模擬降雨試験で鉛漏出を99%抑制したが、封止が破損したモジュールでは下部土壌の鉛濃度が70 ppmまで上昇した事例も報告されている。封止の完全性が、環境リスクを事実上決定する。廃モジュールのリサイクルインフラは規模化されておらず、スズ系・ビスマス系の鉛フリー材料は酸化とワイドバンドギャップの限界から、短期的な代替経路とはならない。色変換フィルムは材料使用量が少なく、パネル内部に封止される構造であるため、太陽電池よりも規制対応の負担は小さいが、RoHSの適用範囲は依然として地域別の採用速度を左右する変数である。太陽電池市場では、2030年までTOPCon中心の単接合シリコンが主流(50~65%)を維持し、タンデムは2027年前後に面積制約と高効率要求が大きい市場で初期浸透を開始して、出荷シェアよりも高い単価を背景に、売上貢献を先に拡大させるだろう。UBI Researchは、タンデムのセル技術シェアが2030年に1~5%、2035年に5~15%、売上高は2030年に21.6億ドル、2035年に84億ドルに達し、2035年以降は高効率太陽電池の次世代成長軸へと転換すると予測している。
ディスプレイでは、Mini-LED向け色変換PeQDが商用化に最も近い位置にある。大容量合成とroll-to-rollフィルム工程という材料側の量産条件は、2026年に整いつつある。しかし、開発企業の量産発表がセットメーカーの採用を意味するわけではない。今後1~2年の注目点は、大型TV・モニターのセットメーカーによる正式採用と量産モデル発売の有無、そして実使用条件での光・熱耐久性データである。その後、microLEDおよびXR向けマイクロディスプレイの画素内色変換(In-Pixel CC)、自発光応用の順に拡大していくとみられ、自発光PeLEDの参入時期はdeep-blueの効率・寿命とパターニングの量産性によって決まる。
太陽電池では、商用モジュール効率30%台への到達、2028年前後のGW級生産能力の確保、実績に基づく25年性能保証、鉛のクローズドループ回収の制度化が、今後3年間の判断基準となる。最も重要な先行指標はTOPCon互換タンデムによる32%以上の認証取得の有無であり、2027年半ばが分岐点となるだろう。
韓国の業界への示唆は明確である。色変換PeQDは、韓国の研究陣と企業が材料合成とフィルム工程で先行している数少ない分野である。この優位性をセットメーカーの採用と供給実績へと転換するスピードが鍵となる。太陽電池では、Hanwha Qcellsが認証面で優位を確保したものの、中国企業の先行量産がもたらす価格圧力に真っ先にさらされることになるだろう。
本レポートは、ペロブスカイト産業を効率記録ではなく、材料物性・工程技術・信頼性・サプライチェーン・市場展望を結び付けた構造で分析した。材料技術および産業基盤、ディスプレイ技術・産業動向、太陽電池技術・産業動向、今後の技術開発の方向性および産業展望へと続く構成の中で、ディスプレイ・太陽電池・ディテクターの応用別に2033年までの開発ロードマップを提示した。SID 2026やNature、Scienceなどの最新発表を根拠としているため、ディスプレイ・太陽光メーカー、材料・装置企業、投資機関、政策機関が戦略を策定する上での実質的な根拠となるだろう。