
- 概要:2026年下半期、XR市場の転換点
2026年9月と10月は、XR業界で大型発表が相次いだ時期であった。Valveは9月14日にSteam Frameの価格を公表し、予約販売を開始した。Metaは9月下旬のConnect 2026で、Meta VR Glasses、第3世代Ray-Ban Meta、カメラを省いたオーディオグラスを発表した。10月7日にはXREALが、Android XRベースのARグラスAuraの価格を確定した。同じ時期、Samsungは自社のAIグラスが米国FCC認証を通過したことを明らかにし、11月の発売を予告した。
これらの発表を貫く流れは三つある。第一に、ヘッドセットの重量を顔から切り離すパック分離型の設計が主流となった。第二に、販売台数の成長はディスプレイを持たないAIグラスが圧倒的に牽引している。第三に、高級機器のディスプレイとしてMicro-OLED (OLED on Silicon)の採用が拡大し、マイクロディスプレイのサプライチェーンが再編されつつある。本稿ではこの三つの流れを機器別に整理し、ディスプレイと光学の観点から示唆をまとめる。
- フォームファクタの再編:ヘッドセットから「パック分離型メガネ」へ
2.1 Meta VR Glasses
Meta VR Glassesは、2019年の初代Quest以来、Metaが初めて投入する非LCDヘッドセットである。片目あたり2,412×2,288解像度のマイクロOLEDパネルを最大120Hzで駆動し、Meta製品で最も高い37 PPDを実現した。光学系は専用設計の超小型パンケーキレンズで、視野角は水平70°×垂直66°である。Dolby VisionとHDR10に対応する。
演算部はSnapdragon Reality Elite、12GBメモリ、128GBストレージとともにパックに収められた。これにより、メガネ部の重量は約100gと、Quest 3の約5分の1の水準となった。価格は1,299.99ドル、発売は2027年春である。ただし視野角はQuest 3より狭く、装着感と鮮明さを得る代わりに没入感の一部を譲った設計と評価される。
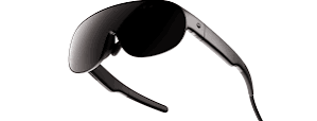
Figure 1. Meta VR Glasses (Image: Meta)
2.2 XREAL Aura
XREAL Auraは、XREAL、Google、Qualcommが共同開発した初のAndroid XRベースの光学透過型グラスである。ディスプレイはSony製マイクロOLEDで、片目あたり1,920×1,200解像度、最大120Hzで駆動する。これにプリズム光学を組み合わせ、70°の視野角(対角)と32 PPDを実現しており、公式の最大輝度は1,050 nitである。メガネ部の重量は95g。パックにはSnapdragon Reality Eliteが、メガネ部にはXREALのX1S空間コプロセッサが搭載される。価格は12GB/256GBモデルが1,279ドル、16GB/512GBモデルが1,499ドルで、Meta VR Glassesより約20ドル安い。初回出荷は年末までに米国、カナダ、日本、韓国を対象に行われる。
AWE 2026の会場では、仮想画面の鮮明さと色再現は期待以上と評価された一方、16:10比率のパネルにより垂直視野角が狭く感じられる点が最大の弱点に挙げられた。エレクトロクロミック調光は5段階で調整でき、ARとVRの切り替えが可能である。しかしプリズム光学の特性上、外光透過率を完全には確保できず、現実世界が常に暗く見える。演算パックは約300gで、30分の装着後に鼻筋と耳に圧迫感が生じたという。
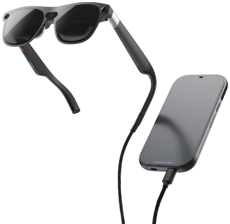
Figure 2. XREAL Aura with compute puck (Image: XREAL)
2.3 Pico Space ProとAppleの次期構想
ByteDance(字节跳动)傘下のPicoは、Project Swanとして知られていた次世代フラッグシップをSpace Proの名称で公開した。約4,000 PPIのマイクロOLEDを搭載し、平均40 PPD、中心部では45 PPD以上を実現する。また、自社開発のXRチップとフラッグシップSoCを組み合わせたデュアルチップ構成により、遅延を12msまで低減したとしている。ただし9月2日の北京での発表イベントを中止して発売を第4四半期に延期し、その後FCC認証を取得したことが確認された。約270gという重量は報道ベースであり、公式には確認されていない。
AppleはM5 Vision Pro(3,499ドル)を継続する一方、次期Vision Pro(コードネームN224)を2028年末から2029年初めを目標に開発中であると、Bloombergが9月27日に報じた。検討中の四つのコンセプトのうち一つが、演算部とバッテリーをパックに分離する方式である。業界首位の企業までもがパック分離型を検討していることは、この構造が業界共通の解として定着したことを示している。
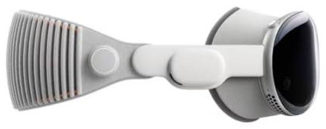
Figure 3. Apple Vision Pro (M5) (Image: Apple)
評価:パック分離型メガネは顔にかかる重量を100g前後まで下げたが、日常装着の閾値としてよく挙げられる50gとはまだ距離がある。現世代の製品は、映画鑑賞、業務、機内利用のように一定時間装着する「スポット利用型」機器と見るのが妥当である。
Table 1. Key XR Devices, H2 2026
| Device | Category | Display | Optics | Res. / eye | FOV | Weight | Price (USD) | Availability |
| Meta VR Glasses | VR, puck | Micro-OLED(seeya) | Pancake | 2412×2288 | 70°H×66°V | ~100 g | 1,299.99 | Spring 2027 |
| XREAL Aura | OST AR, puck | Micro-OLED (Sony) | Prism | 1920×1200 (32 PPD) | 70° | 95 g | 1,279 / 1,499 | Late 2026 |
| Pico Space Pro | MR, split | Micro-OLED (~4,000 PPI) | Pancake | ~40 PPD avg. | n/d | ~270 g | TBA | Q4 2026 |
| Valve Steam Frame | VR, standalone | LCD | Pancake | 2160×2160 | ~110° | 440g | 1,059 / 1,299 | Sep 2026 |
| Samsung Galaxy XR | MR, standalone | Micro-OLED 1.3″ | Pancake | 3552×3840 | n/d | 545g | ~1,800 | Oct 2025 |
| Snap Specs | OST AR, standalone | LCoS | Waveguide | n/d | 51° | 132–136 g | 2,195 | Fall 2026 |
| Samsung AI glasses | AI glasses | None | – | – | – | n/d | TBA | Nov 2026 |
- AIグラス:出荷成長の実質的な原動力
2026年上半期の世界のAIグラス出荷台数は、前年同期比で約250%増加した。ディスプレイ非搭載製品とMetaの出荷台数も同程度の伸びを示した。ディスプレイと光学系を備えたAR & AIグラスは4倍以上の速さで成長したが、母数が小さいため全体の出荷量への影響は限定的である。出荷構成は下図のとおりである。
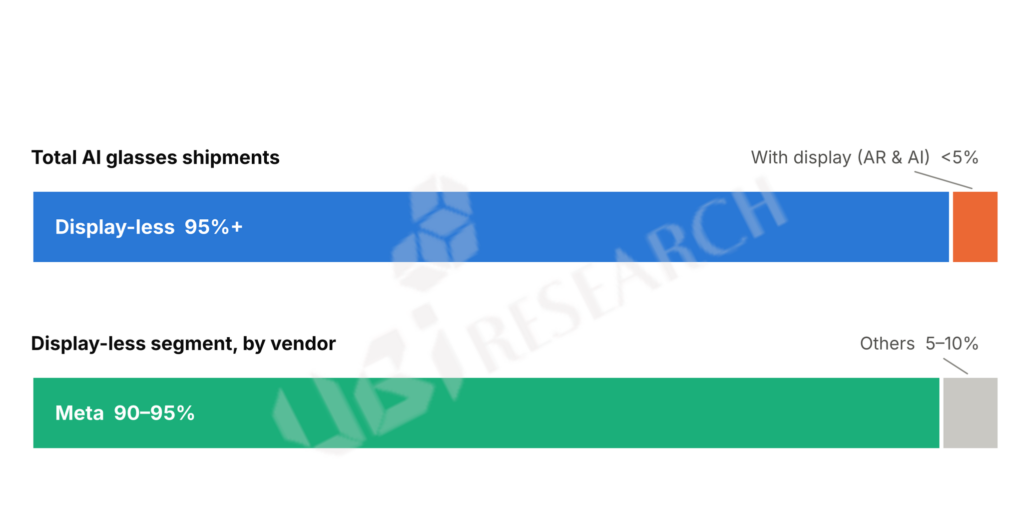
Figure 4. Global AI Glasses Shipment Mix, H1 2026
Note: Approximate values. Source: industry data, compiled by UBI Research.
ディスプレイ搭載セグメントではRokid(若琪)が40%前後のシェアで首位に立ち、Alibaba(阿里巴巴)やINMO(影目)などの中国企業が新製品投入を主導している。中国企業の強さは、比較的成熟した部品サプライチェーンに支えられたものと考えられる。
MetaはConnect 2026で、第3世代Ray-Ban Meta(バッテリー最大9時間)、カメラを省いたオーディオ専用グラス、販売国を拡大したRay-Ban Meta Displayを同時に発表し、ラインアップを100種類以上に拡大した。生産能力も合わせて拡大している。Bloombergは1月、MetaとEssilorLuxotticaが2026年末までに年間生産能力を2,000万台以上に引き上げる案を協議しており、需要次第では3,000万台以上も検討していると報じた。
競合他社も続々と参入している。Samsungは、Google、Gentle Monster、Warby Parkerと共同開発した初のAndroid XR AIグラスを11月に発売する。FCCに登録されたモデルはSM-O200PとSM-O200Jの2機種である。初代製品にはディスプレイがなく、負荷の高いAI演算は接続されたGalaxyスマートフォンが担う。Googleは、オーディオ専用と単眼(monocular)ディスプレイグラスを2026年に、両眼(binocular)ディスプレイグラスを2027年に投入するロードマップを示した。Appleのディスプレイ非搭載グラス(N50)は2027年の発売が有力である。中国ではAlibaba Quark AIグラス、Rokid、TCL RayNeo(雷鸟创新)、Xiaomi(小米)、Baidu(百度)などが競合している。
評価:AIグラス市場は急速に拡大しているが、出荷量の大半がディスプレイ非搭載製品であるため、マイクロディスプレイ需要には直結しない。ディスプレイ需要の本格的な転換点は、Googleの両眼グラスとSamsungのカラーディスプレイグラスが登場する2027年以降と見るのが合理的である。SamsungはSamsung Displayに0.2インチ以下の超小型カラーマイクロディスプレイの開発を要請しており、該当製品は2027年末の発売が取り沙汰されている。
- 高性能VR/MR:価格上昇とMicro-OLED の拡大
Valve Steam Frameは2025年11月の発表後、部品調達の問題で日程が何度も延期された末、9月14日に正式価格を公表した。価格は256GBモデルが1,059ドル、1TBモデルが1,299ドルで、Half-Life: Alyxが同梱される。片目あたり2,160×2,160のLCDを72〜144Hz(144Hzは実験モード)で駆動し、16GBメモリとパンケーキレンズを備える。ValveはもともとValve Index(999ドル)より安く投入するとしていたが、メモリ・ストレージ価格の高騰により結局1,000ドルを超えた。6月に発売されたSteam Machineも1,049ドルと予想より高かった。Valveは10月9日、予約者に対し年末または2027年にかけて購入案内を順次送付すると明らかにした。
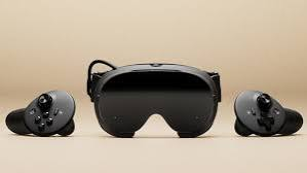
Figure 5. Valve Steam Frame with controllers (Image: Valve)
Samsung Galaxy XR(2025年10月発売)は、1.3インチ、片目あたり3,552×3,840解像度のMicro-OLED を搭載する。当初はSonyが単独で供給していたが、Samsung Displayが2025年11月に量産を開始し、第2のサプライヤーとなった。その結果、高級MRはMicro-OLED 、普及型VRはLCDという構図が固まりつつある。その中で、Meta VR Glassesが1,300ドル台の価格でMicro-OLED を採用したことで、Micro-OLED が採用される価格帯が引き下げられている。
- 光学透過型AR:視野角と光学効率の戦い
SnapはAWE 2026(6月16日)で、初の一般消費者向けARグラスSpecsを2,195ドルで発表した。パックやケーブルなしで単独動作するスタンドアロン構造で、重量は47mmフレームが132g、52mmフレームが136gである。ディスプレイはLCoSと導波路の組み合わせで51°の視野角を提供し、バッテリーは混合使用で約4時間である。出荷は今秋、米国、英国、フランスを対象とする。ただし解像度と最大輝度は公表されていない。
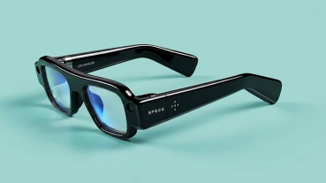
Figure 6. Snap Specs (Image: Snap)
中国TCL RayNeoのX3 Proは、両眼フルカラーMicro LEDとナノエッチング導波路を組み合わせ、76gを実現した。Googleは2022年に買収したRaxiumのMicro LED技術をディスプレイグラスに適用するとされる。XREAL Auraのプリズム方式は、70°の視野角を確保する代わりに外光透過率と前面の厚みで不利になる。整理すると、導波路系は50°前後の視野角で装着性を、プリズム系は70°級の視野角と画質をそれぞれ優先する構図である。
- プラットフォーム・チップセット:Qualcommへの集中とコプロセッサによる差別化
Appleを除く主要XR機器の大半はQualcommのチップを採用している。Meta VR GlassesとXREAL Auraは、同じSnapdragon Reality Eliteをパックに搭載した。Snap Specsは、コンピュータビジョン用とレンズ(Lens)駆動用に2基のSnapdragonプロセッサを搭載した。SamsungのAIグラスにはSnapdragon AR1 Gen 1が採用されると報じられている。メインSoCが事実上共通化する中で、機器間の差別化はメインチップから、センサー処理と低遅延の映像処理を担うコプロセッサへと移りつつある。XREALは自社のX1S空間コプロセッサを、PicoはMR専用の自社XRチップをメインSoCと組み合わせるデュアルチップ構成を採用した。Picoはこれによりエンドツーエンド遅延12msを実現したとしている。AppleのR1と同じアプローチである。
OS間の競争も鮮明になった。Meta VR Glassesのパックは、Quest 3と同じOSを搭載し、既存のQuestコンテンツをそのままサポートする。GoogleのAndroid XRは、AIグラス、ディスプレイグラス、有線XRグラス、ヘッドセットを一つのSDKで束ねており、XREAL Auraは発売時点でGoogle Playと約100本のXR専用アプリに対応する。これにApple visionOS、Pico OS 6、Valve SteamOSが加わり、5つのプラットフォームが競合する構図である。ハードウェア仕様が似通うほど、コンテンツエコシステムとAIアシスタント(Meta AI、Gemini、Siri)の完成度が購入判断により大きな影響を与えるだろう。
- ディスプレイと部品の観点からの分析
7.1 Micro-OLED サプライチェーン:中国企業の先行
MetaのVR Glassesには、SeeYA(视涯科技)のMicro-OLED (0.91インチ、2,560×2,560解像度)が1台あたり2枚搭載される。
7.2 Samsung DisplayのRGB Micro-OLED への賭け
Samsung DisplayはAWE 2026で、40,000 nit級の1.3インチRGB Micro-OLED を披露した。白色OLEDにカラーフィルターを用いる従来のW-Micro-OLED とは異なり、RGBを直接パターニングして輝度と効率を高める方式である。Samsung Displayは約3,000億ウォンを投じ、月3,000枚規模の12インチRGB Micro-OLED ラインをA2工場に構築することを推進しており、目標量産時期は2028年である。
40,000 nitはパネル単位の数値である点にも留意が必要である。パンケーキレンズの光効率は高くなく、導波路の効率はそれよりはるかに低い。したがって、ユーザーがアイボックス(eyebox)で体感する輝度はパネル輝度の一部にとどまる。XRディスプレイのボトルネックは、パネル単体の仕様から、光学系を含むシステム効率へと移りつつある。高輝度RGB Micro-OLED の価値も、結局は光学損失をどれだけ補えるかで決まるだろう。
Table 2. Display & Optics Map by XR Segment
| Segment | Main Display | Optics | Examples | Key Bottleneck |
| Premium MR/VR | Micro-OLED (W+CF → RGB) | Pancake | Vision Pro, Galaxy XR, Meta VR Glasses, Pico Space Pro | Panel cost; eyebox luminance after optical loss |
| Value VR | Fast LCD | Pancake | Steam Frame, Quest 3 | Contrast, black level, weight |
| Tethered OST glasses | Micro-OLED (Sony) | Prism | XREAL Aura | Vertical FOV, see-through dimming |
| Standalone AR | LCoS / Micro LED | Waveguide | Snap Specs, RayNeo X3 Pro | Optical efficiency, FOV, power |
| Display AI glasses | LCoS / Micro LED (≤0.2″) | Waveguide (mono → bino) | Ray-Ban Meta Display, Android XR display glasses | Outdoor brightness, cost, size |
Source: UBI Research analysis based on public announcements and press reports.
- 示唆と展望
- 1,000〜1,300ドル価格帯の定着:Meta、XREAL、Valveの価格がこの帯域に集まった。メモリ価格の上昇が続けば、2027年の新製品もこの価格帯から抜け出すことは容易ではない。結局、出荷拡大は値下げよりも、コンテンツと利用シナリオの説得力にかかっている。
- Micro-OLED 需要の単一製品への依存:2027年のMicro-OLED 出荷量の増加は、Meta VR Glassesの初期販売に大きく左右される。SeeYAの追加受注も販売実績に連動すると伝えられている。この製品に依存した需要見通しは、条件付きで解釈すべきである。
- 韓国ディスプレイメーカーの課題:Samsung DisplayはGalaxy XRの第2サプライヤーの地位とRGB Micro-OLED の技術力を確保したが、大規模なRGB Micro-OLED 量産の目標は2028年である。その間、SeeYAなどの中国企業がMetaの数量で量産経験とコスト競争力を蓄積している。2インチ級の超小型カラーディスプレイで機会を先取りできるかどうかが次の勝負どころとなる。
- AIグラスからディスプレイグラスへの移行時期:現在の成長はディスプレイ非搭載製品が牽引している。マイクロディスプレイと導波路の需要の本格的な拡大は、Googleの両眼グラス、Samsungのカラーディスプレイグラス、Appleの次期製品が発売される2027年以降と見込まれる。