
1. 概要:ARグラス市場の拡大とディスプレイ競争構図の変化
ARグラス市場の成長が加速している。2026年のARグラス出荷台数は、2025年の約60万台から130万台前後へと2倍以上に増える見通しで、2027年も高い成長が続くとみられる。年初の時点では2026年の出荷を100万台に届かない水準と見る向きが多かったが、Meta Ray-Ban Displayの部品発注が発売直後から相次いで増えたことで、予測値は上方修正が続いた。ディスプレイを搭載したグラスが、実際の需要を確認する段階に入ったといえる。
出荷が増えるにつれ、どのディスプレイがこの数量を獲得するかがサプライチェーンの関心事となっている。2026年の技術別シェアは、OLEDoSとLEDoSが合計で約80%を占め、そのうちOLEDoSがわずかに上回る見通しである。OLEDoSは映像視聴型グラス、LEDoSは軽量な情報表示型グラスで強みを持つ。残りの約20%を占めるLCoSは、ARグラス市場におけるMetaのシェア(約20%)とほぼ一致する。つまりLCoSのシェアは事実上Meta Ray-Ban Displayという一製品の販売に依存しており、この構図はMetaの次期製品の選択次第で大きく変わり得る。
本稿では、3技術の特性と用途別の採用状況を整理し、技術ごとの課題と転換条件を分析する。続いて、新たな競争領域として浮上した情報表示型グラス市場と、2030年までの技術別展望を検討し、韓国ディスプレイ産業への示唆をまとめる。
2. マイクロディスプレイ技術の比較
2.1 方式の分類
XR用マイクロディスプレイは、自ら発光するかどうかによって、LCoS、DLP、LBSのような非自発光方式と、OLEDoS、LEDoSのような自発光方式に分けられる(Figure 1)。DLPとLBSは光学系が複雑で、解像度やFoVに制約があるためARグラスでは非主流であり、実際の競争はOLEDoS、LEDoS、LCoSの3技術の間で繰り広げられている。
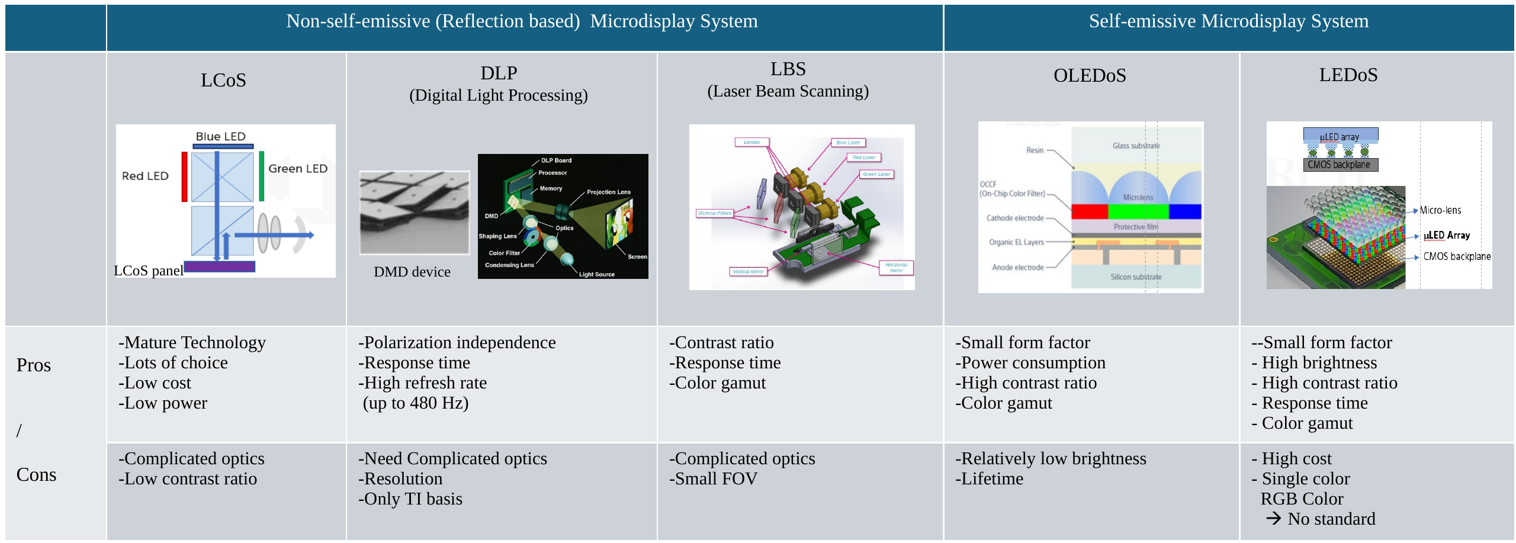
Figure 1. Microdisplay technologies for XR: reflective vs. self-emissive
3技術はいずれもCMOSシリコンバックプレーン上に画素を形成する点は共通だが、発光方式とコスト構造が異なる(Table 1)。OLEDoSは有機発光層を蒸着した自発光素子で、コントラストとフルカラー画質が強みであり、輝度と寿命のトレードオフが弱点である。LEDoSは無機のGaN・AlGaInP LEDを接合した自発光素子で、パネル輝度は数百万nitに達するが、フルカラー化と赤色効率が課題である。LCoSは外部光源の光を反射・変調する素子で、プロセスが最も成熟しパネルも安価だが、偏光損失と照明光学系の体積を伴う。
Table 1. Key Characteristics of OLEDoS, LEDoS and LCoS
| Item | OLEDoS | LEDoS | LCoS |
| Emission | 自発光、有機 | 自発光、無機 | 反射型変調、外部光源 |
| Best disclosed density | 6,020 ppi @0.9″ (BOE) | 10,160 ppi @2.5 μm (JBD) | 3.0 μm, 1,632×1,536 (OMNIVISION) |
| Peak luminance (panel) | 40,000 nit (Samsung Display RGB 1.3″) | 2,000,000 nit (JBD Phoenix) | 350,000 nit (Himax·AUO front-lit) |
| Weak point | 青色材料の寿命、数μmのRGBパターニング | 赤色効率、フルカラーのコスト | 偏光損失、低APL時の電力下限 |
| Shipping in | MRヘッドセット、ビューアグラス | 単色AIグラス、3パネルフルカラー | Meta Ray-Ban Display |
Source: company announcements, compiled by UBI Research. Luminance values are panel-level figures disclosed by each company under different test conditions.
2.2 性能比較における留意点
性能数値を比較する際には、パネルサイズの正規化が必要である。公開事例の間では、パネル面積で約100倍、画素面積で約9倍の差がある(Figure 2)。輝度は面積当たりの値であるため比較できるが、電力と光束は面積に比例するため、必ず単位面積当たり、あるいは目に届く光束当たりで比較しなければならない。各社が公表する輝度も、パネル、光エンジン、目の位置のどこで測定したかがまちまちで、同じ「nit」でも数百倍異なる意味を持ち得る。3技術とも、パネル単体の輝度と解像度はすでにARグラスの要求水準を超えている。実際の競争力は、光学系を経て目に届く輝度と、そのときの電力、そしてコストで決まる。
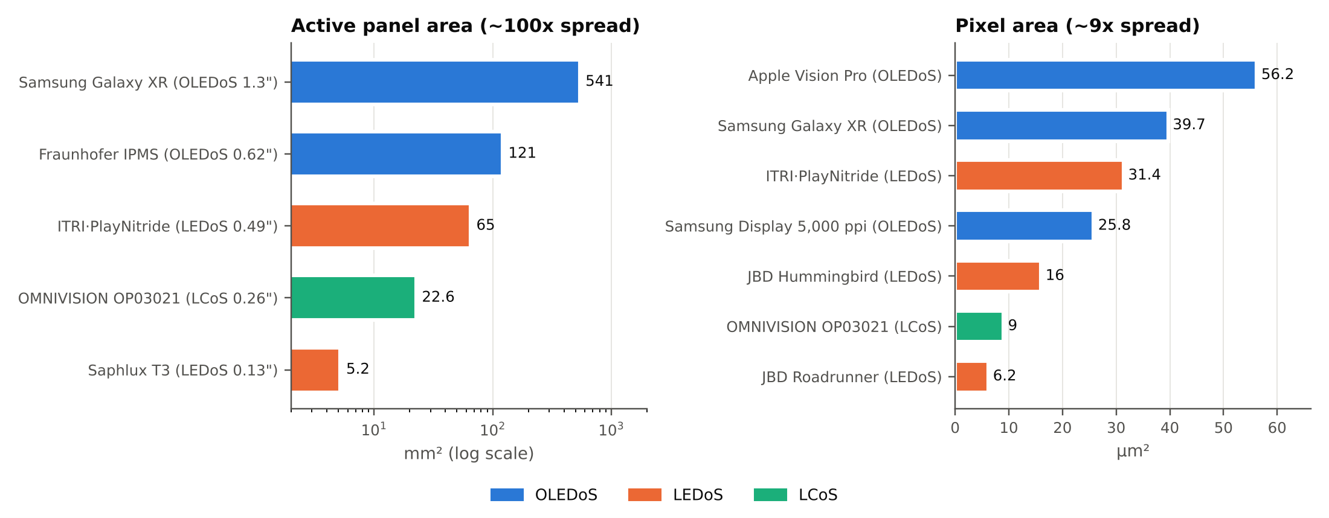
Figure 2. Panel Area and Pixel Area of Disclosed Microdisplays
Source: company announcements, compiled by UBI Research.
3. 用途別の技術採用状況
3.1 デバイス種別ごとの採用技術
技術の選択は光学方式とセットで決まる(Table 2)。パンケーキレンズを用いるMRヘッドセットは1インチ以上、バードバス型ビューアグラスは0.5インチ前後、導波路型AIグラスは0.3インチ以下のパネルを使う。この区分が最も明確に表れているのがMetaである。Metaは出荷中のRay-Ban DisplayにLCoSを、技術試作機OrionにMicro LEDを、2026年に発表したVR GlassesにOLEDoSを採用している。3技術は互いを置き換える関係というより、用途と時期に応じて役割を分担する関係にある。
Table 2. Display Technology by XR Device Segment
| Segment | Optics | Panel size | Main technology (2026) | Direction to 2030 |
| MR / VR headset | Pancake, VST | > 1.0″ | OLEDoS(低価格機はLCD) | OLEDoS継続、RGBダイレクトパターニングで高輝度化 |
| Viewer glasses | Birdbath | ~0.5″ | OLEDoS | OLEDoS継続、価格競争が激化 |
| Info-type AI glasses | Waveguide | < 0.3″ | LCoS、単色LEDoS | 単色グリーンでOLEDoSとLEDoSが競合、2色LEDoS |
| Full-color AR glasses | Waveguide | < 0.3″ | 3-panel LEDoS | 単一パネルLEDoS(QDCCなど)が候補 |
Source: UBI Research analysis based on public announcements.
3.2 技術別の主要サプライヤー
供給面でも、3技術はそれぞれ異なる構図を示している(Table 3)。OLEDoSでは日本と韓国の先行企業と、12インチラインを武器とする中国企業が競合している。LEDoSでは中国企業が量産を主導する一方、日本、台湾、欧州の企業がそれぞれ異なる構造でフルカラーを狙っている。LCoSは米国、台湾、韓国の少数企業がパネルを供給している。韓国はOLEDoSのSamsung Display、LCoSのRAONTECH、LEDoS駆動ICのSapien Semiconductorsが各分野に存在するが、LG DisplayがOLEDoS事業を保留したことで、量産基盤はSamsung Displayに集中している。
Table 3. Key Microdisplay Suppliers and Status in 2026
| Technology | Region | Key suppliers | 2026 status |
| OLEDoS
|
Japan / Korea | Sony, Samsung Display(eMagin) | SonyはMR・ビューア向けの主力供給、Samsung DisplayはGalaxy XRのセカンドソースとRGBダイレクトパターニング量産投資を推進 |
| China | SeeYA, BOE, SIDTEK, BCDTEK, Homways, Rayvision | 12インチラインの点灯・増設競争、SeeYA上場(2026.3) | |
| LEDoS | China | JBD, Hongshi, Raysolve, VJIO, QiuShui | JBDが単色量産をリード、新興企業がライン稼働(QiuShui 8インチ、2026.10) |
| Japan / Taiwan / Europe | Sony, PlayNitride, Porotech, MICLEDI | Cu-Cu接合、QDCC、モノリシックなどで単一パネルフルカラーを開発 | |
| LCoS | US / Taiwan / Korea | OMNIVISION, Himax, RAONTECH | Meta Ray-Ban Displayに供給、3 μm画素・フロントライト照明 |
Source: company announcements, compiled by UBI Research.
4. 技術別の課題と転換条件
4.1 OLEDoS:生産能力の拡大とRGBダイレクトパターニング
OLEDoS市場の構図を変える第一の要因は、中国の12インチ生産能力である。中国の12インチOLEDoS生産能力は、2025年の3社(SeeYA、BOE、SIDTEK)による月約2万枚から、2027年には7社以上、月5万枚以上に拡大する見通しである。歩留まり50%を前提とすると、MRヘッドセット年間1,000万台とAIグラス年間3億台以上を供給できる規模であり、需要予測を大きく上回る。12インチプロセスの歩留まりはまだ30%以下とされるものの、供給過剰による値下げ圧力は強まらざるを得ない。首位のSeeYA(视涯科技)は2026年3月に上海STAR市場に上場し、上期売上高は前年同期比288%増加、海外売上高が初めて国内を上回った。BCDTEK(芯视佳)は2025年12月に12インチラインで初のパネル点灯を果たし、Homways(宏禧科技)は2026年10月の点灯を目標としていた。
第二の要因はカラー構造である。現在主流の白色OLEDとカラーフィルター(W+CF)方式では、フィルターが発光の約3分の2を吸収する。画素ピッチが4 μmを下回ると、開口率の低下と電流密度の上昇が重なり、カラーフィルターの除去は輝度だけでなく高PPI化の前提条件となる。RGBダイレクトパターニングではSamsung Displayが先行している。eMagin買収で得たシリコンマスク技術をもとに、K-Display 2025で5,000 ppiの1.4インチと20,000 nitの1.3インチを、AWE 2026では40,000 nit級の1.3インチを公開した。業界によると、12インチRGB OLEDoS量産投資(約3,000億ウォン)が社内審議を通過し、量産目標は2028年である。
第三の要因は青色材料である。青色は依然として蛍光材料であるため、スタック全体の輝度・寿命の上限を決めている。青色りん光あるいはハイパーフルオレッセンス材料の適用時期が、OLEDoSの高輝度AR参入の時期を左右するだろう。
4.2 LEDoS:単色からフルカラーへの段階的移行
LEDoSは現在、出荷の大半が単色であり、フルカラーでは単色パネル3枚を合成する3パネル方式が事実上唯一の量産ルートである。単一パネルでのフルカラー候補はQD色変換(QDCC)、モノリシックRGB、接合による垂直積層であり、CIOE 2026の発表企業は本格量産を2029~2030年以降と見込んでいる。その間を埋めるのが赤・緑の2色である。業界によると、LEDoSのサプライチェーンはフルカラーに直行せず、2色ソリューションを開発している。情報表示型UIは、赤の警告、緑の情報、2色を混ぜた黄色系だけでも大半を表現できる。青色は発光効率こそ最も高いが、目の視感度が低いため輝度への寄与が小さく、テキストの可読性への影響も限定的である。そのため青色を除いて2色で構成すれば、3色合成の負担を減らしつつ必要な色表現を確保できる。単一パネルのフルカラーに最も近いQDCCにも、まだ開発課題がある。QD色変換技術の発表で示された信頼性目標は、MRが青色光密度2.5~7.5 W/cm²で数十時間、ARが25 W/cm²以上で100時間以上である。引用された最高水準の事例であるMojo Visionの赤色QD(2.3 μmサブピクセル)は10 W/cm²でLT90約500時間であり、MR条件には近づいたもののAR条件とはまだ開きがある。供給面では、JBD(上海显耀显示)が単色量産をリードするなか、Hongshi(鸿石智能)、Raysolve、VJIO、QiuShui(秋水半导体)が急速に追い上げている。QiuShuiはエッチング損傷をなくした無損傷構造とハイブリッドボンディングを採用した8インチラインを2026年10月に稼働させる予定である(フル稼働時で月約1,000枚)。
4.3 LCoS:短期的な主力から普及型・特殊用途へ
Meta Ray-Ban Display(600×600、5,000 nit、FoV 20°)の発売により、LCoSは初めて一般消費者市場に採用された。しかし照明を常時点灯させる構造のため、通知や字幕のように画面の大部分が黒い低APLコンテンツでは電力面で不利である。業界ではLCoSを、LEDoSのコストとエコシステムが成熟するまでの過渡的な解決策とみる見方が一般的であり、MetaもPlessey、JBD、Sapien SemiconductorsなどMicro LED関連サプライヤーとの協力関係を築いている。ただし、位相変調型SLMのように自発光パネルでは代替できない領域や、フロントライトや光源のローカルディミングで消費電力を抑えた普及型グラスでは、その地位を維持するだろう。
評価:OLEDoSは生産能力とコスト、LEDoSはカラー化と信頼性、LCoSは低APL時の電力が、それぞれの関門である。3つの関門が開く時期が異なるため、技術間の勢力図は一度に変わるのではなく、用途ごとに段階的に再編されていくだろう。
5. 情報表示型ARグラス市場の競争
最近の市場で最も注目すべき変化は、OLEDoS陣営が情報表示型市場への参入に向けて単色グリーン構成を検討している点である。緑はOLEDで効率と寿命が最も優れた色である。カラーフィルターが不要となり、青色材料の寿命限界や導波路の色ごとの効率差を補正する負担もなくなる。すでにSeeYAは0.4~1.03インチの製品群に20,000 nit級の単色グリーン仕様を、Guozhao(国兆光电)は12,000 nitの単色グリーン0.6インチ製品を、BCDTEKは0.96インチの単色グリーン製品を揃えている。供給過剰に直面する中国OLEDoSメーカーにとって、情報表示型グラスは魅力的な新規需要先である。
これまでLEDoSの領域だった単色グリーン市場で、2つの技術が初めて同じ条件で競い合うことになる。競争力を分ける基準はTable 4のとおりである。LEDoSは輝度の余裕と低APL時の電力で、OLEDoSは成熟した生産基盤とコストで優位に立つ。通知・字幕中心のUIはAPLがおおむね10%以下と低く、LEDoSの電力優位が際立つ領域にあたる。一方OLEDoSは発光角が広く導波路への入射効率が低いため、光を平行に揃えて発光角を狭めるコリメーション(collimation)構造やマイクロレンズが前提条件となる。
Table 4. Mono-Green OLEDoS vs. LEDoS for Information-Type AR Glasses
| Criterion | Mono-green OLEDoS | Mono-green LEDoS |
| Panel luminance headroom | ~20,000 nit class | ~2,000,000 nit class (green) |
| Waveguide coupling | 発光角が広く、コリメーション構造が必要 | OCL・狭い発光角を実現しやすい |
| Power at low APL | 自発光、良好 | 自発光、最も有利 |
| Supply base and cost | 12インチの能力過剰、コスト低下の余地 | エピ・接合の歩留まりがコストを左右 |
| Path to color | RGBダイレクトパターニング(2028~) | 2色 → 3パネル → 単一パネル |
Source: company announcements; UBI Research analysis.
6. 2030年までの技術別展望
UBI Researchは、2030年までに技術間の勢力図が3段階で変化するとみている(Table 5)。2026年までは用途別の分化が定着する時期である。MRヘッドセットとビューアグラスにはOLEDoSが使われ、情報表示型グラスはLCoSと単色LEDoSが分け合う。2027~2029年は、単色グリーン領域での競争、中国OLEDoSの価格競争、RGBダイレクトパターニングの量産検証が重なる再編期である。2030年以降は、単一パネルのフルカラーLEDoSが量産性を確保できるかどうかで、ARグラスの主流技術が決まる。
Table 5. Outlook by Technology and Switching Triggers, 2025–2032
| Period | OLEDoS | LEDoS | LCoS | Trigger to watch |
| 2025–2026 | MR・ビューアの主力、中国12インチの点灯・増設 | 単色量産、3パネルフルカラー出荷 | Metaの単一製品で約20% | 出荷130万台前後の達成、Metaの販売 |
| 2027–2029 | 単色グリーンで情報表示型に参入、価格競争、RGBダイレクトパターニング量産 | 2色が拡大、W2W・D2W2Wへ移行、QDCCはMRから | 普及型へ移行 | Meta次期製品のディスプレイ、SDCの2028年量産 |
| 2030–2032 | 映像型AR・MRの高画質市場 | 単一パネルフルカラーを確保すればARの主流に | SLM・特定製品群 | 赤色効率、QDの25 W/cm²での信頼性 |
Source: CIOE 2026 presentations, company announcements; UBI Research outlook.
この展望における最大の不確実性はMetaの選択である。Metaの次期ディスプレイグラスがLEDoSに切り替われば、LCoSのシェアは急速に縮小し、LEDoSがシェア首位に浮上する可能性がある。逆に、中国OLEDoSの単色グリーン製品がコストと導波路結合効率をともに解決すれば、OLEDoSが映像型と情報表示型の両方で数量を確保するシナリオもあり得る。
7. 示唆と主要チェック指標
第一に、性能比較の基準を変える必要がある。パネル輝度はすでに十分に高く、実際の競争力は導波路を経て目に届く輝度と、そのときのシステム電力で決まる。パネル、光エンジン、目の位置を区別する測定基準点と、APLやduty条件の表記が業界共通の慣行として定着してこそ、公正な比較が可能になる。
第二に、韓国業界は時間との戦いを強いられている。Samsung DisplayのRGBダイレクトパターニングOLEDoSは、中国のWOLED+CFによる物量競争とは一線を画す資産だが、単色グリーンの情報表示型市場はそれより先に立ち上がりつつあり、中国の12インチ生産能力とLEDoSのサプライチェーンが先に押さえる可能性が高い。LCoS(RAONTECH)とLEDoS駆動(Sapien Semiconductors)を除けば国内の供給基盤が薄い点も重荷である。
第三に、技術方式に関係なく需要が生まれる領域に機会を見いだすべきである。青色りん光・ハイパーフルオレッセンス材料、12インチ蒸着・封止装置、マイクロディスプレイの検査・計測は、どの技術が主導権を握っても必要とされる分野である。今後チェックすべき指標はTable 6のとおりである。
Table 6. Key Indicators to Monitor
| Indicator | Why it matters | Next checkpoint |
| Meta次期ディスプレイグラスのパネル方式 | LCoS約20%の行方を決定 | 次期製品の発表時期 |
| 中国12インチOLEDoSのウェハ投入・歩留まり | 価格下落の速度と単色グリーン参入の余力 | 2027年に能力が月5万枚に達するか |
| 単色グリーンOLEDoSのデザインイン | OLEDoSの情報表示型市場参入を確認 | AIグラス新製品の仕様 |
| 2色LEDoSの量産出荷 | LEDoSのカラー化ルートを検証 | 中国企業の量産発表 |
| QD信頼性(青色25 W/cm²以上) | QDCCのAR参入条件 | 学会発表(SID 2027など) |
| Samsung Display RGB OLEDoS投資の実行 | 韓国の差別化の時期 | 装置発注(2026年第4四半期見込み) |
Source: UBI Research.