
1. 概要:Android XR初のメガネ型デバイス「AURA」が示したこと
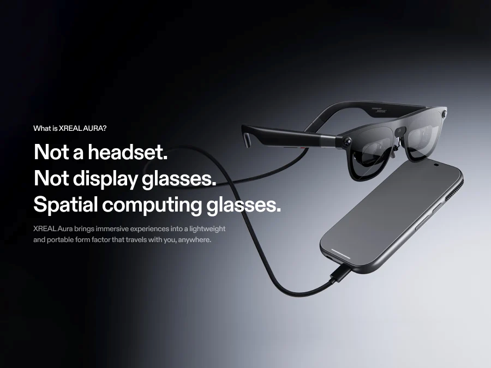
図1. XREAL AURA:テザー接続型コンピューティングパックを備えた光学シースルーグラス
出典:XREAL
GoogleとXREAL(太若科技)は10月28日(現地時間)、Android XRを搭載した初の有線XRメガネ「XREAL AURA」を正式に発売した。米国、カナダ、韓国では同日から注文受付を開始し、日本では11月2日から注文を受け付け、初出荷は11月中旬となる。 価格は12GB/256GBモデルが1,279ドル、16GB/512GBモデルが1,499ドルで、年末まではそれぞれ1,099ドルと1,299ドルの発売記念価格が適用される。発売時点では、Google Playアプリに加え、XR専用アプリ約150本が提供される。 韓国が第1次発売国に含まれたことで、国内の消費者もAndroid XRグラスを初めて直接購入できるようになった。
ディスプレイは各眼ごとに1,920×1,200解像度のSony製マイクロOLED(OLEDoS)を最大120Hzで駆動する(表1)。光学透過型(OST)構造により視野角70°を実現しており、これはXREALがこれまでに発売した光学透過型製品の中で最も広く、前作「One Pro」の57°より13°広い。 演算を担うQualcomm Snapdragon Reality Eliteとバッテリーはケーブルで接続されたパックに収め、メガネフレームには低遅延映像処理を担うXREALのX1Sコプロセッサのみを残すことでメガネの重量を95g未満に抑えた(図1)。 Snapdragon Reality EliteはAURAで初めて商用製品に搭載された。レンズには電気変色式調光を採用しており、映像に集中する際に周囲を暗くすることができる。最大輝度は1,050 nitと報じられているが、パネル基準なのか目の位置基準なのかは明らかにされていない。
表1. XREAL AURA 主要仕様
| 項目 | XREAL AURA |
| 発売 | 2026年10月28日(受注開始:米国、カナダ、韓国;日本は11月2日から)、11月中旬より出荷開始 |
| 価格 | 1,279ドル(12GB/256GB)、1,499ドル(16GB/512GB);2026年12月までの発売記念価格:1,099ドル/1,299ドル |
| ディスプレイ | Sony Micro-OLED (OLEDoS)、片目あたり1,920 × 1,200、最大120 Hz |
| 輝度 | 1,050 nit(報道値;測定ポイントは非公開) |
| 光学系 | 光学式シースルー、視野角70°(XREALラインナップ中最大)、エレクトロクロミック調光 |
| 重量 | < 95 g(メガネ本体のみ、コンピューティング・パックを除く) |
| コンピューティング | Puck:Snapdragon Reality Elite(初搭載デバイス)+バッテリー;メガネ:XREAL X1S コプロセッサ |
| プラットフォーム | Android XR、Gemini;発売時点で150以上のXR専用アプリ |
出典:GoogleおよびXREALの発表(2026年10月)、報道。輝度値は報道通り。
AURAは現在OLEDoSがARメガネにおいてどのような位置づけにあるかをよく示している。導波管を使用しない光学透過型構造は回折導波管よりも光効率が大幅に高いため、現在のOLEDoSの輝度でも広い視野角と屋内・屋外での使用に対応できる。 その代わり、光学系の体積のせいでメガネの重量は90g台にとどまっており、一日中着用する日常用メガネの基準として挙げられる50gとは程遠い。50g以下のメガネを実現するには光効率が1%前後にとどまる導波管を使用する必要があり、その場合、ディスプレイに求められる条件は一変する。 本稿では、AURAを出発点として光学効率がディスプレイに要求する輝度と光学経路ごとのディスプレイ技術の適合性を検討した後、次の勝負所となる導波管の3つの路線における競争構図を整理する。
2. 光学が定める輝度の上限
2.1 光学経路によって数十倍も異なる効率
パネルから目まで伝達される光の割合は光学方式によって大きく異なる。映像鑑賞用ビューアーメガネに使われるバードバスは25~30%、VRやMRヘッドセットのパンケーキレンズは10~20%、幾何反射型導波管は約10~12%を伝達する。一方、回折型導波管は0.4~4%にとどまる。 同じパネルであっても、どの光路を通るかに応じて目に届く輝度が2桁以上も異なることになる。
2.2 周囲光が要求する輝度
透過型ARでは仮想映像が背景よりも十分に明るくなければ認識できない。テキストの判読基準として必要な眼位置輝度は室内のオフィスで約40 nit、曇りの屋外で約320 nit、直射日光下で約3,200 nitであり、室内と直射日光の下では約80倍の差がある。この目標値を光学効率で割ると各光路がパネルに要求する輝度が算出される(図2)。パンケーキ型MRとバードバス型は1,300~1,400 nit、幾何学的反射型導波管は約4,200 nitであり、これらは現在のOLEDoSで対応可能である。回折型導波管は最適化設計であっても約12,200 nit、日中の屋外では約36,600 nitが必要となる。
表2. 周囲光による眼輝度予算(ウェーバーコントラスト0.5)
| 条件 | シーン輝度 | T = 1.00 | T = 0.85 (クリアWG) | T = 0.35(調光済み) |
| 屋内のオフィス | 80 nit | 40 nit | 34 nit | 14 nit |
| 曇りの屋外 | 637 nit | 318 nit | 271 nit | 111 nit |
| 直射日光下 | 6,366 nit | 3,183 nit | 2,706 nit | 1,114 nit |
出典:UBI Researchのモデル。Tは透過率であり、シーンの輝度値はモデルの仮定値である。
表からわかるように、レンズの外部透過率を下げると必要な輝度もそれに応じて減少する。パネルの輝度を上げることは発熱や寿命に制約されるが、背景を暗くすることはパネルの寿命とは無関係である。Meta Ray-Ban Displayが光変色レンズをSnap Specsが電気変色レンズを採用したのもこのためである。10月に発売されたXREAL AURAも、電気変色による調光を採用している。
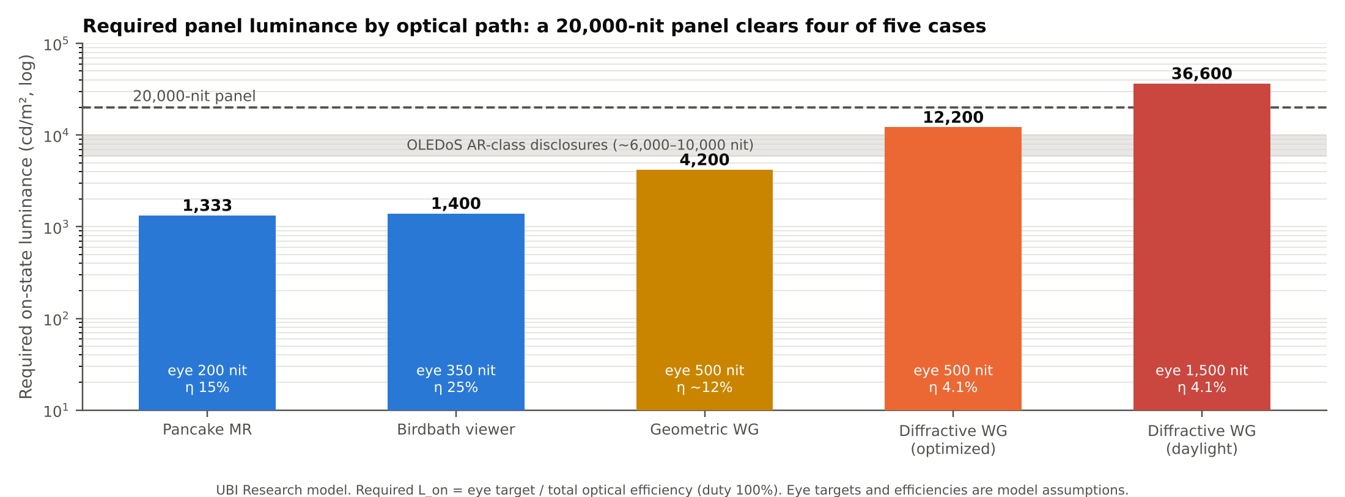
図2. 光路ごとの必要パネル輝度
出典:UBI Researchモデル。必要なオン状態輝度=眼の目標値/総光学的効率(デューティ100%)
AURAが位置する範囲も図2で確認できる。導波管を使用しない光学透過型メガネやBirdbathビューアーは1,000 nit台のパネル輝度で曇りの屋外まで対応可能であり、現在量産中のOLEDoSの輝度範囲内にある。 一方、回折型導波管は最適化設計であってもそれより約9倍明るいパネルを必要とする。この格差を縮めるための導波管設計の方向性については、第4章で扱う。
3. 光路がディスプレイ技術を決める
光学効率の差はそのままディスプレイ技術の適合性の差につながる。顔にかかる重量が軽くなるほど効率の低い光学系を使わざるを得なくなり、一日中装着できる50 g以下のメガネには回折導波管しか選択肢が残らない。この範囲では輝度の余裕が大きいLEDoSと光エンジンとの整合が容易なLCoSが有利である。 OLEDoSの位置付けをアーキテクチャ別にみると安定、競合、露出の3つの区分に分けられる(表3)。
表3. XRアーキテクチャ別OLEDoSの位置付け
| XRアーキテクチャ | 光学効率 | OLEDoSの位置 | 競合技術 | 決定要因 |
| パススルー型MR(パンケーキ型) | 10~20% | 安定性:事実上代替品なし | LCD(採用減少) | コントラスト比、画素密度 |
| バードバス型ビューアーメガネ | 25~30% | 安定:現在の標準 | LCoS(コスト) | シングルパネル・フルカラー、原価 |
| 幾何学的反射型WG | ~10~12% | 競合:条件付きで可能 | LCoS、LEDoS | 原価、カラー構造 |
| 回折型WG(シースルー) | 0.4~4% | 露光:構造的に不利 | LEDoS、LCoS | 光損失、昼間のコントラスト |
出典:UBI Researchの分析。
パススルー型MRやビューアーメガネにおいてOLEDoSの地位は揺るぎない。密閉型光学系であるため日光と競合する必要がなく、高い画素密度と完全な黒の表現が競争力を決定づけるからだ。広い視野角と映像への没入感を前面に打ち出したAURAがソニーのOLEDoSを採用したのも同じ理由である。 幾何学的反射型導波管では物理的にはOLEDoSの採用が可能だが、この経路の代表製品であるMeta Ray-Ban DisplayがLCoSを採用したようにコストとカラー構造が結果を決定づける。回折型導波管では基本設計ではOLEDoSに対応できず、単色緑構成や視野角(FoV)の制限、調光を組み合わせた条件付き経路でのみ参入が可能だ。 OLEDoS陣営が情報表示型メガネ向けに単色緑色製品を検討しているのもこのためだ。
4. 次の勝負所:導波管3路線の競争
4.1 AURAの次の課題:50g以下のメガネと導波管
AURAは広い視野角と高い光効率を得る代わりに、95gに近い重量と体積を持つ光学系を採用した製品である。50g以下の日常用メガネを実現するには光学系を1mm前後の薄い板に置き換える必要があり、現在その役割を果たせるのは導波管だけである。 導波管業界が2028年以降の目標として提示している視野角がAURAと同じ70°である点も注目すべき点だ(4.4節)。
導波管の効率が低い理由はプロセスの未熟さではなく、物理的な条件にある。導波管は小さな入力瞳孔を広いアイボックスに複製し、目が動いても映像が見えるようにするが、光を広く広げる分だけ輝度は低下せざるを得ない。 基板が薄いほど入力瞳孔が小さくなり、基板の厚さを1.0 mmから0.3 mmに減らすと同じ明るさを出すために約11倍明るいパネルが必要になる。フルカラーを1枚の基板で実現するには屈折率1.8以上の高屈折率基板が必要であり、自発光パネルは光を広い角度で放出するため、光エンジンが受け入れる狭い角度の外に相当量を失う。
パネルの輝度を上げるだけでは解決策にはならない。業界が目標として掲げる20,000 nitのOLEDoSを用いて回折導波管メガネを設計してみると、3層の低屈折率導波管に低残像駆動を採用した従来の設計では目の位置での輝度は20 nitにとどまる。 一方、屈折率1.9の単層導波管、常時点灯(DC)駆動、狭いアイボックスとFoV 25°を組み合わせると、824 nitまで上昇する。 同じパネルで42倍の差が生じ、その差はすべて導波管構造と駆動方式、システム仕様によるものである。ここにレンズを暗くする電気変色調光を加えると直射日光の下でもテキストが読めるレベルになる。
4.2 光を屈折させる方式による分類
導波管は光を屈折させる素子によって3つの方式に分類される。基板内部の部分反射鏡の配列で光を反射させる幾何反射型(GWG)、表面のナノ格子で光を回折させる表面レリーフ格子型(SRG)、感光フィルム内部に体積格子を刻んだ体積ホログラフィック型(VHG)である。 光を基板内に導き入れる結合方式(グレーティングまたはプリズム)と基板材料(高屈折率ガラス、軽量樹脂、炭化ケイ素)は各方式ごとに組み合わせが異なる。3つの方式は基本構造が同じだが、光を屈折させる原理の違いにより、効率、色品質、外部への光漏れ、厚さ、およびコストにおいて明確な違いが見られる(表4)。
表4. GWG vs. SRG vs. VHG:主な特性
| 項目 | GWG(幾何学的反射型) | SRG(表面レリーフグレーティング) | VHG / PVG(ボリューム ホログラフィック) |
| 光の屈折 | 部分反射ミラーアレイ | 表面ナノ格子の回折 | 体積ブラッグ格子の回折 |
| 色分散 | ほとんどない | 大きい(虹、色の不均一) | 中程度(ブラッグ選択性により緩和) |
| 効率 | 高い | 低~中 | 中(単色が優勢、フルカラー時は低下) |
| 前面リーク | 低い | 高い(プライバシーの問題) | 低い |
| 厚さ/重量 | 厚い、1 mm未満開発中 | 最も薄い(層あたり0.5~0.8 mm) | 薄い(0.6–0.8 mm) |
| 成熟度 | 量産段階へ | 最も成熟、多数が量産中 | 量産の初期段階 |
| 主要ベンダー | Lumus、SCHOTT、Quanta、
Raypaitech |
GreatAR、Goeroptics、SEEV、
Snap |
DigiLens、Nikahood、Crystal-Optech |
出典:CIOE 2026における各社のプレゼンテーションおよび公開情報;UBI Researchの分析。
4.3 方式ごとの強みと課題
GWGは反射が波長にほとんど影響されないため、1枚の板でフルカラーを実現でき、外部への光漏れも少ない。Meta Ray-Ban Displayがこの方式を採用したことで、民生用ディスプレイAIメガネにおいて初めて実証された技術路線となった。 課題は、ガラス板を積層し、斜めに切断して研磨する工程のコストと厚さである。設計企業のLumusはSCHOTTに続き2026年9月にQuantaとライセンス契約を締結し、生産基盤を拡大した。また、中国のRaypaitech(理湃光晶)は年間100万セット以上の規模を持つ新工場を稼働させている。
SRGは半導体プロセスとナノインプリントを利用できるため大量生産と薄型化に最も有利であり、量産実績も最も多い。その代わり、波長によって屈折角度が異なり、虹現象や色の不均一が生じ、光が外部に漏れて画面が外から見えるという問題がある。 中国企業は単色(緑色)製品からフルカラーへ、ナノインプリントからエッチングや炭化ケイ素(SiC)基板へと製品ラインナップを拡大している。ただし、GreatAR(至格科技)が月産10万枚の生産能力に対し出荷量は約2万枚程度であると明らかにしたように、現在のボトルネックは生産能力よりも需要と顧客認証にある。
VHGは特定の角度と波長の光のみを回折させる性質のおかげで虹現象や光漏れが少なく、格子が目立ちにくいため、外観が重要な日常用メガネに適している。 Nikahood(尼卡光学)は、0.6 mm、3.1 gの単色緑色製品を発売した。しかし、フルカラー製品の効率は単色緑色の半分程度であり、感光フィルムの環境信頼性もまだ検証段階にある。
4.4 競争の鍵は、光エンジンと導波管の組み合わせ
導波管の効率は導波管だけで決まるものではない。光エンジンから出る光の強度や角度、偏光が、導波管の入力部と合致していなければならない。照明系を設計できるLCoSはこの整合が容易だが、光を広く放出するMicro LEDやOLEDoSは画素上のマイクロレンズや主光線角度(CRA)の設計によって発光角を狭める必要がある。 Goeroptics(歌爾光学)やCrystal-Optech(水晶光電)のようにディスプレイ、光エンジン、導波管をセットで供給するメーカーが増えているのもこのためだ。 Crystal-Optechは2030年の導波管技術別の構成比をSRGが約50%、GWGが約31%、VHGが約19%と提示した。ある技術が別の技術を置き換えるというよりはGWGは高画質のフルカラー情報表示型、SRGは原価が重要な大衆向け、VHGは外観が重要な軽量型へと分かれる可能性が高い。
軽量化競争も急速に進んでいる。Goeropticsは2028年以降の目標として、FoV 70°で重量3 g、厚さ0.5 mm未満の導波管を提示した。CIOE 2026で公開された軽量導波管は、重量と厚さだけを見ればこの目標に近づいている(図3)。 Nikahoodの単色緑VHGは0.6 mm、3.1 gであり、SEEV(广纳四维)のSiCフルカラーSRGは0.6 mm未満、3 g未満である。 しかし、公開された製品はいずれもFoV 25~30°の条件であるため、目標である70°と同列には置けない。FoVを広げると、より厚い基板やより多くの層が必要となるため、70°で同じ重量と厚さを実現するにはSiC級の高屈折率基板が必要となる。
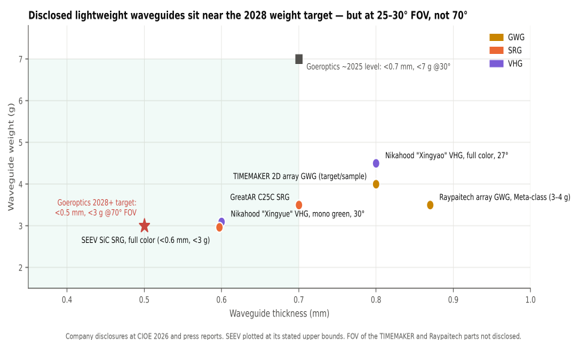
図3. 公開されている軽量導波路と2028年の目標との比較
出典:CIOE 2026における各社の発表および報道。
サプライチェーンは欧米の設計・素材中心の企業(Lumus、SCHOTT、DigiLensなど)と、生産能力を急速に拡大している中国のIDM企業(Raypaitech、GreatAR、Goeroptics、SEEV、Nikahoodなど)に分かれている。韓国は、ピンミラー方式を採用するLetinARを除けば導波管の供給基盤が脆弱である。
5. 示唆点
ARメガネのディスプレイ競争の焦点はパネルからシステムへと移りつつある。光学効率は光路によって0.4%から30%まで幅があり、同じパネルでも設計によって眼位置の輝度が42倍も異なる。導波管業界でも光エンジンと導波管を一体で設計する企業が競争力を高めている。 ディスプレイサプライヤーはパネル仕様だけでなく、光学系や駆動を含むシステム設計案を併せて提案する必要があり、仕様を公開する際には、測定基準点、APL、デューティ、FoV、アイボックスを併記する慣行が求められる。
どのディスプレイ技術が勝つかというよりもどの製品群がどのような光学経路を採用し、その製品群がどれほど拡大するかが技術ごとの生産量を決定する。 50g以下の日常用メガネが普及するにつれ回折導波管やLEDoS、LCoSのシェアが拡大し、パススルーMRやAURAのような映像鑑賞型光学透過メガネ、単色の緑色情報表示型はOLEDoSの領域として残る。
評価:韓国企業が準備すべき課題は3つにまとめられる。第一に、OLEDoS企業はピーク輝度値よりも低APL輝度や寿命データ、発光角を狭めるパネル構造によって光学損失に対応し、単色緑色情報表示型とVR、MRの需要を同時に捉えるポートフォリオを構築しなければならない。 第二に、現在、ディスプレイ搭載メガネの実際の需要は中国ブランドに集中しているため、中国ブランドとの協力、あるいは2027年のビッグテック企業の製品参入のいずれかを確保してこそ、生産実績を積み上げることができる。 第三に、韓国は導波管の供給基盤が脆弱だが、高屈折率ガラスやSiC基板、ナノインプリント素材、調光素子、導波管検査・計測装置は、素材や装置メーカーが参入可能な領域である。 今後注目すべき指標はAURAの初期販売状況や発売記念価格終了後の価格変動、2027年のビッグテック製ディスプレイメガネの発売時期と価格、屈折率1.8以上の導波管の量産、2色LEDoS搭載製品の発売、そしてOLEDoS単色グリーン製品の採用の有無である。