
작성자: 한창욱 박사, 수석 애널리스트
에디터: 이충훈 대표, Chief Analyst
BOE가 디스플레이 패널 중심의 사업 구조를 넘어 반도체 패키징과 광인터커넥트까지 아우르는 ‘광전자 융합(Optoelectronics Integration)’ 기업으로의 전환 방향을 제시했다. 기존 LCD와 OLED 생산 역량을 단순히 확대하는 데서 벗어나, 유리기판과 박막, 미세공정 기술을 새로운 산업 영역으로 확장하겠다는 전략이다.
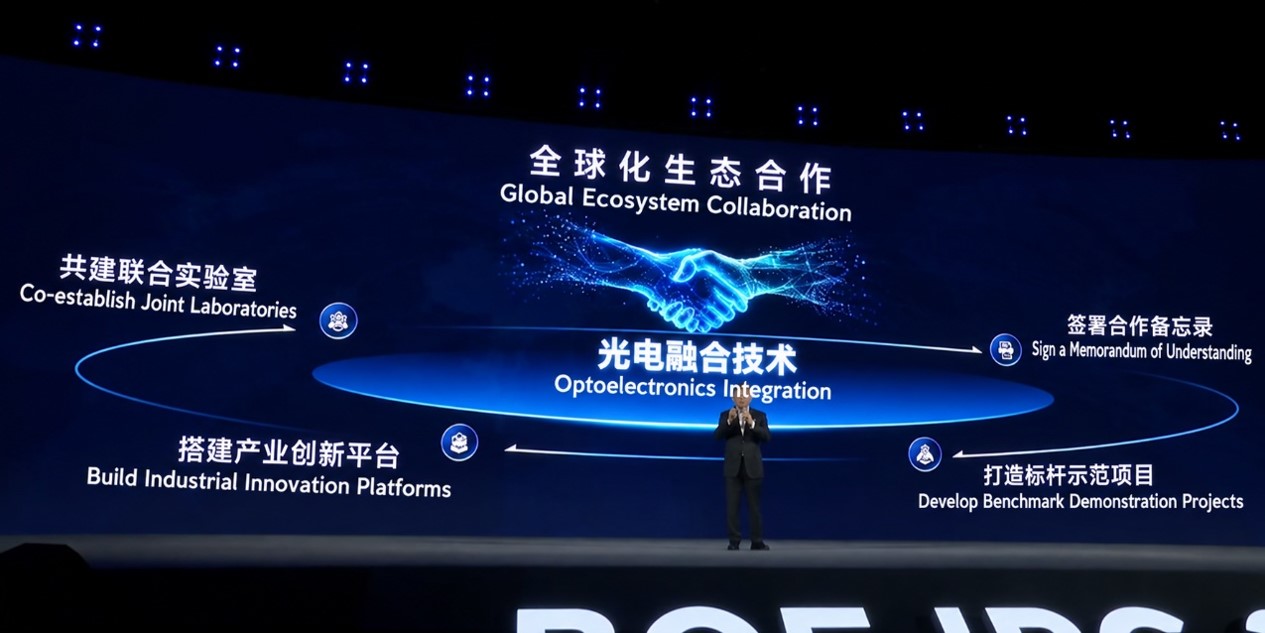
BOE가 IPC 2026에서 제시한 광전자 융합 기반의 글로벌 협력 생태계 확대 전략 (출처: BOE IPC 2026 발표 영상)
BOE는 IPC(Innovation Partner Conference, 글로벌 혁신 파트너 콘퍼런스) 발표에서 자사의 성장 경로를 TFT-LCD에서 OLED와 IoT, 스마트 디바이스로 이어지는 연속적인 성장곡선으로 설명했다. IPC는 BOE가 기술 및 산업 파트너들과 중장기 기술 방향과 신규 사업 전략을 공유하는 대표적인 혁신 행사다. BOE는 하나의 기술이나 시장이 성숙기에 접어들기 전에 다음 성장축을 확보한다는 전략 아래, 이번 행사에서 Glass-based Perovskite, Glass-based Packaging, Optical Interconnect를 차세대 성장 영역으로 제시했다.
이 가운데 가장 눈에 띄는 부분은 BOE가 디스플레이 산업에서 축적한 제조 기반을 그대로 새로운 사업으로 연결하려 한다는 점이다. 대면적 유리기판 취급과 박막 형성, 미세 패터닝, 대량생산 경험은 BOE가 오랜 기간 디스플레이 생산을 통해 축적해온 핵심 자산이다. BOE는 이러한 공정 역량을 더 이상 패널 제조에만 한정하지 않고 광전자 및 반도체 분야까지 확장하려 하고 있다.
Glass-based Packaging은 이러한 전략을 대표적으로 보여준다. AI와 HPC용 반도체의 성능이 높아질수록 칩 간 연결 밀도와 대면적 패키징의 중요성이 커지고 있다. BOE는 기존 유기기판 중심의 패키징 구조에서 Glass Core를 활용하는 첨단 패키징을 새로운 사업 기회로 제시했다. 이는 디스플레이용 대형 Glass 제조 경험을 반도체 패키징으로 연결하려는 접근으로 볼 수 있다.
Optical Interconnect 역시 같은 흐름에 있다. AI 데이터센터에서는 연산량과 데이터 이동량이 급증하면서 전기적 인터커넥트의 전력소모와 대역폭 한계가 점차 부각되고 있다. BOE가 광인터커넥트를 차세대 성장기술로 포함한 것은 향후 경쟁 영역을 ‘화면을 만드는 기술’에서 ‘광을 이용해 정보를 처리와 전송, 표시하는 기술’까지 넓히려는 움직임으로 해석된다.
이번 발표가 보여주는 BOE의 변화는 단순한 신사업 추가와는 성격이 다르다. 과거에는 LCD에서 OLED로 디스플레이 기술의 중심을 이동시키는 것이 성장 전략의 핵심이었다면, 앞으로는 디스플레이 제조를 통해 확보한 Glass 및 박막공정 역량 자체를 하나의 기술 플랫폼으로 활용하려는 방향이 보다 분명해지고 있다.
결국 BOE가 제시한 다음 성장곡선은 Display에서 Advanced Packaging, Optical Interconnect로 이어지는 사업 경계의 확장이다. 앞으로 BOE의 경쟁력을 평가할 때도 LCD와 OLED 생산능력과 패널 출하량뿐 아니라, 이러한 유리기판 기반 신규 사업이 실제 양산과 고객 확보로 얼마나 연결되는지가 중요한 관전 포인트가 될 전망이다.