
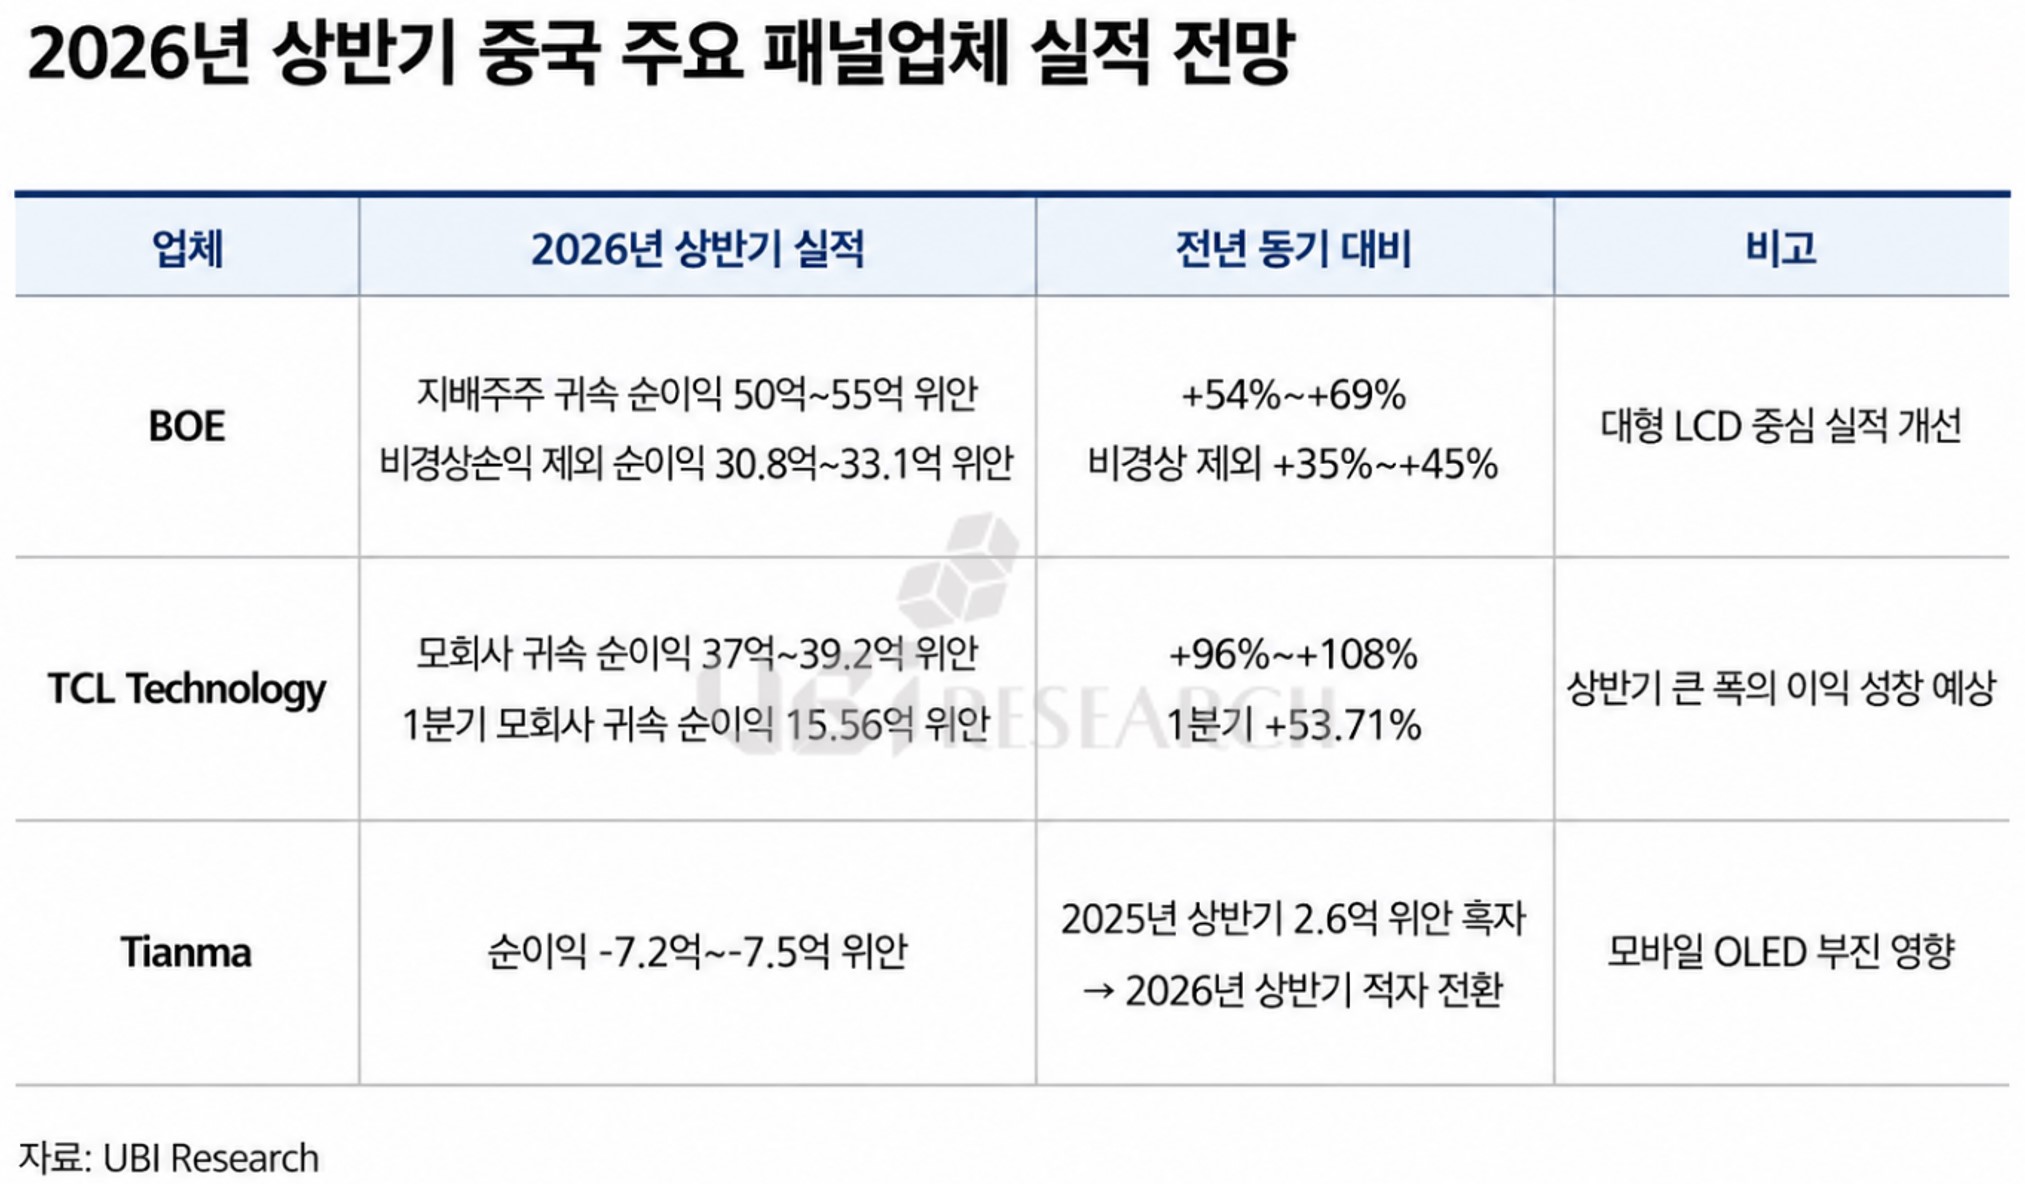
2026년 상반기 중국 주요 패널업체 실적 전망 (출처: 유비리서치)
2026년 상반기 중국 주요 디스플레이 패널 업체들의 실적이 사업 구조와 제품 포트폴리오에 따라 엇갈릴 전망이다. BOE와 TCL Technology는 대형 LCD 사업의 수익성 개선을 바탕으로 전년 동기 대비 큰 폭의 이익 증가를 예상한 반면, Tianma는 모바일 OLED 사업의 부담으로 적자 전환이 예상된다.
BOE는 2026년 상반기 상장회사 주주 귀속 순이익이 50억~55억 위안에 이를 것으로 추정했다. 이는 전년 동기 대비 54~69% 증가한 규모다. 비경상손익을 제외한 순이익은 30억 8,000만~33억 1,000만 위안으로, 전년 동기 대비 35~45% 증가할 것으로 예상된다.
BOE의 실적 개선에는 대형 LCD 사업의 수익성 회복과 고부가가치 제품 비중 확대가 영향을 미친 것으로 분석된다. TV와 모니터, 노트북, 차량용 디스플레이 등 다양한 응용 분야를 확보한 사업 구조도 시장 변동에 대응하는 데 긍정적으로 작용한 것으로 보인다. 다만 비경상손익을 제외한 순이익 증가율이 전체 순이익 증가율보다 낮은 만큼, 일회성 요인과 본업의 수익성을 구분해 볼 필요가 있다.
TCL Technology는 BOE보다 높은 이익 증가율을 기록할 전망이다. 2026년 상반기 모회사 귀속 순이익은 37억~39억2,000만 위안으로 예상되며, 전년 동기 대비 96~108% 증가한 수준이다.
TCL Technology는 1분기에 이미 모회사 귀속 순이익 15억5,600만 위안을 달성해 전년 동기 대비 53.71% 성장했다. 2분기에도 실적 개선 흐름이 이어지면서 상반기 전체 이익 증가 폭이 확대된 것으로 파악된다. 대형 LCD 사업의 안정적인 가동과 제품 구성 개선이 수익성 향상에 기여한 것으로 분석되며, IT와 차량용 등 비TV 제품의 사업 확대도 중장기적인 실적 안정성을 높이는 요소가 될 전망이다.
반면 Tianma는 2026년 상반기 7억 2,000만~7억 5,000만 위안의 순손실을 기록할 것으로 예상된다. 2025년 상반기에는 약 2억 6,000만 위안의 순이익을 기록했으나, 2026년 상반기에는 적자로 전환되는 것이다.
Tianma의 실적 부진에는 스마트폰용 OLED 시장의 수요 둔화와 중국 패널 업체 간 가격 경쟁이 영향을 미친 것으로 분석된다. 특히 메모리와 AP 등 주요 부품 가격 상승으로 스마트폰 세트 업체의 원가 부담이 확대되면서, 패널 구매 가격과 출하 계획에도 보수적인 움직임이 나타나고 있다. 모바일 OLED 생산라인은 일정 수준 이상의 가동률을 유지하지 못할 경우 고정비 부담이 커지는 구조이기 때문에, 출하량 감소와 판가 압박이 동시에 발생하면 수익성 악화 폭이 확대될 수 있다.
Tianma는 차량용과 산업용, 전문 디스플레이 등 상대적으로 안정적인 응용 분야를 확보하고 있지만, 모바일 OLED 사업에서 발생한 손실을 상쇄하기에는 한계가 있었던 것으로 보인다. 이에 따라 하반기 실적 회복 여부는 스마트폰용 OLED 출하량과 생산라인 가동률 개선에 크게 좌우될 전망이다.
하반기에는 수요와 가동률 관리가 핵심
2026년 하반기에도 중국 패널 업체들의 실적은 LCD와 OLED 사업의 시장 환경에 따라 차별화될 것으로 예상된다. BOE와 TCL Technology는 대형 LCD 사업에서 확보한 규모의 경제와 제품 포트폴리오를 바탕으로 상대적으로 안정적인 수익성을 유지할 가능성이 높다.
다만 상반기 선행 수요가 마무리되고 TV와 IT 제품의 수요가 조정될 경우, 패널 가격과 생산라인 가동률이 하반기 수익성에 영향을 줄 수 있다. 이에 따라 두 업체는 출하량 확대보다 수익성 중심의 제품 구성과 가동률 조절에 무게를 둘 것으로 예상된다.
스마트폰용 OLED 시장은 메모리 가격과 스마트폰 세트 업체의 생산 계획이 주요 변수가 될 전망이다. 주요 부품 가격 부담이 지속되면 세트 업체들이 중저가 제품의 OLED 채용 속도를 조정하거나 패널 구매 가격 인하를 요구할 가능성이 있다. 이는 중국 OLED 패널 업체들의 출하량뿐 아니라 판가와 가동률에도 부담으로 작용할 수 있다.
BOE는 대형 LCD의 수익성을 기반으로 모바일과 IT OLED 사업의 확대를 이어갈 것으로 보이며, TCL Technology도 LCD 중심의 실적 기반을 유지하면서 중소형 OLED와 IT 디스플레이 사업의 경쟁력 확보에 집중할 전망이다. Tianma는 차량용과 전문 디스플레이의 성장과 함께 모바일 OLED 사업의 원가 절감, 제품 구성 개선, 생산라인 가동률 회복이 필요하다.
전체적으로 2026년 상반기 중국 패널 산업은 대형 LCD 사업을 보유한 BOE와 TCL Technology의 실적 개선이 두드러진 반면, 모바일 OLED 비중이 높은 Tianma는 시장 수요와 가격 경쟁의 영향을 크게 받은 것으로 나타났다. 하반기에는 세트 수요 회복과 부품 가격 안정, 패널 업체들의 가동률 및 제품 믹스 관리 능력이 업체별 실적을 결정하는 핵심 요인이 될 전망이다.
유비리서치 김준호 애널리스트(alertriot@ubiresearch.com)
▶Display Next 2027: 글로벌 공급망 재편과 2027 시장의 승부처 세미나
※ 본 콘텐츠는 유비리서치넷(UBIResearchNet)에서 제작한 기사입니다.
무단 복제 및 출처 없는 인용을 금합니다.
인용 시 반드시 출처(UBIResearchNet)와 링크를 명시해 주세요.