
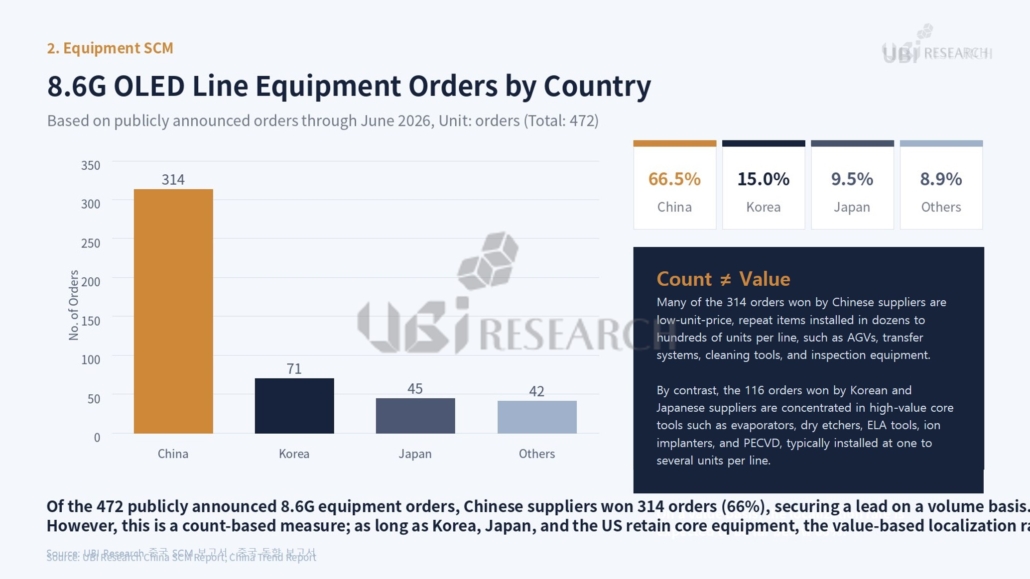
2026년 6월까지 공개된 8.6세대 OLED 라인 국가별 장비 수주 현황 (출처: 유비리서치)
유비리서치 김준호 애널리스트는 8월 12일 열린 「Display Next 2027: 글로벌 공급망 재편과 2027 시장의 승부처」 세미나에서 중국 OLED 산업의 공급망 내수화 흐름에 대해 발표했다. 발표 주제는 ‘중국 OLED 산업의 SCM 경쟁력과 Localization 전략’이며, 8.6세대 신규 라인이 중국 장비·부품·소재 공급망 재편의 핵심 변수가 될 것이라고 강조했다.
김준호 애널리스트는 “중국 OLED 산업의 경쟁 축이 단순한 투자 규모와 생산능력 확대에서 장비, 부품, 소재 공급망 내수화로 이동하고 있다”고 분석했다. “BOE B16, TCL CSOT T8, Visionox V5 등 중국 8.6세대 OLED 신규 라인이 2026년부터 2028년까지 순차적으로 확대되면서 6세대 OLED와 다른 공급 구조가 형성되고 있다”고 설명했다.
장비 분야에서는 중국 업체의 수주 건수 비중이 높아지고 있지만, 증착기, 건식 식각 장비, ELA, PECVD 등 고가 코어 장비는 여전히 한국, 일본, 미국 업체 비중이 높은 것으로 분석됐다. 8.6세대 전환 과정에서 기존 Canon Tokki 중심의 증착기 구도가 약화되고, 선익시스템, 아바코, 야스, AMAT 등 새로운 장비 공급사가 진입한 점이 주목된다.
부품과 소재 분야에서는 TFE Ink, FMM, 인바, 발광재료를 중심으로 중국 로컬 업체의 진입이 빨라지고 있다. 다만 제품 등급과 고객 인증 조건에 따라 공급사 전환 속도는 차이를 보이고 있으며, 일반 제품군에서는 중국 업체 채택이 빠르게 확대되는 반면, 상위 사양과 고신뢰성이 필요한 제품에서는 해외 업체의 잔존 영역이 남아 있는 것으로 분석됐다.
김준호 애널리스트는 “중국 OLED 공급망 내수화가 신규 라인 초기 BOM에서 가장 빠르게 진행되고 있다”면서도, “코어 장비와 고신뢰성이 필요한 소재에서는 한국 업체의 대응 여지가 여전히 남아 있다”고 전망했다. 이어 “2027년에는 8.6세대 신규 라인의 초기 수율, 발광재료 내수화 속도, FMM 증착, 잉크젯 프린팅, ViP 포토리소 등 패터닝 방식별 공급망 변화가 주요 관전 포인트가 될 것”이라고 언급했다.
유비리서치 김준호 애널리스트(alertriot@ubiresearch.com)
※ 본 콘텐츠는 유비리서치넷(UBIResearchNet)에서 제작한 기사입니다.
무단 복제 및 출처 없는 인용을 금합니다.
인용 시 반드시 출처(UBIResearchNet)와 링크를 명시해 주세요.