
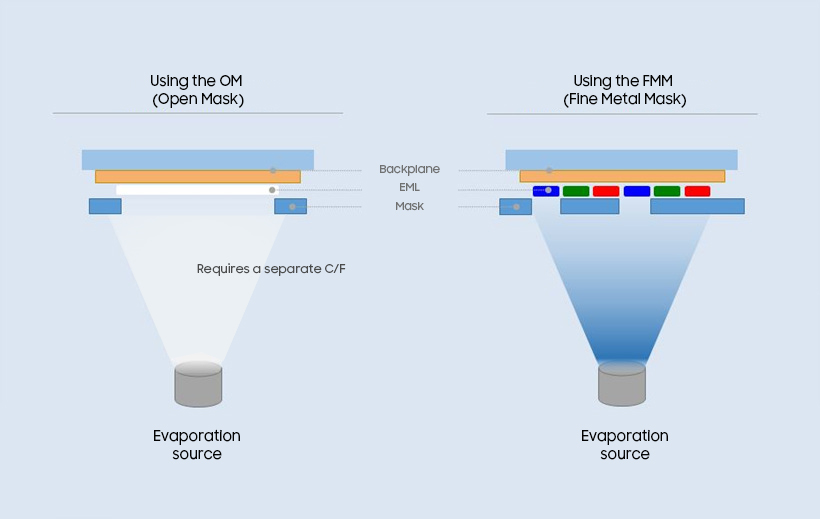
Image source: Samsung Display
중국 OLED 메탈 마스크 업체들이 잇따라 자본시장 문을 두드리고 있다. 장쑤성의 Gaoguang New Material(高光新材)은 9월 28일 베이징증권거래소 상장을 위한 상장지도 등록을 마쳤고, 저장성의 Zhongling Technology(众凌科技)는 10월 21일 IPO 상장지도 등록을 완료했다. 두 회사 모두 Guotai Haitong Securities(国泰海通)가 지도기관을 맡았다. 중국 FMM 1위 업체로 알려진 Huancaixing(寰采星)도 7월 Pre-IPO 투자 유치 후 상장지도 절차에 들어간 상태다.
배경에는 IT OLED 투자가 있다. 삼성디스플레이 A6와 BOE B16 등 8.6세대 라인이 2026년 가동에 들어갔고, Visionox V5와 CSOT t8도 2027년 양산을 준비하고 있다. 기판이 커질수록 마스크 크기와 사용량은 늘어나지만 정밀도 요구는 그대로다. 중국 업계 보도에 따르면 BOE는 8월 IT OLED 라인용 G8.6 FMM을 추가 발주했으며 납기가 2027년까지 잡혀 있다.
세 업체의 사업 구조는 뚜렷하게 다르다. Gaoguang은 공통층용 Open Mask와 박막봉지용 CVD Mask에서 중국 내 점유율 1위로, 2025년 매출 4.84억 위안, 순이익 7,217만 위안을 기록했다. 그러나 FMM 매출은 1,086만 위안에 그쳤고 매출 총이익률은 -63.2%였다. 회사 측은 G8.6 Half와 Full 사이즈 마스크를 모두 공급할 수 있다고 밝히고 있으나, Full 사이즈 제품은 CSOT의 잉크젯 프린팅 OLED 라인용(연 400장 규모)으로 증착 공정용 FMM과는 성격이 다르다. 2026년 상반기 매출은 2.41억 위안으로 전년 대비 7.9% 줄었고 순이익은 42.3% 감소했다.
Zhongling은 FMM 전문 업체로 연 15~20만 장 규모의 생산능력을 갖췄으며, 20μm FMM을 양산해 플래그십 스마트폰 공급망에 진입했다. 반면 2022~2024년 누적 순손실은 약 3.55억 위안에 이른다. Huancaixing은 6세대 2개 라인과 8.6세대 FMM 양산 라인을 갖추고 중국 7대 패널 업체에 공급 중이며, 자회사의 8.6세대 라인은 연말 본격 양산을 목표로 하고 있다.
DNP와 Toppan은 여전히 세계 FMM 시장의 약 78%를 차지하고 있으며, DNP는 2024년 기타큐슈 공장에 8세대 FMM 라인을 가동했다. 원재료인 인바(Invar) 박판은 Proterial(구 히타치금속)이 장악해 왔으나, 중국 TISCO(太钢)가 2025년 두께 25μm의 마스크용 박판을 내놓으며 국산화를 시도하고 있다. DNP가 20μm 이하 초박형 제품을 중국에 판매하지 않는다는 점은 중국 업체에게 장벽이자, 국산 제품의 채택을 앞당기는 요인으로 작용하고 있다. 관건은 수율이다. 중국 업체의 양산 최전선은 18μm 수준이지만, 선두 업체의 수율도 40% 안팎에 머무는 것으로 알려졌다.
정밀도 경쟁인 FMM과 달리, 공통층 증착용 Open Mask는 면적 경쟁에 가깝다. 8.6세대 기판(2,290×2,620mm)에 대응하려면 3m급 폭의 마스크가 필요하고, 이를 가공할 대형 에칭 장비를 보유한 업체는 세계적으로 소수에 불과하다. 병목이 미세 가공이 아니라 장비에 있는 만큼, 장비를 확보하면 국산화 속도도 빨라진다. 중국 CODA는 2026년 Open Mask 국산화율이 30~40%에 이를 것으로 예상했다. 이 밖에도 마스크 세정·재생과 같은 서비스 사업이 부상하고 있다.
중국 업계는 마스크 및 FMM 시장에서 중국 업체 점유율이 2026년 약 15%에서 2027년 약 28%로 높아질 것으로 보고 있다. 이번 IPO 러시는 이 목표를 위한 ‘실탄 확보’ 성격이 짙다. 이제 남은 질문은 생산능력이 아니라 안정적인 수율과 일관된 품질이다.