
AI 안경이 스마트폰을 잇는 단말로 거론되면서, 그 안에 무엇을 넣을 것인가가 중국 디스플레이 업계의 현안으로 떠올랐다. 2026년 9월 10일 CIOE 2026(제27회 중국국제광전박람회) 기간 중 선전국제컨벤션센터(Shenzhen World)에서 열린 마이크로디스플레이 산업발전포럼은 이 질문을 정면으로 다룬 자리였다. 중국전자영상산업협회(CVIA) 펑젠펑(彭健锋) 회장의 개막사로 문을 연 이번 포럼에서 실리콘 OLED(OLEDoS) 세션은 소자 업체와 광학 업체가 한자리에 모여 기술의 현주소와 남은 과제를 점검하는 자리로 마련됐다.
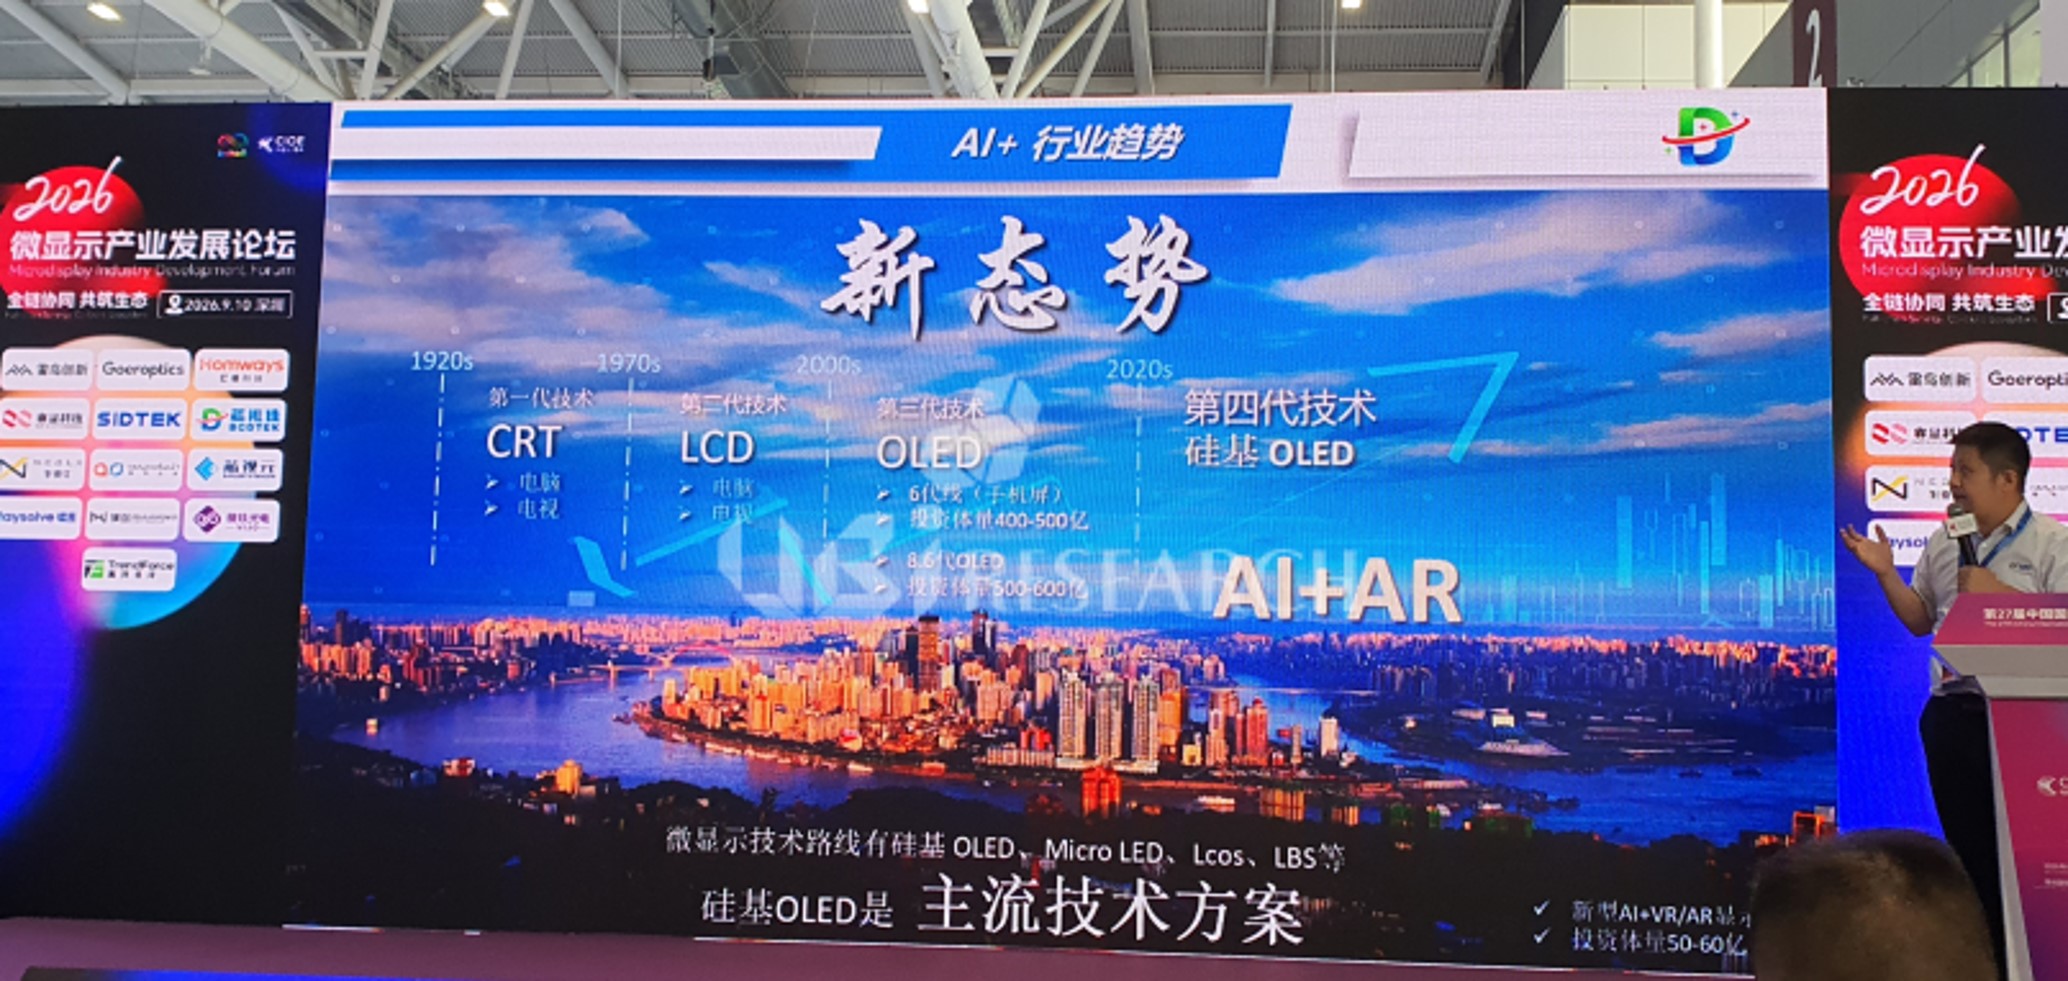
CIOE 2026 OLEDoS 세션에서 BCDtek이 발표한 AI·AR 및 실리콘 OLED 기술 전망 (출처: 유비리서치)
OLEDoS 세션에는 Homway(宏禧科技), Rayvision(睿显科技), SIDTEK(熙泰智能), NED Optics(耐德佳), BCDtek(芯视佳) 등 5개사가 발표에 나섰다. 발표자들이 공유한 전제는 두 가지였다. 하나는 음성 중심 AI 기기가 전달할 수 있는 정보량에 한계가 있는 만큼 디스플레이를 갖춘 AI 안경이 다음 진입점이 된다는 것, 다른 하나는 Micro LED가 휘도에서 앞서지만 대량전사와 풀컬러 양산성에서 아직 준비가 덜 된 만큼 향후 3~5년은 OLEDoS가 현실적인 선택지라는 것이다.
논의의 무게중심은 기술 우열보다 무엇을 어떻게 만들 것인가에 놓였다. 첫 발표자인 Homway의 셰쥔제(谢俊杰) CTO는 중국 내 12인치 라인 배치가 이미 조밀하고 특히 안후이성에 집중돼 있다며, 캐파 건설이 실수요 확대보다 최소 1년 반에서 2년 이상 앞서 있다고 진단했다. 저수준 동질 경쟁을 피할 유일한 방법은 제품 정의의 차별화라는 것이 그의 결론이었다. 반면 이어 발표한 Rayvision은 2030년 OLEDoS 수요를 3,150만 장으로 제시하며, 단일 기업이 감당할 수 없는 규모이므로 지금은 시장을 함께 키우는 협력 국면이라고 봤다. 20분 간격으로 정반대의 진단이 나온 셈으로, 12인치 선발 주자와 2027년 말 가동을 앞둔 후발 주자의 처지 차이가 반영된 것으로 풀이된다.
차별화의 구체적인 방향으로는 원가가 지목됐다. 표시 면적이 원가에 직결되는 만큼, 발표사 다수가 패널을 키우는 대신 줄이는 쪽으로 방향을 틀었다. VR용 주력이던 1.3~1.4인치 4K 제품에 더해, 0.8~1.0인치 2.5K급을 새로 추가하는 방식이다. SIDTEK은 여기에 더해 AI 반도체 수요로 핵심 소재 가격이 급등하면서 나머지 부품 원가까지 압박받고 있다는 점을 현실적인 과제로 꼽았다. SIDTEK은 0.1인치급 AR용 OLEDoS 생산 일정을 제시하였다.
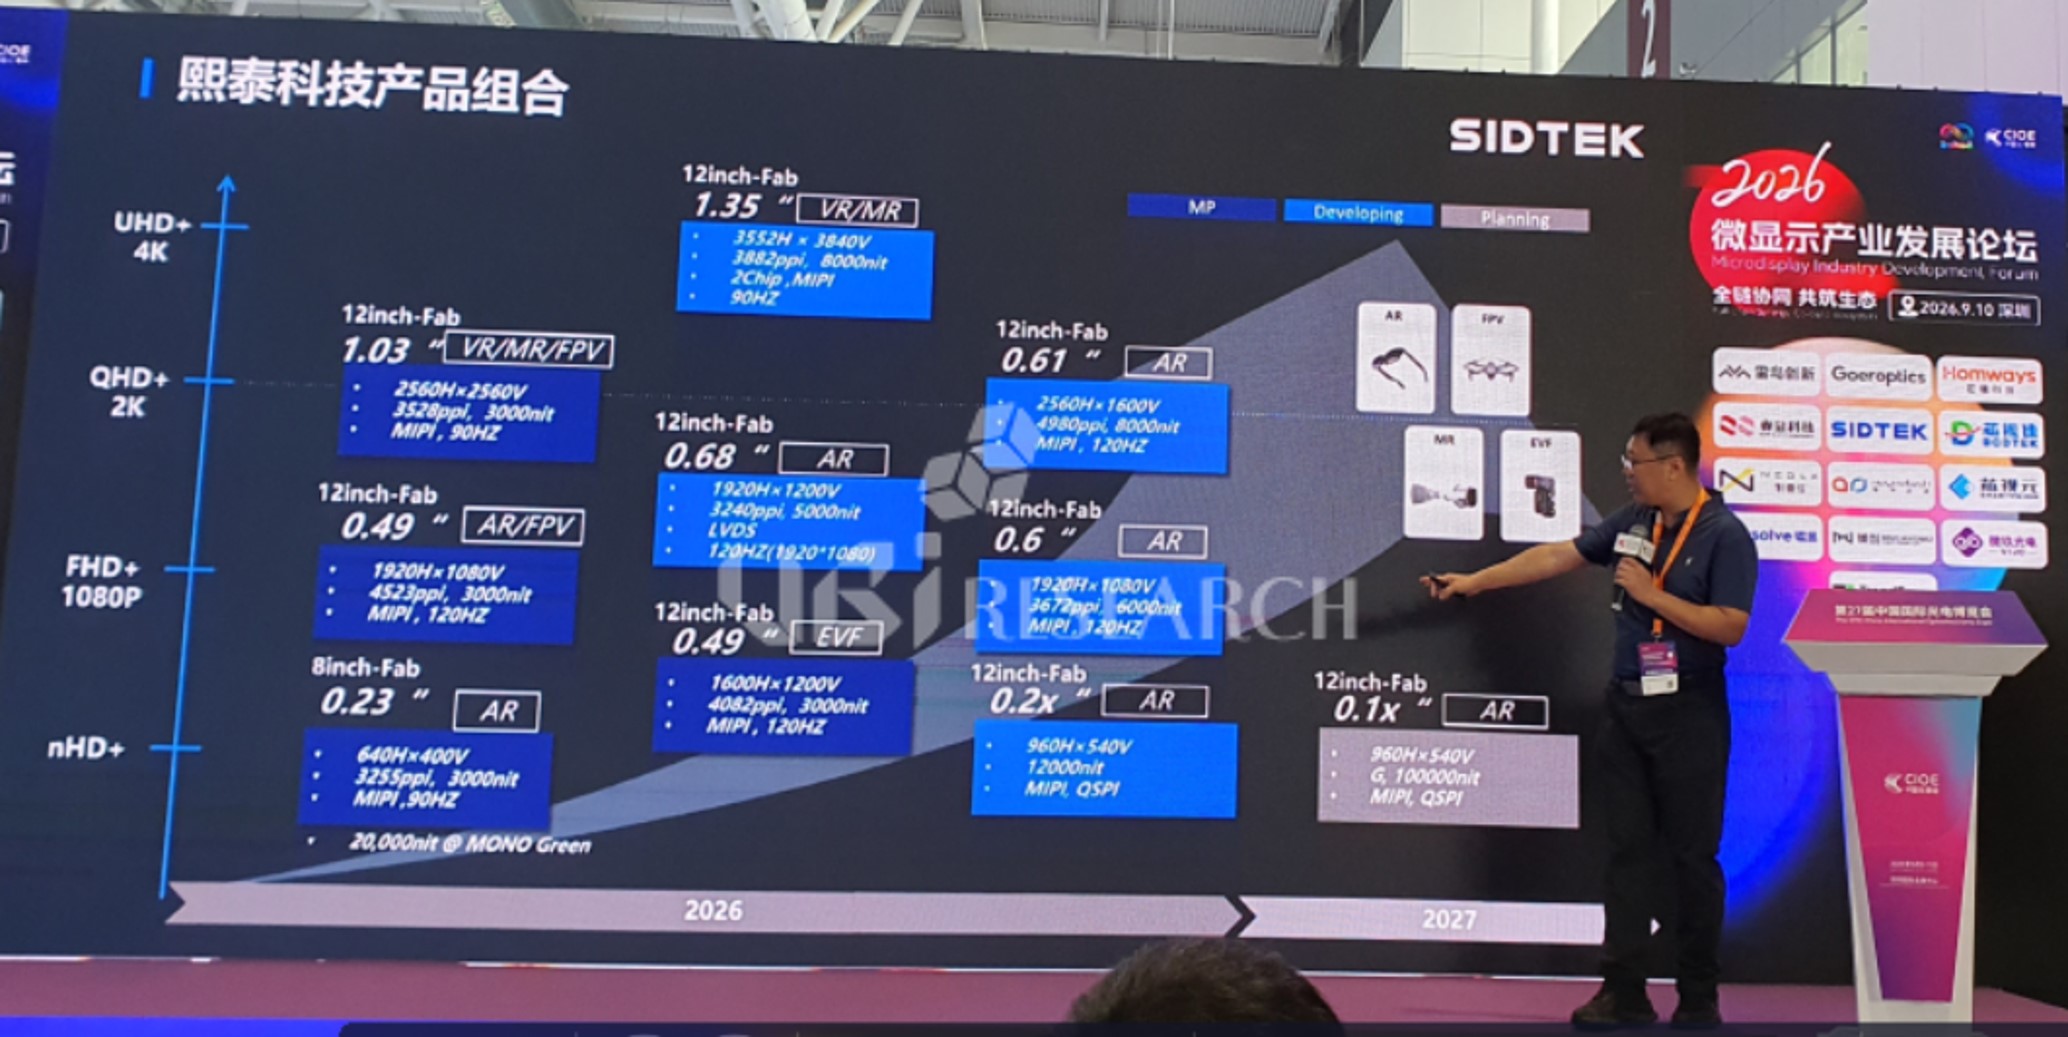
SIDTEK이 CIOE 2026에서 공개한 OLEDoS 제품 포트폴리오와 2026~2027년 개발 로드맵 (출처: 유비리서치)
기술적으로 남은 과제는 휘도 하나로 모아졌다. 발표사들은 OLEDoS가 색재현과 해상도, 양산 공급 능력에서 우위에 있으나 웨이브가이드을 거치며 광손실이 커 밝기가 부족하다는 데 인식을 같이했다. Homway는 2027~2028년 2스택에서 3스택 탠덤으로 넘어가면 2~3년 내 풀컬러 12,000nit 달성이 현실적이며, 이후 신규 청색 발광재료와 독립 RGB 방식을 도입하면 3~5년 내 20,000nit 돌파도 가능하다고 전망했다. 다만 30,000nit 이후의 기술 경로는 아직 탐색 단계라고 덧붙였다.
휘도를 어떻게 감당할 것인가를 두고는 노선이 갈렸다. Homway는 풀컬러 웨이브가이드이 아직 원가와 성능의 균형점에 이르지 못했다며, 단색이나 이색으로 사양을 낮춰 약점을 상쇄하는 방식을 제안했다. 반대로 유일한 광학 업체로 참여한 NED Optics는 녹색 단색이 장시간 시청 시 뚜렷한 피로를 유발한다는 자사 연구 결과를 근거로 풀컬러가 불가피하다고 반박하며, 자유곡면 광엔진과 웨이브가이드을 결합해 풀컬러 AI 안경 완제품 가격을 3,000위안 수준까지 낮출 수 있다고 밝혔다.
시장 전망치는 발표사마다 달랐다. BCDtek은 AI 안경 출하량이 2026년 1,500만 대에서 2030년 3,500만 대로 늘어날 것으로 봤다. 특히 2025년 기준 디스플레이 탑재율이 8.4%에 그친다는 점을 가장 큰 기회로 꼽았다. 반면 Homway는 디스플레이를 탑재한 컬러 제품만 따져 2026년 출하량을 약 111만 대로 제시했다. 집계 기준이 달라 직접 비교하기는 어렵다. 다만 이번 세션이 남긴 메시지는 분명했다. 중국 OLEDoS 진영의 경쟁 축이 캐파 확보에서 제품 정의와 원가 구조로 옮겨 가고 있다는 점이다.
유비리서치 노창호 애널리스트(chnoh@ubiresearch.com)
▶ XR 산업 동향과 OLEDoS 디스플레이 기술 및 산업 분석 보고서
▶글로벌 디스플레이 비즈니스의 장, Display Korea 2027
※ 본 콘텐츠는 유비리서치넷(UBIResearchNet)에서 제작한 기사입니다.
무단 복제 및 출처 없는 인용을 금합니다.
인용 시 반드시 출처(UBIResearchNet)와 링크를 명시해 주세요.