
LG디스플레이가 기존 대형 OLED 생산라인을 활용해 IT OLED 시장에 대응하는 방안을 구체화하고 있다. 삼성디스플레이와 중국 패널 업체들이 8.6세대 IT OLED 신규 라인 투자를 확대하는 가운데, LG디스플레이는 별도의 대규모 신규 라인 투자보다 기존 WOLED 생산 Capa와 FLiPP 기술을 결합하는 방안을 검토하고 있는 것으로 파악된다.
LG디스플레이는 IMID 2026에서 FLiPP 기술을 적용한 27인치 OLED 데모 제품을 공개했다. 업계에 따르면 LG디스플레이는 오는 9월 내부 회의를 거쳐 FLiPP 관련 투자안을 확정할 예정이며, 장비 발주는 2027년 1월경 진행될 가능성이 있다.
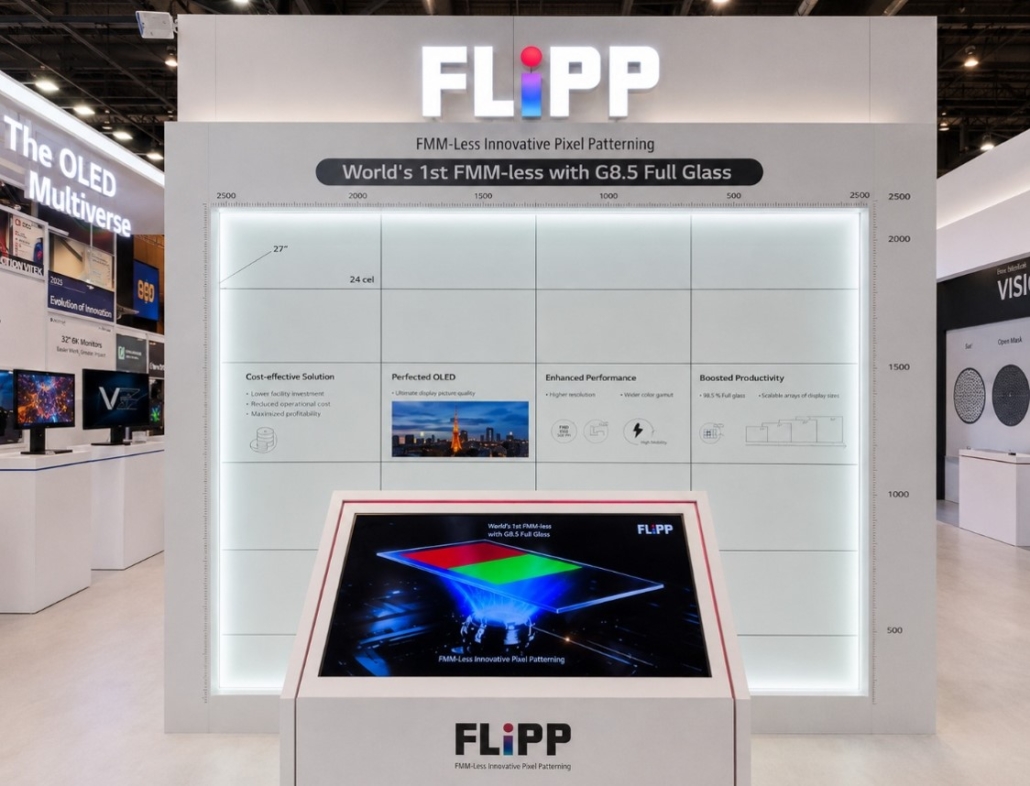
IMID 2026에서 전시된 LG디스플레이 27인치 FLiPP OLED 데모 (출처: LG디스플레이)
반면 LG디스플레이는 아직 IT OLED 전용 8.6세대 신규 투자에 대한 최종 결정을 내리지 않은 상태다. 투자 규모와 향후 IT OLED 시장의 성장 속도를 고려하면 기존 생산 인프라를 활용하는 방식이 초기 투자 부담을 낮출 수 있다.
이 과정에서 주목되는 것이 LG디스플레이의 대형 OLED 생산능력이다. 지난해 전 세계 OLED TV 출하량은 약 730만 대였으며, 이 가운데 LG디스플레이의 OLED TV 패널 출하량은 약 635만 대 수준이다. LG디스플레이의 연간 대형 OLED 생산 Capa가 약 1,000만 대 수준임을 고려하면 현재 생산라인에는 일정 수준의 여유 Capa가 존재하는 것으로 분석된다.
특히 LG디스플레이가 TV용 OLED에 적용하고 있는 WOLED는 FMM(Fine Metal Mask)을 사용하지 않는 증착 방식이라는 점에서 IT OLED 전환 전략에 의미가 있다. 기존 OLED TV 라인에 FLiPP 구현을 위한 노광 및 패터닝 등의 공정 장비를 추가하고, 경사 증착에 대응할 수 있도록 증착 소스를 개조할 경우 기존 생산설비의 상당 부분을 유지하면서 IT용 OLED 패널을 생산할 수 있기 때문이다.
이는 8.6세대 IT OLED 전용 신규 라인을 처음부터 구축하는 것과 비교해 설비투자 부담을 줄이면서 기존 대형 OLED Capa의 활용도를 높일 수 있다는 장점이 있다.
IT OLED 시장에서는 패널 가격과 생산원가가 향후 공급업체 간 경쟁을 좌우하는 주요 요인이 될 전망이다. 노트북과 모니터는 스마트폰보다 패널 면적이 큰 만큼 생산 수율과 재료 이용 효율이 원가에 미치는 영향도 크다. 따라서 FLiPP의 양산 경쟁력은 결국 안정적인 수율 확보 여부에 달려 있다.
LG디스플레이의 IT OLED 전략에서 핵심은 FLiPP의 양산 수율 확보와 기존 WOLED Capa의 효율적인 활용이다. 삼성디스플레이와 중국 업체들이 8.6세대 신규 라인을 중심으로 IT OLED 경쟁에 나서는 가운데, LG디스플레이가 기존 대형 OLED 생산 기반을 활용하는 방식으로 차별화된 투자 전략을 선택할지 주목된다.
유비리서치 한창욱 부사장/애널리스트(cwhan@ubiresearch.com)
※ 본 콘텐츠는 유비리서치넷(UBIResearchNet)에서 제작한 기사입니다.
무단 복제 및 출처 없는 인용을 금합니다.
인용 시 반드시 출처(UBIResearchNet)와 링크를 명시해 주세요.