
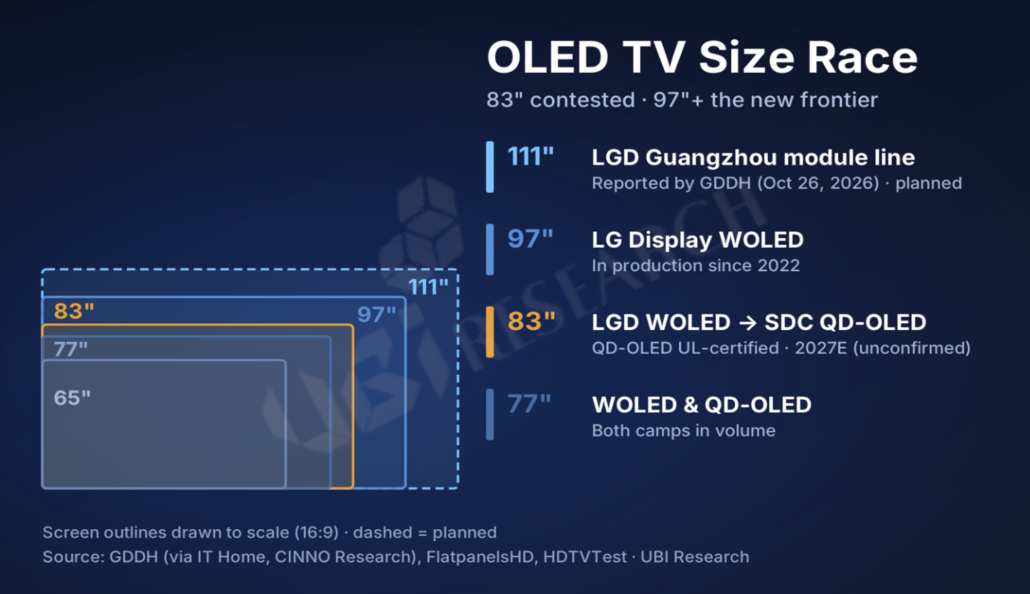
Guangzhou Development District Holding Group(广开控股, 이하 GDDH)은 10월 26일 공고를 통해 LG디스플레이와 함께 광저우 OLED 합작법인(LG디스플레이 70%, GDDH 30%)에 지분 비율대로 총 10억 위안(약 1,986억 원)을 증자한다고 발표했다. 증자금은 77·83·97·111인치 OLED 모듈 라인 구축에 쓰이며, GDDH 측은 이 중 111인치 라인이 WOLED 기반의 세계 첫 전용 모듈 라인이라고 밝혔다(CINNO Research 보도 인용). 현재 LG디스플레이의 WOLED 라인업은 42인치부터 97인치까지로, 111인치가 더해지면 OLED TV의 최대 크기가 한 단계 올라간다.
삼성디스플레이의 움직임도 있다. QD-OLED TV 패널은 지금까지 55·65·77인치에 머물러, 삼성전자는 83인치 OLED TV에 LG디스플레이의 WOLED 패널을 써 왔다. 그러나 삼성디스플레이는 올해 4월 UL Solutions 인증에 83인치 QD-OLED 패널을 처음 등록했고, 업계에서는 2027년 양산 가능성이 거론된다.
돌이켜보면 OLED TV의 크기 확장은 LG디스플레이가 주도해 왔다. 55·65인치로 시작한 WOLED는 77·83인치를 거쳐 2022년 97인치까지 올라섰고, 83인치 이상은 사실상 LG디스플레이 단독 공급 구간이었다. 이번 광저우 투자는 패널 증설이 아닌 모듈 공정의 기술 개조로, 기존 8.5세대 OLED 팹(유리기판 월 9만 장)에서 생산한 초대형 패널을 현지에서 바로 완제 모듈로 만들 수 있는 체제를 갖추는 데 목적이 있다.
OLED TV 대형화의 원인은 첫째, LCD와의 경쟁 구도가 바뀌고 있다. 중국 TV 업체들은 Mini LED·RGB LED 백라이트 LCD를 앞세워 100인치 이상 시장을 빠르게 넓히고 있다. OLED가 이 영역에 들어가지 못하면 프리미엄 초대형 TV 수요를 LCD에 내줄 수밖에 없다.
둘째, 기존 설비의 활용도를 높일 수 있다. 8.5세대 원장(2200×2500mm) 기준으로 65인치는 3장, 77인치는 2장을 얻지만 111인치는 이론상 1장에 그친다. 같은 대수를 팔아도 원장 소비가 크게 늘기 때문에, 신규 팹 투자 없이 가동률과 대당 매출을 함께 끌어올릴 수 있다. 양사 모두 8.5세대 라인을 운영하는 만큼 대형화는 수익성 개선 수단이 된다.
셋째, 차별화 구간이 위로 이동한다. 83인치는 그동안 LG디스플레이가 독점해 온 크기지만, QD-OLED가 들어오면 경쟁 구간으로 바뀐다. LG디스플레이가 97·111인치 모듈 라인까지 한꺼번에 갖추는 것은 다음 차별화 구간을 미리 확보하려는 포석으로 해석된다.
초대형 OLED는 원장당 취득 수가 적어 수율이 곧 원가로 이어진다. 111인치는 초기에 소수 프리미엄 가정용과 상업용 디스플레이 중심으로 시장이 형성될 것으로 예상된다.