
2026년 3분기 디스플레이 패널 업체의 실적은 메모리 가격 상승이라는 공통 변수 속에서 뚜렷하게 엇갈렸다. 메모리 칩 가격 급등이 스마트폰·노트북 등 세트 원가를 끌어올리면서 패널 수요와 가격을 압박했고, 그 충격은 중소형 비중이 큰 업체일수록 크게 나타났다. 한국의 Samsung Display와 LG Display는 OLED 중심의 제품 구성으로 전 분기 대비 수익성을 개선했지만, 중국 최대 패널 업체 BOE(京东方)는 분기 적자로 돌아섰다.
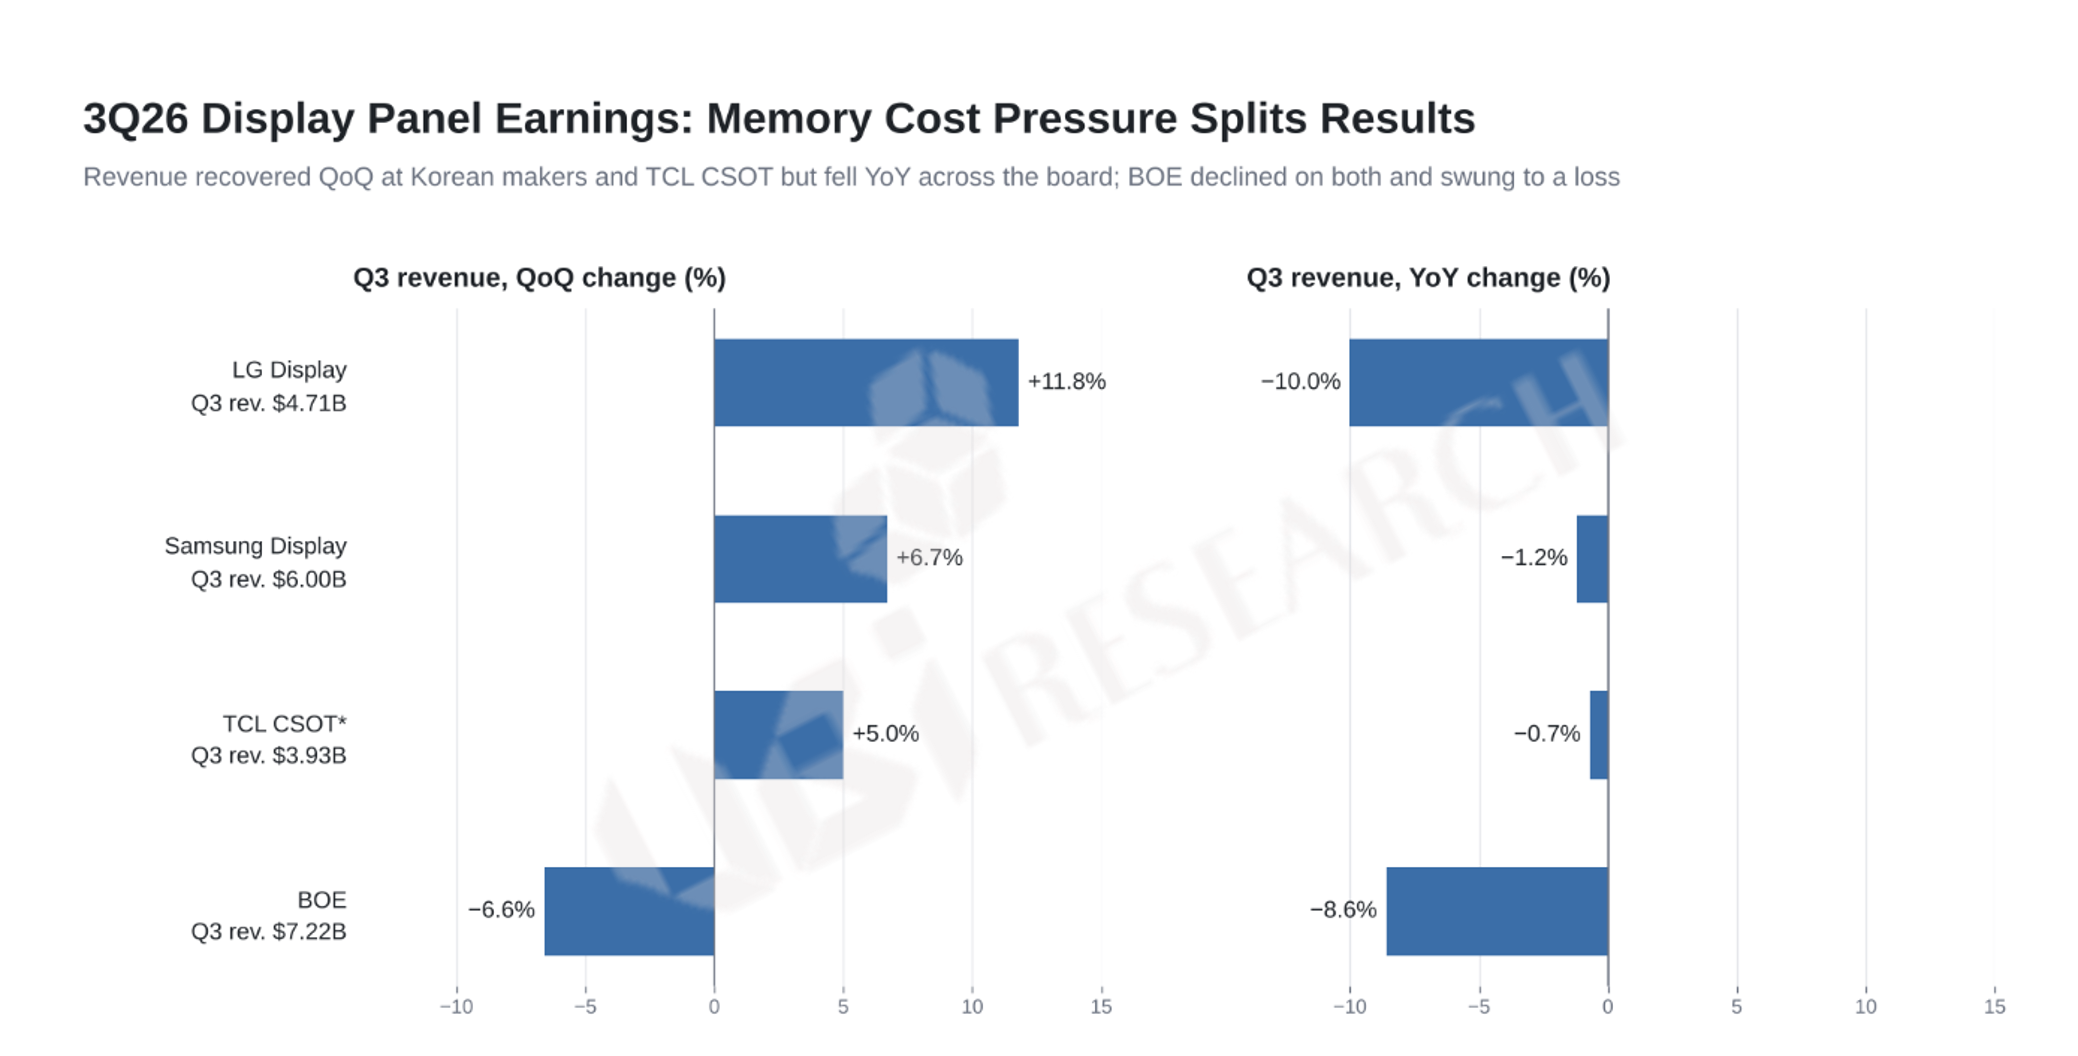
BOE의 3분기 매출은 486.77억 위안으로 전년 동기 대비 8.62% 감소했고, 지배주주 순이익은 9.96억 위안 손실로 적자 전환했다. 비경상 손익을 제외한 순이익도 3,205.98만 위안에 그쳐 96.43% 급감했다. 1~3분기 누적으로는 매출 1,518.09억 위안(-1.77%), 지배주주 순이익 42.51억 위안(-7.61%)을 기록했다. 회사는 메모리 가격 상승, 글로벌 소비자 전자 수요 부진, 패널 출하·가격 조정, 자본시장 변동을 주요 원인으로 꼽았으며, 환손실 확대로 재무비용이 24.57억 위안으로 늘어난 것으로 전해졌다. 플렉시블 OLED 출하는 1~3분기 기준 중국 1위, 글로벌 2위를 유지했고, 유리기판 패키징 시험 라인을 연결해 24층·100×100mm 이상 기판을 생산하는 등 신사업 준비도 이어갔다. 9월 말까지 A주 약 9,439만 주(약 5.5억 위안)와 B주 약 8,869만 주를 매입해 소각하기로 하는 등 주주환원도 확대했다. 회사가 인용한 업계 자료에 따르면 3분기 중국 AMOLED 출하는 전년 동기 대비 20% 이상, 전 분기 대비 약 10% 감소해 중소형 OLED 시황 악화가 실적에 직접 반영된 것으로 분석된다.
TCL CSOT(TCL华星)는 LCD와 IT 패널을 기반으로 견조한 이익을 이어갔다. 모회사 TCL Technology(TCL科技)의 3분기 매출은 500.52억 위안(-0.66%), 지배주주 순이익은 13.12억 위안(+12.80%)이었으며, 1~3분기 누적 순이익은 51.2억 위안으로 68.06% 늘었다. 이 가운데 TCL CSOT는 1~3분기 매출 767.3억 위안, 순이익 57.1억 위안으로 그룹 이익 대부분을 차지했고, 3분기 매출은 264.6억 위안으로 전 분기 대비 5% 증가한 것으로 전해졌다. 노트북과 차량용 패널 출하가 각각 41%, 45% 늘었지만, 플렉시블 OLED 스마트폰 패널 가격은 약세가 이어진 것으로 알려졌다. TV 패널 가격은 7~8월 소폭 하락한 뒤 9월에 안정됐다.
Samsung Display의 3분기 매출은 8조 원, 영업이익은 1.1조 원으로 전 분기 대비 각각 6.7%, 57.1% 늘었으나 전년 동기 대비로는 1.2%, 8.3% 감소했다. 중소형은 주요 고객사 신제품과 하이엔드 모바일 수요, 대형은 게이밍 모니터 시장 성장이 실적을 이끌었다. 회사는 4분기 연말 성수기와 신제품 효과에도 외부 요인으로 실적 개선은 제한적일 것으로 전망했으며, 8.6세대 IT OLED 라인 가동을 본격화할 계획이다. 올해 시설투자는 3.9조 원 수준이 될 것으로 전해졌다. 같은 분기 Samsung Electronics MX·네트워크 사업부가 0.6조 원의 영업손실을 낸 점은 세트 원가 부담이 패널 공급망으로 전이될 수 있음을 보여준다.
LG Display는 3분기 매출 6조 2,770억 원, 영업이익 2,506억 원으로 전 분기 1,080억 원 영업손실에서 흑자 전환했다. 매출은 전 분기 대비 12% 늘었지만 원·달러 환율 영향으로 전년 동기 대비 10% 줄었다. 외화환산이익에 힘입어 순이익은 7,560억 원을 기록했고, 출하 면적은 370만㎡로 4% 늘었으며 ㎡당 판가는 1,250달러로 16% 상승했다. OLED 매출 비중은 67%로 분기 기준 역대 최고였고, 제품별 비중은 모바일 42%, IT 29%, TV 20%, 차량용 9%였다. 4분기에는 출하 면적이 약 10% 늘고 판가는 한 자릿수 초반 상승할 것으로 예상했지만, 메모리 가격 상승으로 세트 가격이 오르며 하이엔드 제품 수요가 둔화되고 있다고 밝혔다. 올해 시설투자는 2조 원 초반 수준으로 제시됐다.
이번 실적은 메모리 가격 상승의 충격이 패널 업체의 제품 구성에 따라 다르게 나타났음을 보여준다. 고부가 OLED 비중을 높인 한국 업체는 이익을 방어했고, LCD·IT 패널 비중이 큰 TCL CSOT는 견조했던 반면, 중소형 플렉시블 OLED 의존도가 높은 BOE는 적자로 돌아섰다.