
- 메모리 가격 상승 여파로 1Q26 30만 개까지 급감
- 저가 대화면 스마트폰용 리지드 OLED가 반등 견인
- 플렉시블 비중 사실상 사라지며 리지드 중심 공급 구조로 재편
삼성디스플레이의 샤오미향 스마트폰 OLED 출하량이 2026년 1분기 저점을 기록한 이후 두 분기 연속 회복세를 보이고 있다.
유비리서치 집계에 따르면 삼성디스플레이가 샤오미에 공급한 스마트폰용 OLED 패널은 1Q26 30만 개에 그쳤다. 전년 동기 590만 개 대비 94.9% 급감한 수치로, 사실상 공급이 크게 위축된 수준이다.
이후 출하량은 2Q26 220만 개로 회복됐으며, 3Q26에는 430만 개까지 증가할 것으로 전망된다. 두 분기 만에 1Q26 저점 대비 14배 이상 증가하는 셈이다.
3Q26 전망치는 전년 동기 230만 개보다 87.0% 증가한 수준으로, 2026년 들어 처음으로 전년 동기 대비 플러스 성장으로 전환할 전망이다.
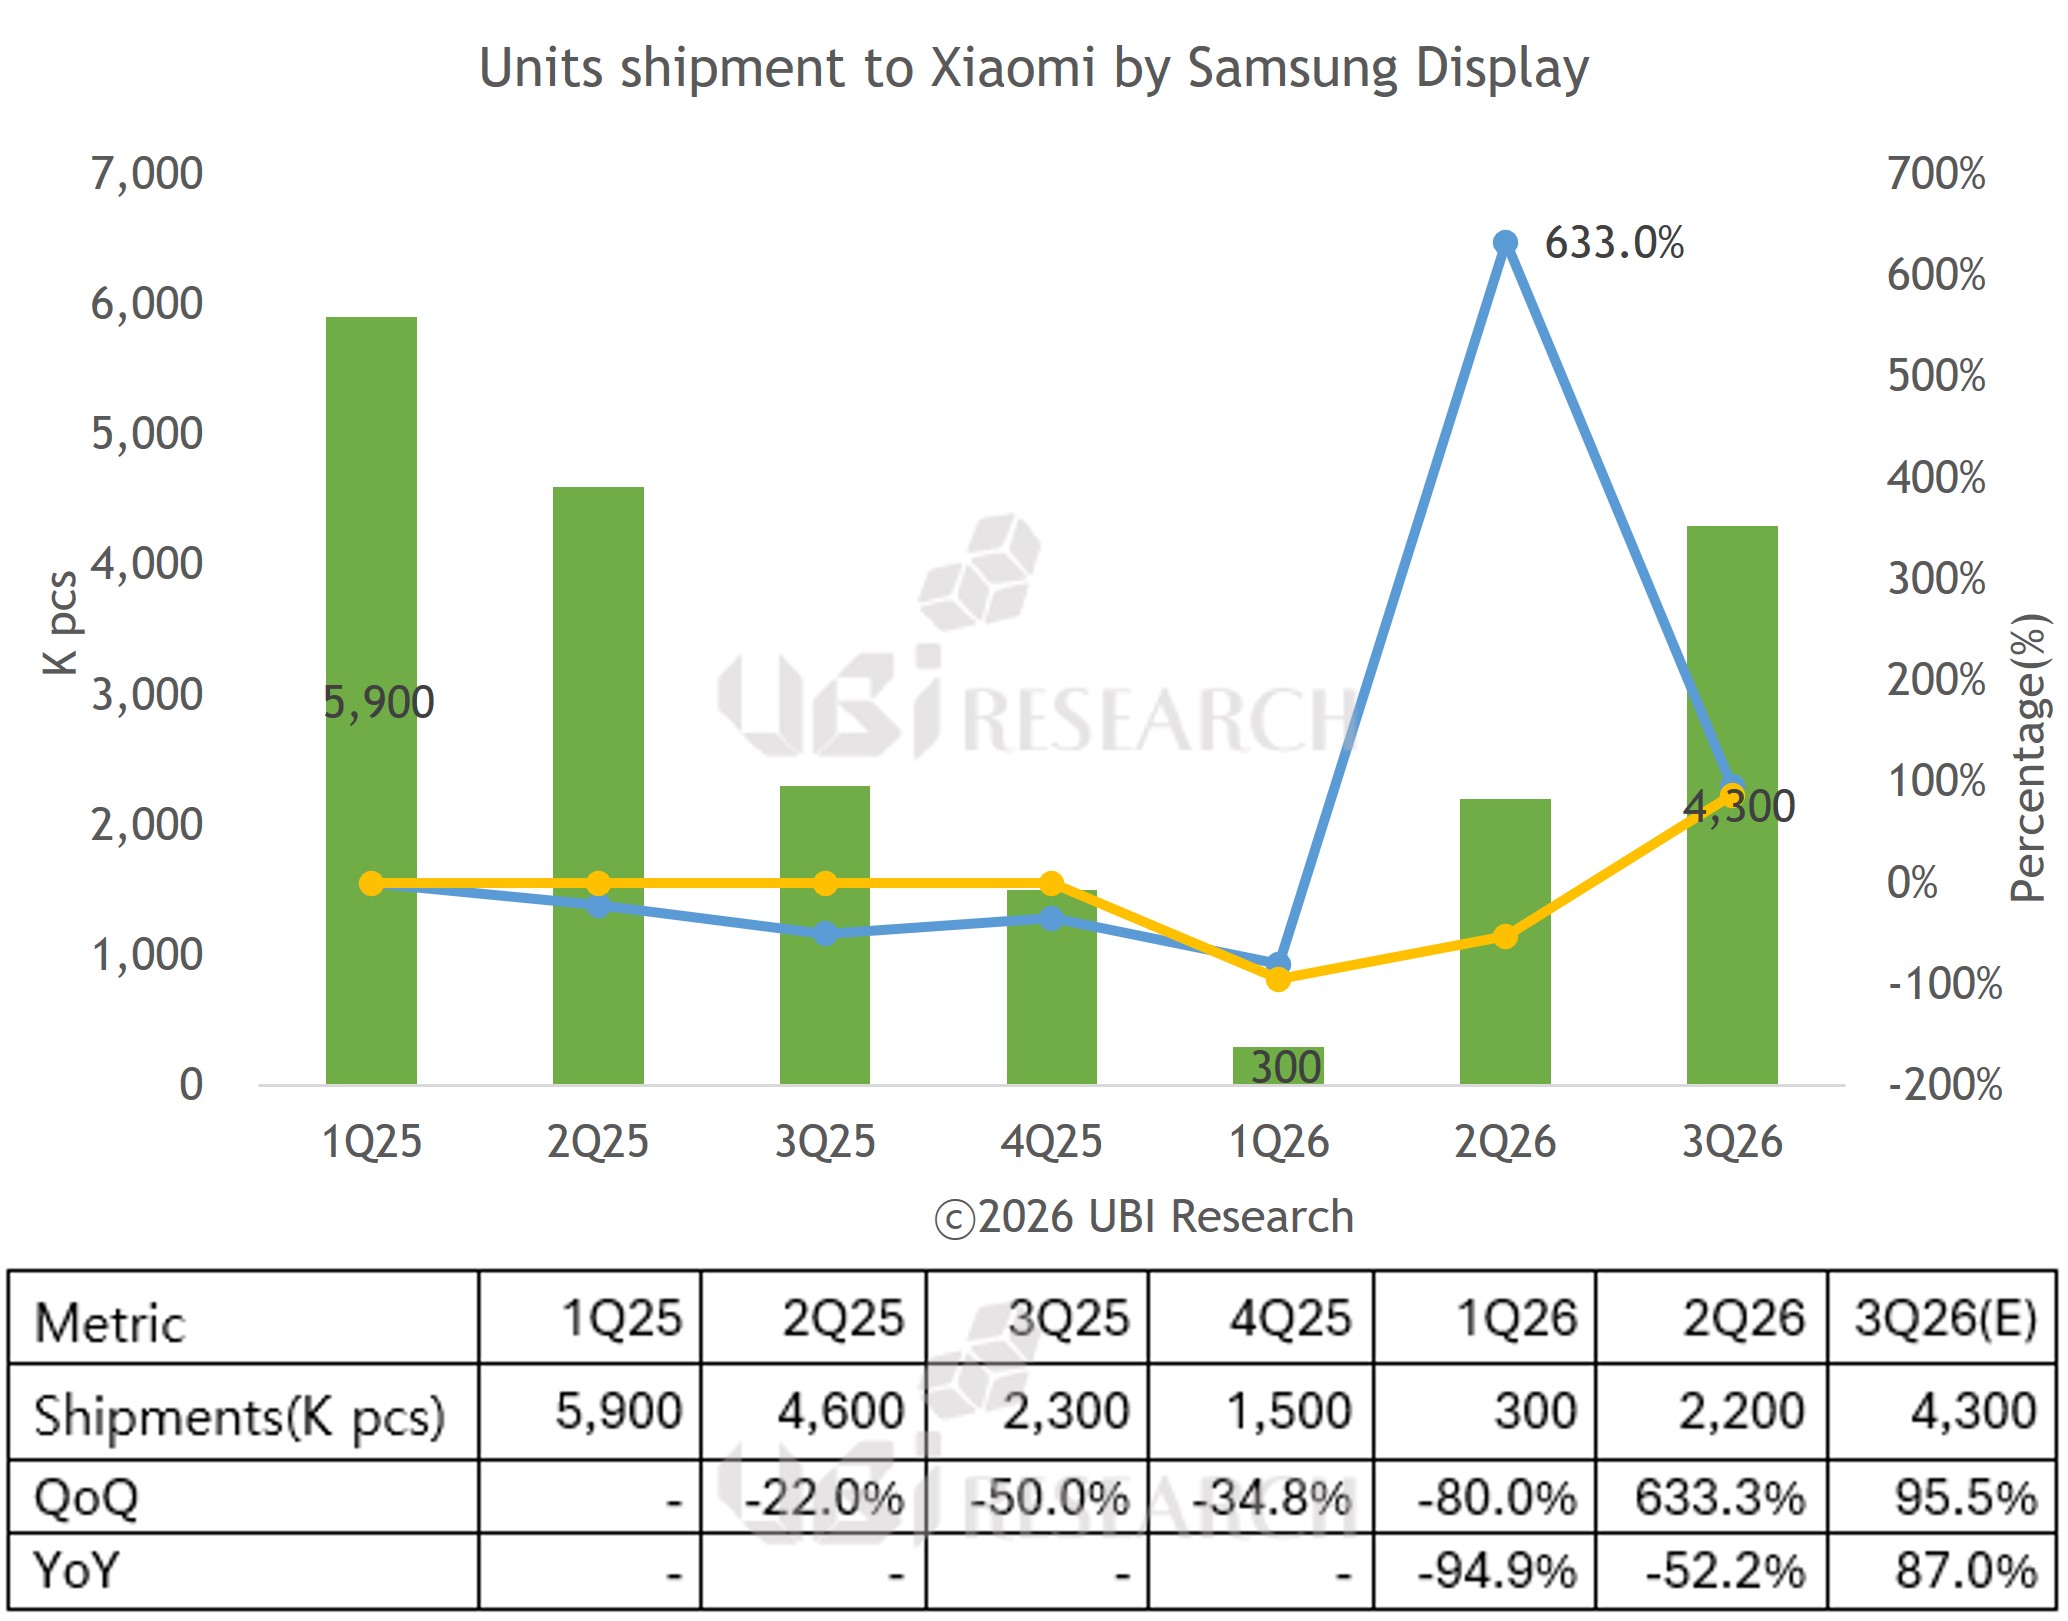
삼성디스플레이의 샤오미향 스마트폰 OLED 출하량 추이 (출처: 유비리서치)
■ 1Q26, 메모리 원가 상승과 신제품 공백이 겹쳐
2025년 하반기부터 이어진 메모리 반도체 가격 상승으로 스마트폰 제조원가 부담이 확대되면서, 중저가 제품 비중이 높은 중국 스마트폰 업체들이 생산계획을 보수적으로 조정한 것이 주요 원인으로 분석된다.
가성비를 주요 경쟁력으로 내세우는 중국 스마트폰 브랜드는 부품 원가 상승분을 판매가격에 그대로 전가하기 어렵다. 이에 따라 일부 제품의 출시 시점을 조정하거나 생산 물량을 줄이는 방식으로 원가 상승에 대응해 왔다.
스마트폰용 패널 발주는 통상 세트 양산보다 선행해 이뤄지는 만큼 이러한 생산계획 조정이 1Q26 패널 출하량에도 영향을 준 것으로 보인다.
삼성디스플레이의 샤오미향 OLED 물량 감소는 이미 3Q25부터 본격화됐으며, 1Q26에는 신제품 공급 공백까지 겹치면서 감소폭이 확대됐다.
■ 2Q26 이후 반등, 저가 대화면 리지드 OLED가 견인
2Q26 이후의 회복은 저가 대화면 스마트폰에 적용되는 리지드 OLED가 주도한 것으로 파악된다.
메모리 원가 부담이 지속되는 상황에서 중국 스마트폰 업체들은 제품 가격대를 유지하기 위해 부품 사양을 재조정하는 전략을 취하고 있다. 소비자가 구매 과정에서 비교적 쉽게 체감할 수 있는 화면 크기와 배터리 용량은 확대하는 반면, 일부 디스플레이 사양이나 패널 원가는 낮추는 방식이다.
실제로 샤오미의 2026년 하반기 일부 보급형 신제품은 화면 크기가 7인치대로 확대되고 배터리 용량도 전작보다 30% 이상 증가한 반면, 디스플레이 피크 휘도는 전작보다 낮아진 것으로 파악된다.
이 같은 가격 민감형 세그먼트에서는 이미 감가상각이 상당 부분 진행된 삼성디스플레이 리지드 OLED 라인의 원가 경쟁력이 다시 부각될 수 있다.
삼성디스플레이 입장에서 이번 물량 증가는 A2 라인의 가동률을 일정 수준 지지하는 효과도 있을 것으로 분석된다.
다만 3Q26 430만 개는 본격적인 성장 전환이라기보다 1Q26 급락 이후의 회복 성격이 강하다. 1Q25 출하량 590만 개와 비교하면 여전히 약 73% 수준이다. 또한 비교 기준인 3Q25 출하량이 이미 230만 개까지 감소해 있었던 만큼, 3Q26의 전년 동기 대비 87% 증가에는 기저효과도 상당 부분 반영돼 있다.
2026년 1~3분기 누적 출하량은 680만 개로, 전년 동기 1,280만 개 대비 46.9% 감소한 수준이다. 분기별 출하량은 회복되고 있지만 누적 기준으로는 여전히 큰 폭의 역성장이 이어지고 있다.
■ 플렉시블 비중 사실상 소멸…리지드 중심 구조로 재편
주목해야 할 부분은 삼성디스플레이의 샤오미향 OLED 공급 구조 변화다.
2025년 삼성디스플레이의 샤오미향 OLED 물량에서 플렉시블 OLED가 차지하는 비중은 약 5%에 불과했으며, 2026년 들어서는 사실상 대부분의 공급 물량이 리지드 OLED로 구성되고 있다.
샤오미의 플래그십 및 중상급 스마트폰에는 중국 패널 업체의 플렉시블 OLED 채택이 확대됐으며, 이에 따라 삼성디스플레이의 샤오미향 공급 영역은 가격 경쟁력이 중요한 보급형 리지드 OLED 중심으로 좁혀진 것으로 분석된다.
중국 패널 업체들이 팹 가동률 확보를 위해 플렉시블 OLED 공급 가격을 지속적으로 낮추면서 스마트폰용 리지드 OLED와 플렉시블 OLED의 가격 격차도 장기적으로 축소돼 왔다. 유비리서치는 이러한 시장 변화를 근거로 글로벌 스마트폰용 리지드 OLED 시장이 구조적으로 축소될 것으로 전망해 왔다.
■ 전망
향후 관건은 이번 반등이 얼마나 지속될 수 있는지다.
메모리 가격이 안정되면서 스마트폰 업체의 BOM 부담이 완화되고 리지드와 플렉시블 OLED 간 가격 격차가 다시 축소될 경우, 중저가 스마트폰에서도 플렉시블 OLED 채택이 재차 확대될 가능성이 있다.
반대로 메모리 가격 상승과 원가 압박이 장기화될 경우 최저가 및 보급형 스마트폰 시장을 중심으로 리지드 OLED 수요가 예상보다 오래 유지될 수도 있다.
삼성디스플레이가 A2 라인의 일부 스마트폰용 생산능력을 IT용 OLED로 전환해 온 만큼, 최근 샤오미향 리지드 OLED 물량 회복이 향후 라인 운영 전략에 미칠 영향도 관찰할 필요가 있다.
4Q26 이후 샤오미의 신제품 출시 사이클과 스마트폰 업체들의 재고 수준, 메모리 가격 흐름이 삼성디스플레이의 샤오미향 OLED 출하량 방향을 결정할 주요 변수로 예상된다.
유비리서치 김준호 애널리스트(alertriot@ubiresearch.com)
※ 본 콘텐츠는 유비리서치넷(UBIResearchNet)에서 제작한 기사입니다.
무단 복제 및 출처 없는 인용을 금합니다.
인용 시 반드시 출처(UBIResearchNet)와 링크를 명시해 주세요.