
작성: 노창호 박사·시니어애널리스트
메모리 가격 급등이 스마트폰 부품원가(BOM) 구조를 바꾸고 있다. 1년 전만 해도 AP와 디스플레이, 카메라가 원가의 중심이었지만, 이제는 메모리가 가장 비싼 부품으로 올라섰다. 세트 업체들이 늘어난 메모리 원가를 다른 부품에서 흡수하려 하면서, 공급이 넉넉한 OLED 패널이 원가 절감의 주요 대상이 되고 있다. 관련 Pro 분석: 메모리 가격 상승이 OLED 수요에 미친 영향과 상반기 실적
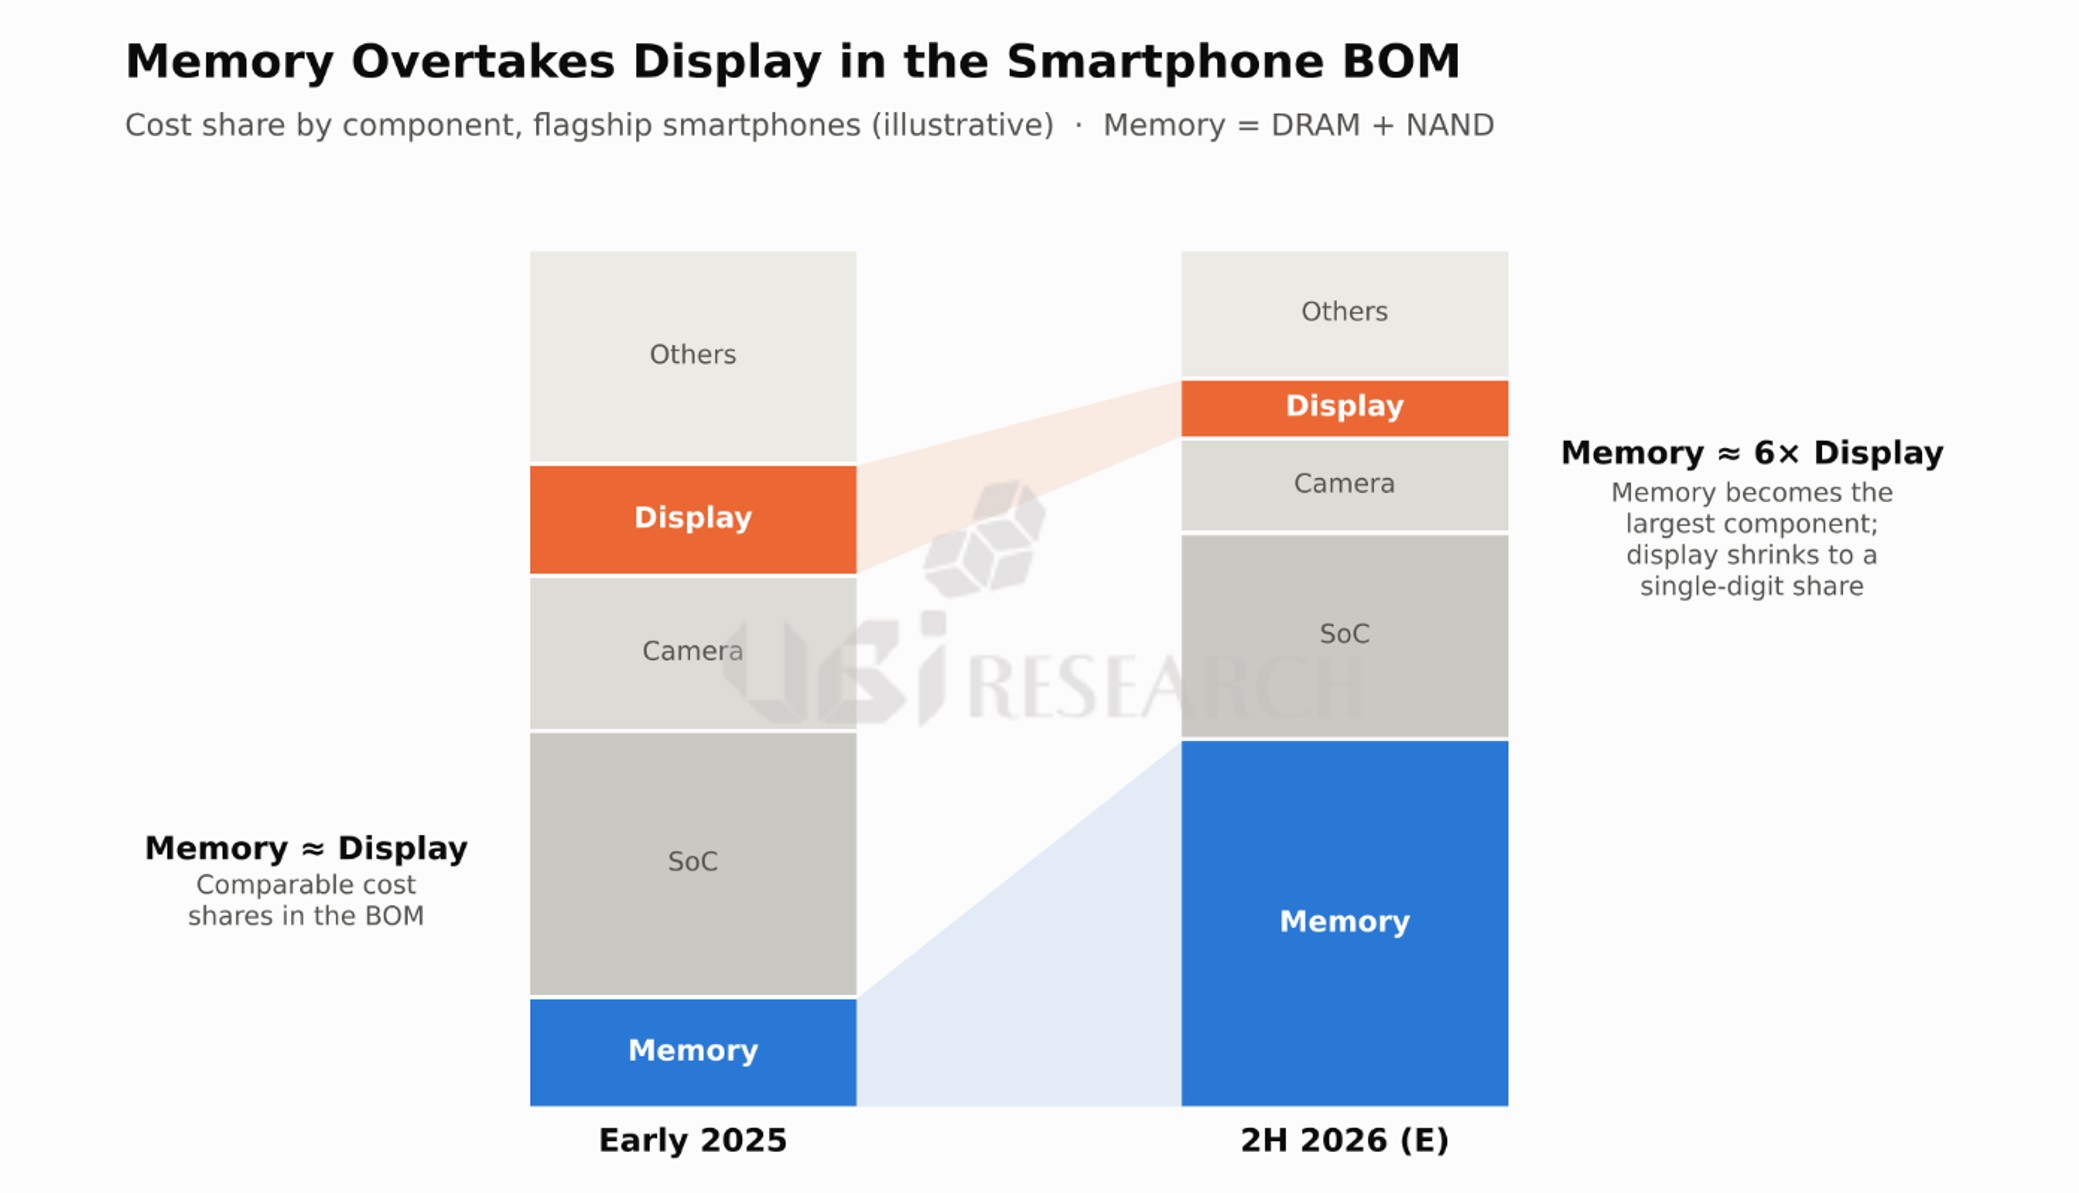
메모리 가격 상승에 따른 플래그십 스마트폰 BOM 구성 변화. 2026년 하반기에는 메모리 원가 비중이 디스플레이를 크게 웃돌 것으로 예상된다. (자료: 유비리서치)
올해 들어 스마트폰용 메모리 가격은 분기마다 큰 폭으로 오르고 있다. 저가폰은 부품원가 상승분의 대부분이 메모리에서 나왔고, 중가폰에서는 메모리가 원가의 40% 안팎을 차지하는 것으로 분석된다. 400달러 이하 제품에서는 메모리 비중이 절반을 넘는다는 분석도 있다. 플래그십에서도 DRAM이 AP를 제치고 가장 비싼 단일 부품이 됐다. 중국 업계에 따르면 12GB+256GB 메모리 조합의 구매 단가는 1년 새 네 배 이상 올랐다. 아이폰도 예외가 아니어서, 최신 Pro 모델의 부품원가에서 메모리가 차지하는 비중은 1년 전 10% 안팎에서 30%대로 커진 것으로 추정된다.
플래그십 스마트폰 기준으로 2025년 초에는 메모리와 디스플레이의 원가 비중이 비슷했다. 그러나 2026년 하반기에는 메모리가 40%대로 커진 반면 디스플레이는 한 자릿수로 내려가, 두 부품의 격차가 여섯 배 가까이 벌어질 전망이다. AP와 카메라의 비중도 함께 낮아졌다. 이 같은 비중 변화에는 메모리 급등에 따른 희석 효과도 섞여 있지만, 패널에 대한 단가 인하 압력이 실재한다는 점은 분명하다. 메모리는 공급이 빠듯해 세트 업체가 가격을 협상할 여지가 거의 없는 반면, 생산능력이 계속 늘고 있는 AMOLED 패널은 단가 인하를 요구하기 쉬운 부품이기 때문이다. 실제로 범용 6.7인치 플렉서블 OLED 가격은 2023년 초의 절반 수준까지 내려간 것으로 알려졌다. 사양 조정도 나타나고 있다. 일부 중국 스마트폰 업체는 LTPO를 적용했던 고급 모델 일부를 LTPS OLED로 되돌려 대당 몇 달러씩 원가를 줄이고, LTPO는 최상위 모델 중심으로 남기고 있다.
세트 업체들은 원가 상승에 두 가지 방식으로 대응하고 있다. 하나는 판매가 인상이다. 플래그십 모델을 중심으로 출고가가 오르고 있으며, 애플도 신형 iPhone의 원가 상승분을 일부 가격에 반영한 것으로 알려졌다. 그럼에도 메모리 원가 상승폭이 워낙 커 올해 플래그십 모델의 수익성은 전년 수준을 밑돌 것으로 보인다. 다른 하나는 메모리 외 부품의 사양 조정이다. 중가폰에서는 AP와 카메라 사양을 낮추는 사례가 늘고 있고, 디스플레이에서는 주사율이나 백플레인 사양을 조정하는 방식으로 원가를 줄이고 있다. 메모리 용량은 AI 기능 때문에 쉽게 줄일 수 없어, 결국 나머지 부품이 메모리 원가를 나눠 짊어지는 구조다.
스마트폰 BOM에서 디스플레이의 비중이 줄어드는 흐름은 패널 업체에 두 갈래의 과제를 던진다. 중저가 시장에서는 LTPO에서 LTPS로의 회귀처럼 사양 하향과 단가 인하 압력이 계속될 가능성이 크다. 반면 수요가 고가 제품으로 쏠리는 만큼, LTPO와 탠덤, 폴더블, 신규 발광재료 등 차별화된 사양으로 고가 모델을 확보하는 업체는 상대적으로 가격을 방어할 수 있다. 소재 업체 입장에서도 범용 패널용 소재의 단가 압박과 프리미엄 패널용 신규 소재 수요 확대가 동시에 진행되는 국면이다. 메모리 가격이 안정되기 전까지 디스플레이 업계의 수익성은 결국 프리미엄 제품 비중에 달려 있다.