
이번 포커스 프로는 「2026 XR 디스플레이와 광학 핵심 부품 기술 및 시장 전망」 보고서 가운데 디스플레이와 소재, 장비 기업이 실제로 물량을 기대할 수 있는 곳과 그 시기, 그리고 그 물량을 누가 가져갈지를 정리했다.
1. 시장을 나눠 봐야 보이는 숫자
XR 기기는 광학 구조와 용도에 따라 서로 겹치지 않는 네 가지로 나눈다. VR과 MR 헤드셋(퍽 분리형 VR과 MR 안경 포함), 뷰어형 AR 안경, 투과형 디스플레이 안경, 디스플레이 없는 AI 안경이다. 2026년 기준으로 디스플레이 없는 AI 안경이 약 1,000만 대로 가장 크고, VR과 MR 헤드셋이 약 500만 대, 뷰어형 AR 안경이 약 100만 대, 투과형 디스플레이 안경이 약 40만 대다(Figure 1).
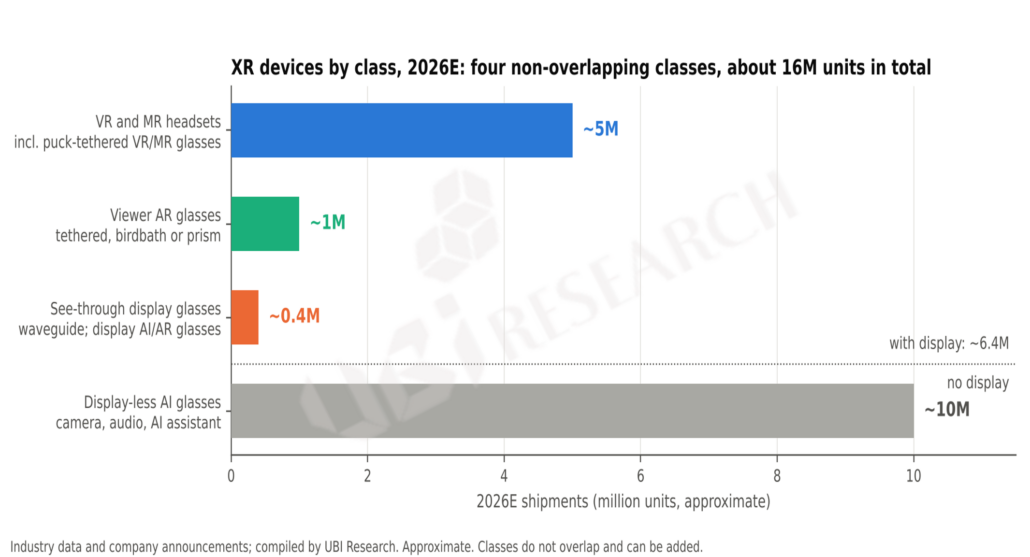
Figure 1. XR devices by class, 2026E
자료: 업계 집계와 전망, 각 사 발표; UBI Research 정리. 근사치이며 네 분류는 서로 겹치지 않는다.
이 분류가 중요한 이유는 업계에서 자주 인용되는 숫자가 이 네 분류를 서로 다르게 묶은 값이기 때문이다. “XR 헤드웨어”는 헤드셋에 뷰어형 안경을 더한 값(약 600만 대), “디스플레이 탑재 AR 안경”은 뷰어형과 투과형을 더한 값(약 130만 대), “AI 안경”은 투과형과 디스플레이 없는 AI 안경을 더한 값(1,000만 대 이상)이다. 같은 기기가 여러 집계에 겹쳐 들어가므로 이 숫자들을 더하거나 직접 비교하면 시장을 크게 잘못 읽게 된다.
디스플레이 기업의 관점에서 정리하면 결론은 단순하다. AI 안경 시장이 빠르게 커졌어도 2026년 상반기 AI 안경의 약 96%는 디스플레이가 없는 제품이다. 디스플레이 수요는 두 곳에서 나온다. 하나는 빠르게 성장하는 디스플레이 탑재 AR 안경이고, 다른 하나는 대수는 줄었지만 1인치 안팎 패널을 두 장씩 쓰는 VR과 MR 기기다. 이 두 시장을 따로 봐야 패널과 웨이퍼 수요가 보인다.
2. AR 안경: 2030년 약 1,200만 대, 2027~2029년이 분기점
디스플레이 탑재 AR 안경은 아직 연 100만 대를 갓 넘긴 초기 시장이어서, 공개된 2030년 전망도 1,000만 대에서 3,000만 대 이상까지 세 배 넘게 벌어져 있다. 전망이 이처럼 갈리는 이유는 시장의 향방이 소수의 변수에 달려 있기 때문이다. 빅테크의 디스플레이 안경이 언제 나오는지, 소매가격이 언제 400~500달러대에 들어오는지, LEDoS가 단색에서 컬러로 언제 넘어가는지, 배터리와 카메라 프라이버시 문제가 언제 풀리는지가 그것이다. 따라서 하나의 숫자를 내기보다 이 변수들의 조합에 따라 보수(Bear), 기본(Base), 낙관(Bull)의 세 시나리오를 세우고, 각 시나리오가 어떤 조건에서 현실화되는지를 함께 제시했다(Table 1). 출발점은 2025년 약 60만 대, 2026년 약 130만 대다. 2026년 전망은 연초 100만 대에 못 미쳤다가 Meta Ray-Ban Display의 부품 발주 확대와 중국 브랜드의 출하 증가로 전망치가 올라갔다. 2030년 출하는 보수 약 800만 대, 기본 약 1,200만 대, 낙관 약 1,600만 대로 전망된다(Figure 2).
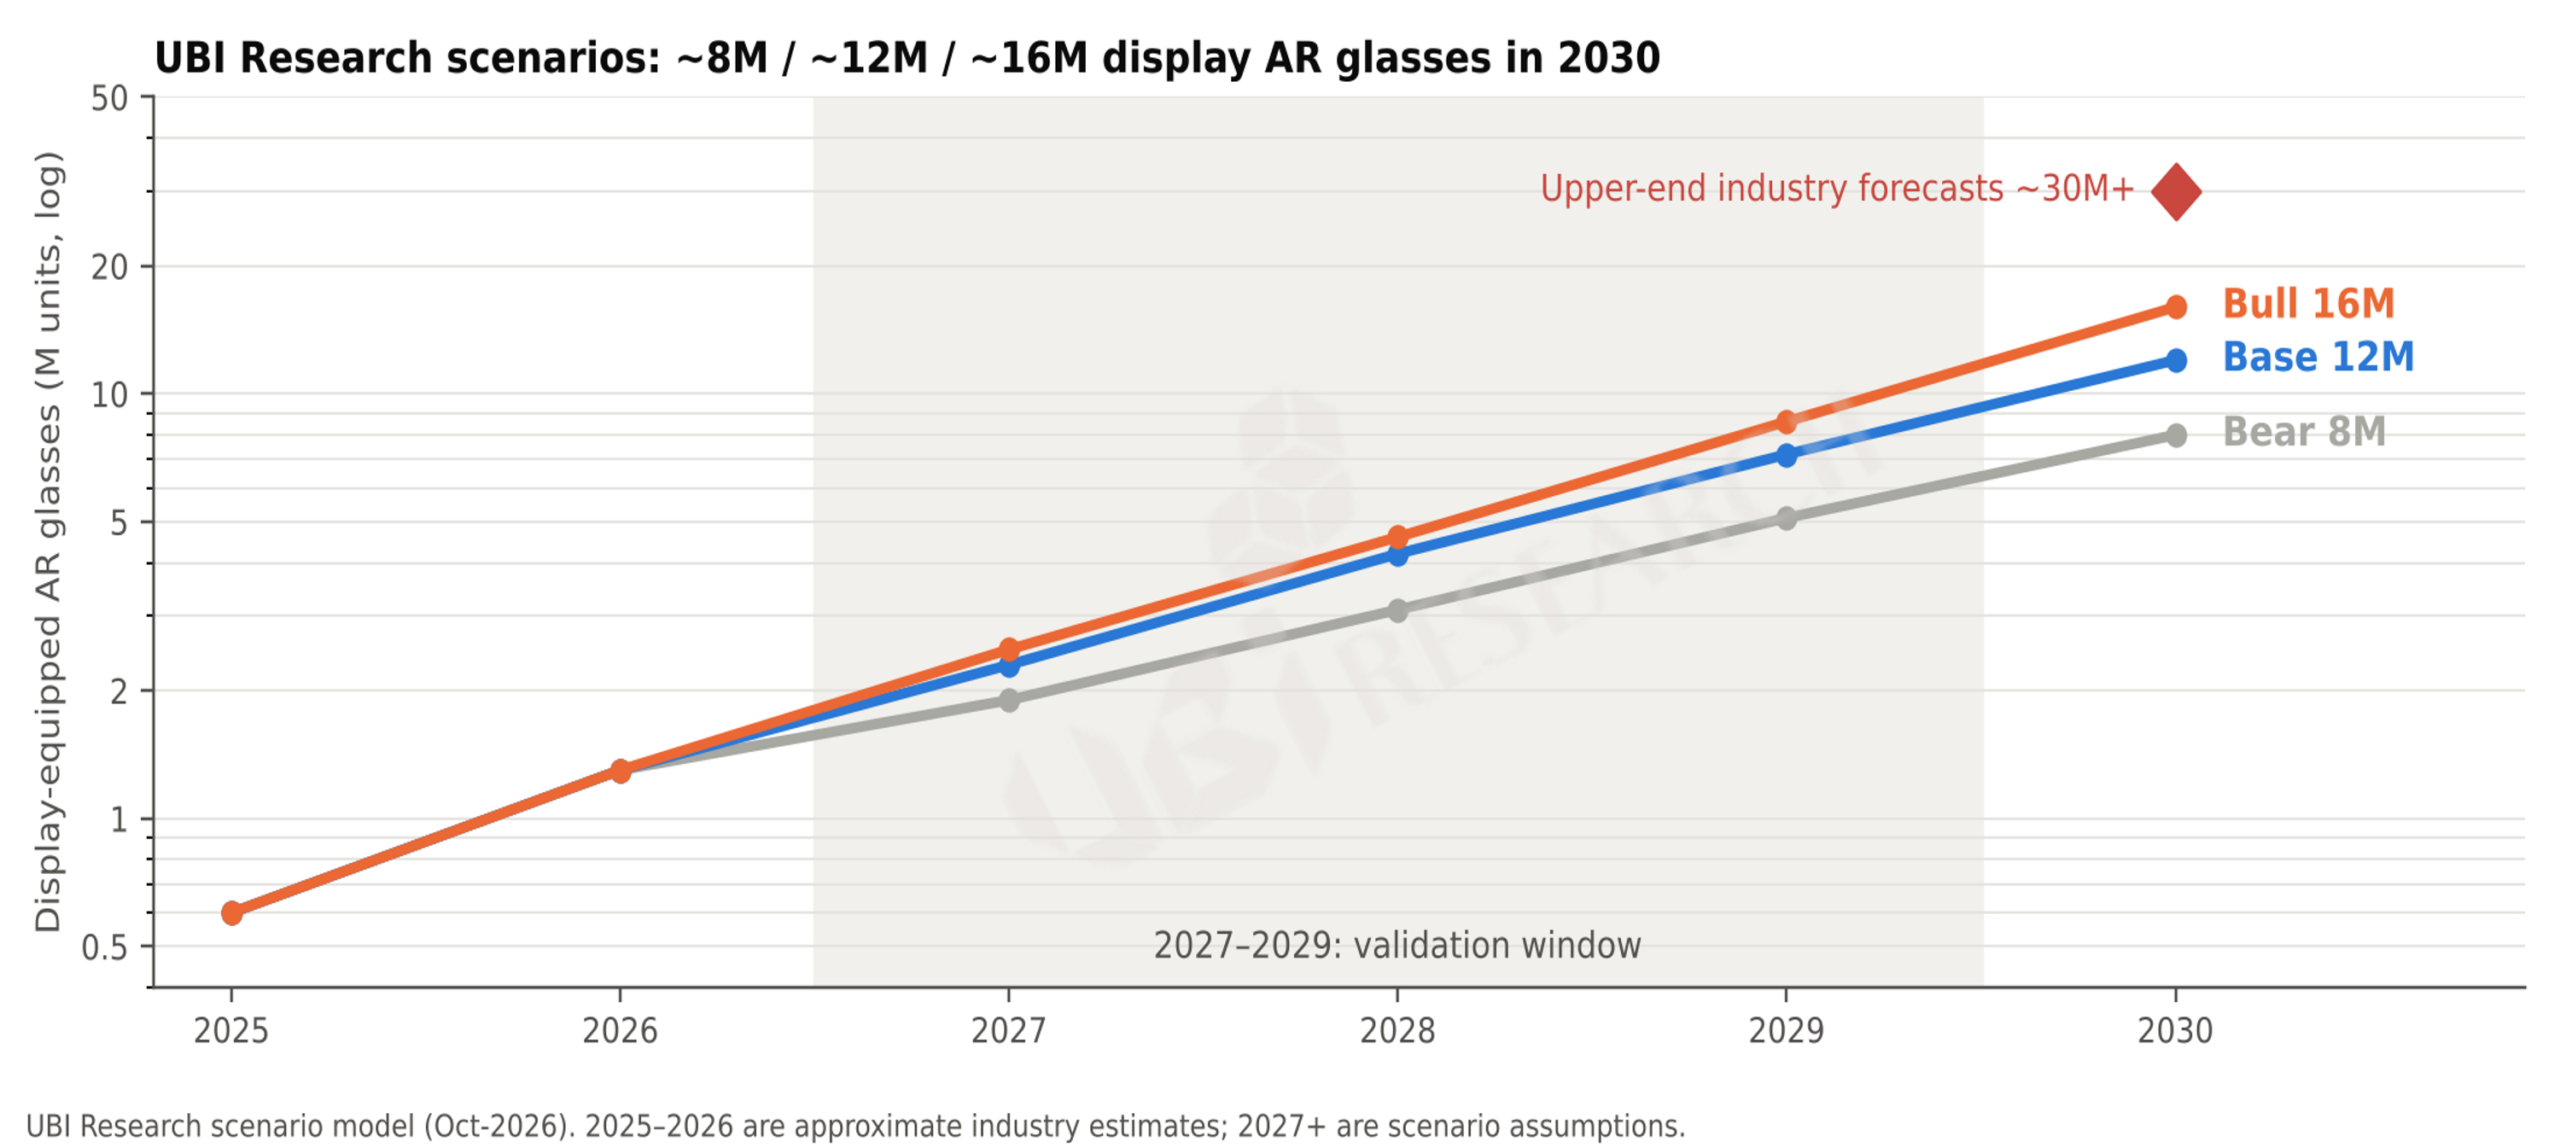
Figure 2. UBI Research scenarios for display-equipped AR glasses, 2025–2030
자료: UBI Research 모델(2026.10). 2025~2026년은 업계 추정치(근사치), 2027년 이후는 시나리오 가정.
Table 1. Scenario assumptions for display-equipped AR glasses
| Variable | Bear (~8M) | Base (~12M) | Bull (~16M) |
| 빅테크 출시 | Google과 Samsung 디스플레이 제품 2028년 이후로 지연 | 2027년 Google과 Samsung 출시, Meta 후속 제품 순차 출시 | 2027년 동시 출시와 Apple 디스플레이 AR 앞당김 |
| 소매가격 | 600달러 이상 유지 | 2028~2029년 400~500달러대 진입 | 2028년 300달러대 보급형 등장 |
| LEDoS 컬러 | 단색 중심 | 2색이 주력, 풀컬러는 고가 제품 | 2028년 풀컬러 수율 확보 |
| 배터리와 프라이버시 | 문제 지속 | 점진적 개선 | 조기 해소, AI 에이전트 확산 |
자료: UBI Research 모델(2026.10).
세 시나리오 모두 2027~2029년을 본격 성장의 성패가 드러나는 시기로 본다.
패널로 환산하면 디스플레이 기업에 더 직접적인 그림이 나온다. AR 안경용 마이크로디스플레이 패널은 2026년 약 170만 장에서 2030년 기본 시나리오 약 1,860만 장으로 늘어난다. 기술별 비중은 LEDoS로 옮겨 가지만, OLEDoS 패널 수량은 약 70만 장에서 450만~660만 장으로 6~9배 늘어난다. LEDoS로의 비중 이동은 OLEDoS 시장의 축소가 아니라 두 기술의 성장 속도 차이다.
시나리오를 가르는 가장 큰 위험은 단일 제품 의존이다. 2026년 패널 매출 반등, LCoS 비중, 연초 전망 상향은 모두 Meta 제품 한두 개에 기대고 있다.
3. VR과 MR: 대수는 줄어도 OLEDoS 웨이퍼의 80~90%
VR과 MR 헤드셋 시장은 4년 연속 줄었다. 2025년 VR과 MR 기기 출하는 약 550만 대로 추정되고, 2026년 상반기 XR 헤드웨어 전체는 전년 동기 대비 약 40% 감소했다. 그러나 고가 기기의 디스플레이는 OLEDoS로 모이고 있다. Galaxy XR과 Vision Pro는 1.3인치급 OLEDoS를 쓰고, 2027년 봄 출시되는 Meta VR Glasses와 Pico Space Pro, Pimax Dream Air도 Micro-OLED를 택했다. OLEDoS는 패널이 작아 팬케이크 광학과 결합하면 머리에 얹는 무게를 100~170 g 수준까지 낮출 수 있다. 화질뿐 아니라 경량화 때문에 OLEDoS를 고르는 흐름이다.
VR과 MR 기기는 2026년 약 500만 대를 바닥으로 2030년 보수 약 700만 대, 기본 약 1,000만 대, 낙관 약 1,300만 대로 전망된다. OLEDoS 비중은 2026년 약 12%에서 2030년 기본 시나리오 50%로 높아진다고 봤다. 이 경우 2030년 VR과 MR용 OLEDoS 패널은 약 1,000만 장으로 AR용(약 650만 장)보다 많고, 패널이 커서 12인치 웨이퍼로 환산하면 OLEDoS 수요의 약 86%를 차지한다(Figure 3).
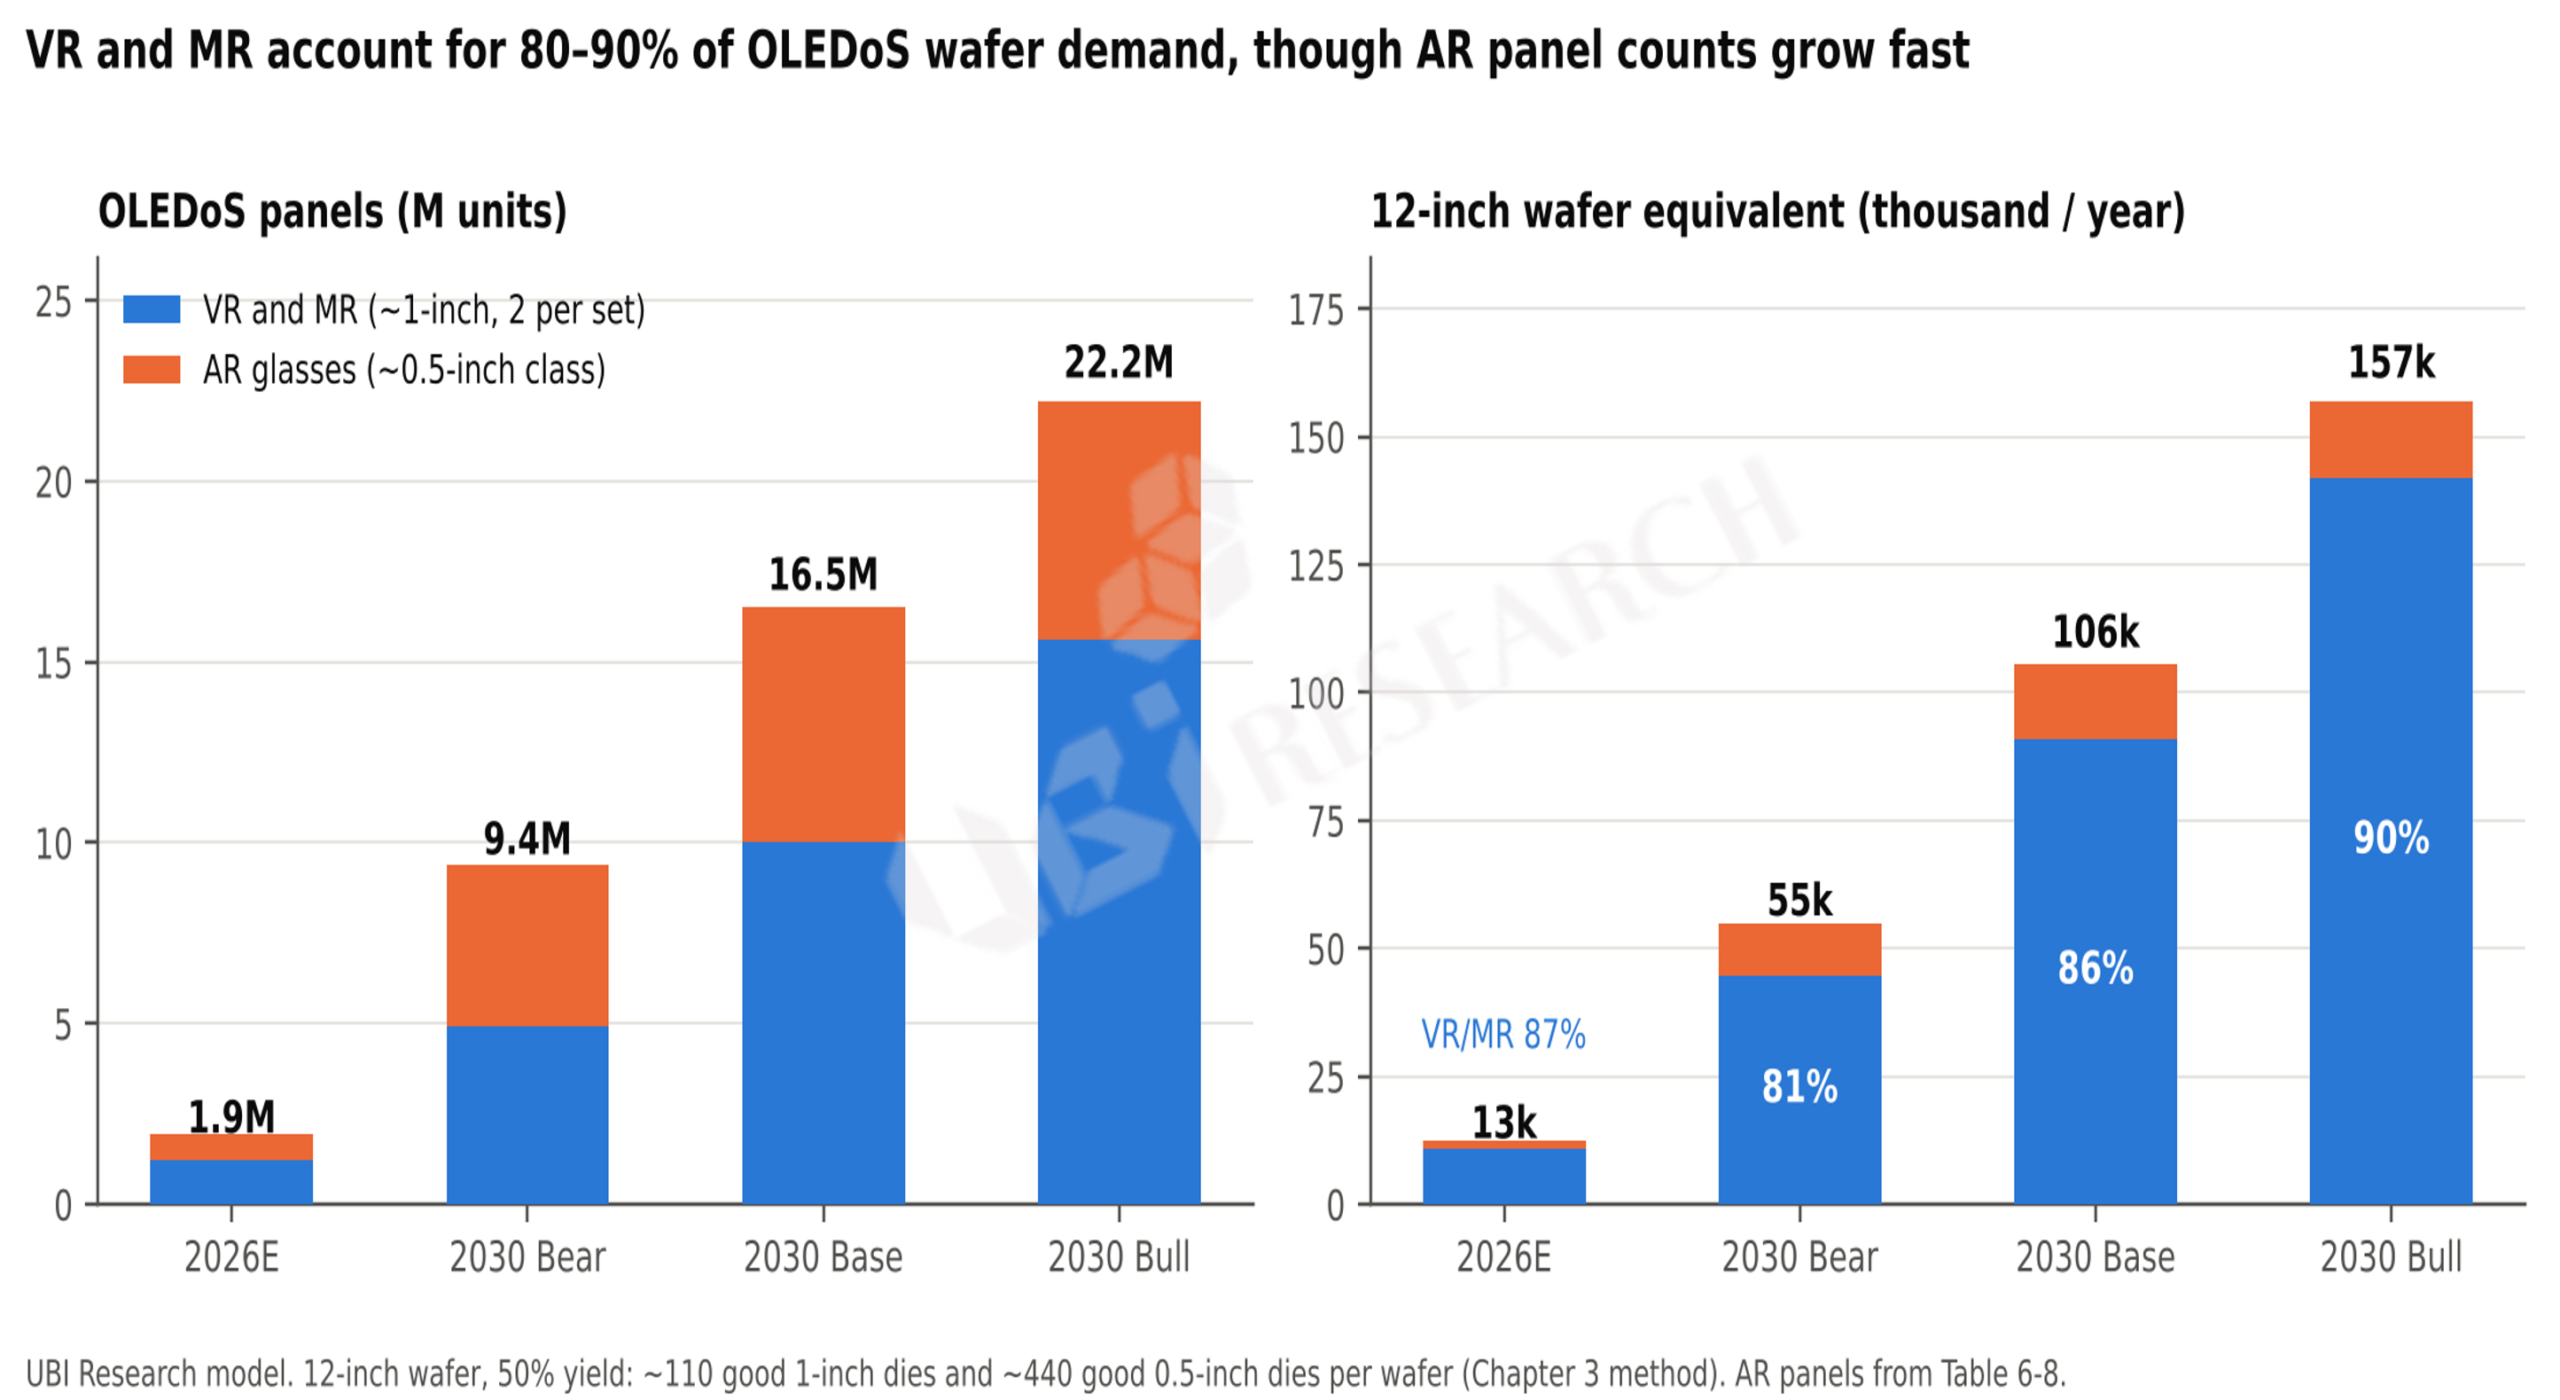
Figure 3. OLEDoS panel and wafer demand: VR and MR vs. AR glasses
자료: UBI Research 모델. 12인치 웨이퍼, 수율 50% 기준 1인치급 약 110장, 0.5인치급 약 440장 가정.
여기서 OLEDoS 산업에 중요한 시사점이 나온다. 두 용도를 합친 2030년 OLEDoS 웨이퍼 수요는 기본 시나리오에서 월 9천 장 안팎(보수 약 5천 장, 낙관 약 1만 3천 장)이다. 반면 중국의 12인치 OLEDoS 생산능력은 3개사 월 약 2만 장 수준에서 2027년 7개사 이상, 월 5만 장 이상으로 늘어날 전망이다. 수율이 50%보다 낮아 웨이퍼가 더 필요하더라도, 생산능력이 수요를 크게 앞서는 구도는 바뀌지 않는다. 업계 내부에서도 중국 12인치 생산능력이 실수요보다 1.5~2년 앞서 있다는 진단이 나온다.
따라서 향후 2~3년 OLEDoS는 가격 경쟁과 가동률 경쟁이 동시에 진행될 가능성이 높다. 패널 기업의 가동률은 AR보다 VR과 MR 기기의 회복 속도에 더 크게 좌우되며, 가격 하락은 다시 OLEDoS 기기의 가격을 낮춰 VR과 MR에서 OLEDoS 비중을 높이는 방향으로 작용한다. 공급 과잉이 곧 수요 확대의 조건이 되는 구조다.
4. 로드맵: 가장 느린 부품이 속도를 정한다
XR 안경의 기술 전환은 부품 하나의 사양이 좋아졌다고 일어나지 않는다. 풀컬러 패널이 나와도 도파관 효율이 낮으면 눈에 닿는 휘도가 모자라고, 광엔진이 작아져도 배터리와 SoC 전력이 따라오지 못하면 착용 시간이 짧아진다. 컬러 양안 AI 안경이 대중 시장에 들어가려면 가격 400~500달러, 무게 40~50 g, 광엔진 0.2 cc 이하를 동시에 만족해야 하며, 2027~2029년이 이를 확인하는 기간이다. Table 2는 주요 전환이 일어나기 위한 조건과 이를 확인할 지표다.
Table 2. Technology transition gates and indicators to watch
| Transition | Condition to pass | Signal to watch | Earliest |
| 단색 → 컬러 정보 표시 | 컬러 광엔진 0.2 cc, 200 mW 이하, 회절형 눈 위치 500 nit | 2색 LEDoS 탑재 양산 제품 출시 | 2027–2028 |
| 단안 → 양안 | 양안 정렬 비용과 수율, 1 Wh 배터리 안의 전력 | 500달러 이하 양안 디스플레이 AI 안경 | 2027–2028 |
| W+CF → RGB 직접 패터닝 | 실리콘 마스크 내구성, 12인치 수율 | 12인치 RGB OLEDoS 라인 양산 | 2028 |
| 3-panel → 단일 패널 풀컬러 LEDoS | QD 색변환 신뢰성, 3 μm 미만 적색 효율 | 단일 칩 풀컬러 광엔진 탑재 양산 제품 | 2029–2030 이후 |
| 유리 → SiC 회절형 도파관 | 12인치 광학용 SiC 비용, 색 균일도 | SiC 도파관 소비자 제품 | 2028 이후 |
자료: UBI Research(보고서 9장). 시기는 양산 제품 반영 기준의 가장 이른 기간.
휘도 로드맵을 광학 효율과 겹쳐 보면 기술 경계가 분명해진다. OLEDoS 진영은 풀컬러 피크 휘도를 2025년 6,000 nit에서 2030년 이후 30,000 nit까지 높이는 목표를 제시하고 있다. 이 패널 로드맵에 광학 효율을 곱하면, OLEDoS와 기하 반사형 도파관(효율 약 12%)의 조합은 2028년 전후 주간 실외 목표인 눈 위치 1,500 nit를 넘는다. 반면 회절형 도파관(최적화 설계 약 4%)과의 조합은 2030년 30,000 nit 패널을 가정해도 약 1,230 nit에 그친다(Figure 4).
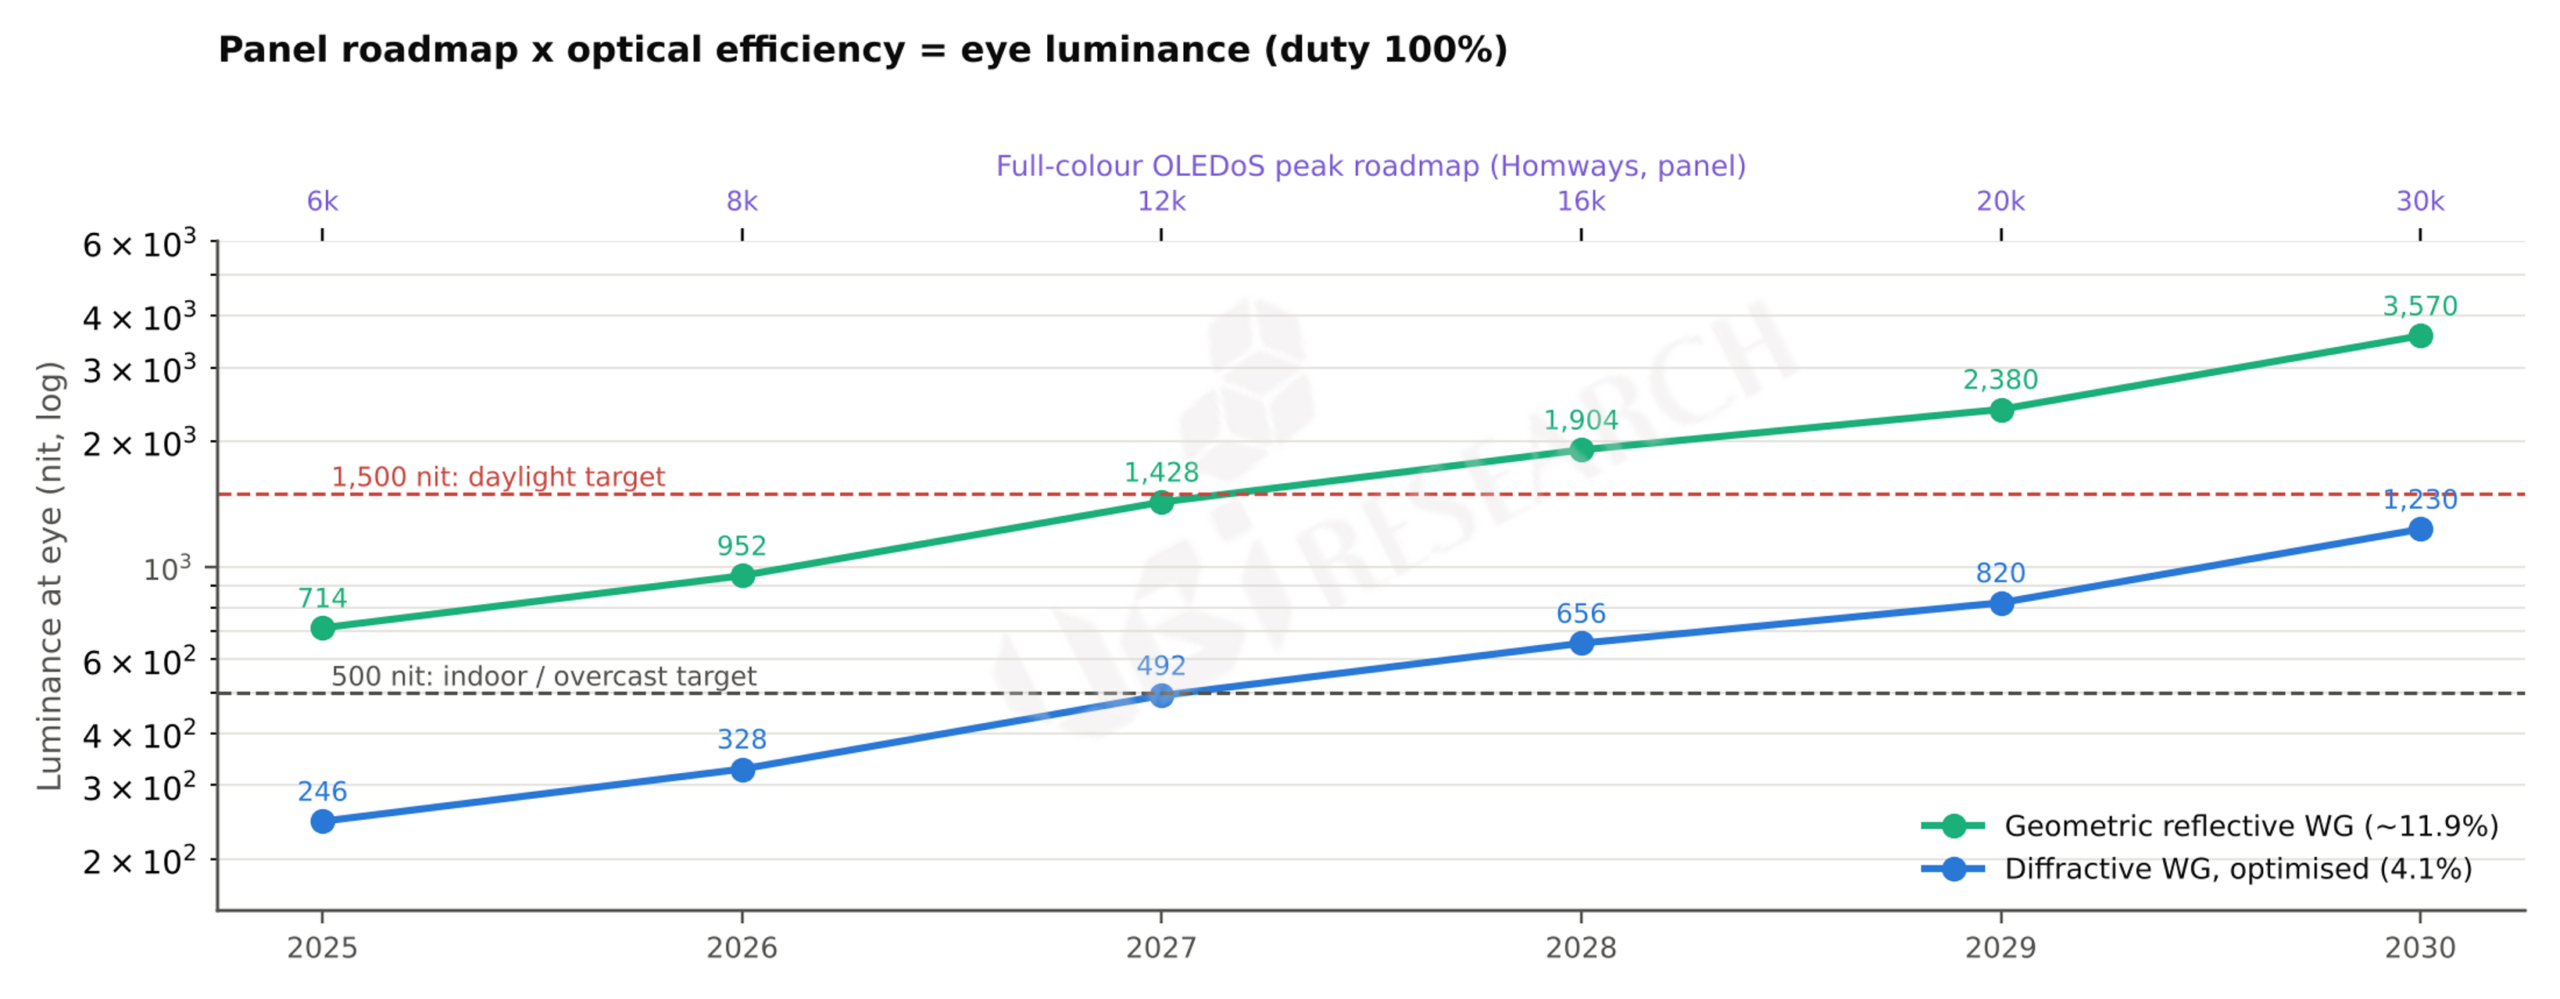
Figure 4. Eye luminance trajectory: OLEDoS peak roadmap × optical efficiency
자료: 업체 발표 패널 로드맵; UBI Research 광학 효율 모델. duty 100%, 패널 피크 휘도 기준이며 실제 연속 표시 휘도는 이보다 낮다.
이 경계는 시간이 해결하지 않는다. 회절형 도파관은 패널 빛의 몇 %만 눈에 전달하는 광학 구조이기 때문이다. 경계를 넘으려면 수십만 nit 이상을 내는 LEDoS로 바꾸거나, 효율이 높은 기하형 도파관을 쓰거나, 전기변색 조광으로 배경 밝기 자체를 낮추는 세 가지 중 하나가 필요하다. 결국 XR 디스플레이의 미래는 “어느 기술이 이기느냐”가 아니라 용도별 분화로 읽어야 한다. OLEDoS는 뷰어형 안경과 MR, LEDoS는 투과형 정보 표시와 AR, LCoS는 단안 컬러 AI 안경과 보급형을 맡는 구도가 2030년까지 이어질 가능성이 높다.
5. 공급망: 원가의 절반은 표시계, 중심은 중국
디스플레이 AI 안경 원가에서 가장 큰 몫은 패널, 광엔진, 도파관을 합친 표시계다. Meta Ray-Ban Display의 분해 분석에 따르면 디스플레이 관련 부품이 안경과 Neural Band를 합친 BOM의 약 51%를 차지했다(Figure 5). 이 구조는 두 가지를 뜻한다. 첫째, 400~500달러대 가격 진입은 사실상 광엔진과 도파관 원가의 문제다. 둘째, 디스플레이 없는 안경에서는 SoC와 카메라, 배터리가 원가의 중심이지만 디스플레이를 넣는 순간 원가의 절반이 광학계로 옮겨 간다. 디스플레이와 광학 기업이 AI 안경 성장의 혜택을 받으려면 디스플레이 탑재율이 올라가야 하는 이유다.
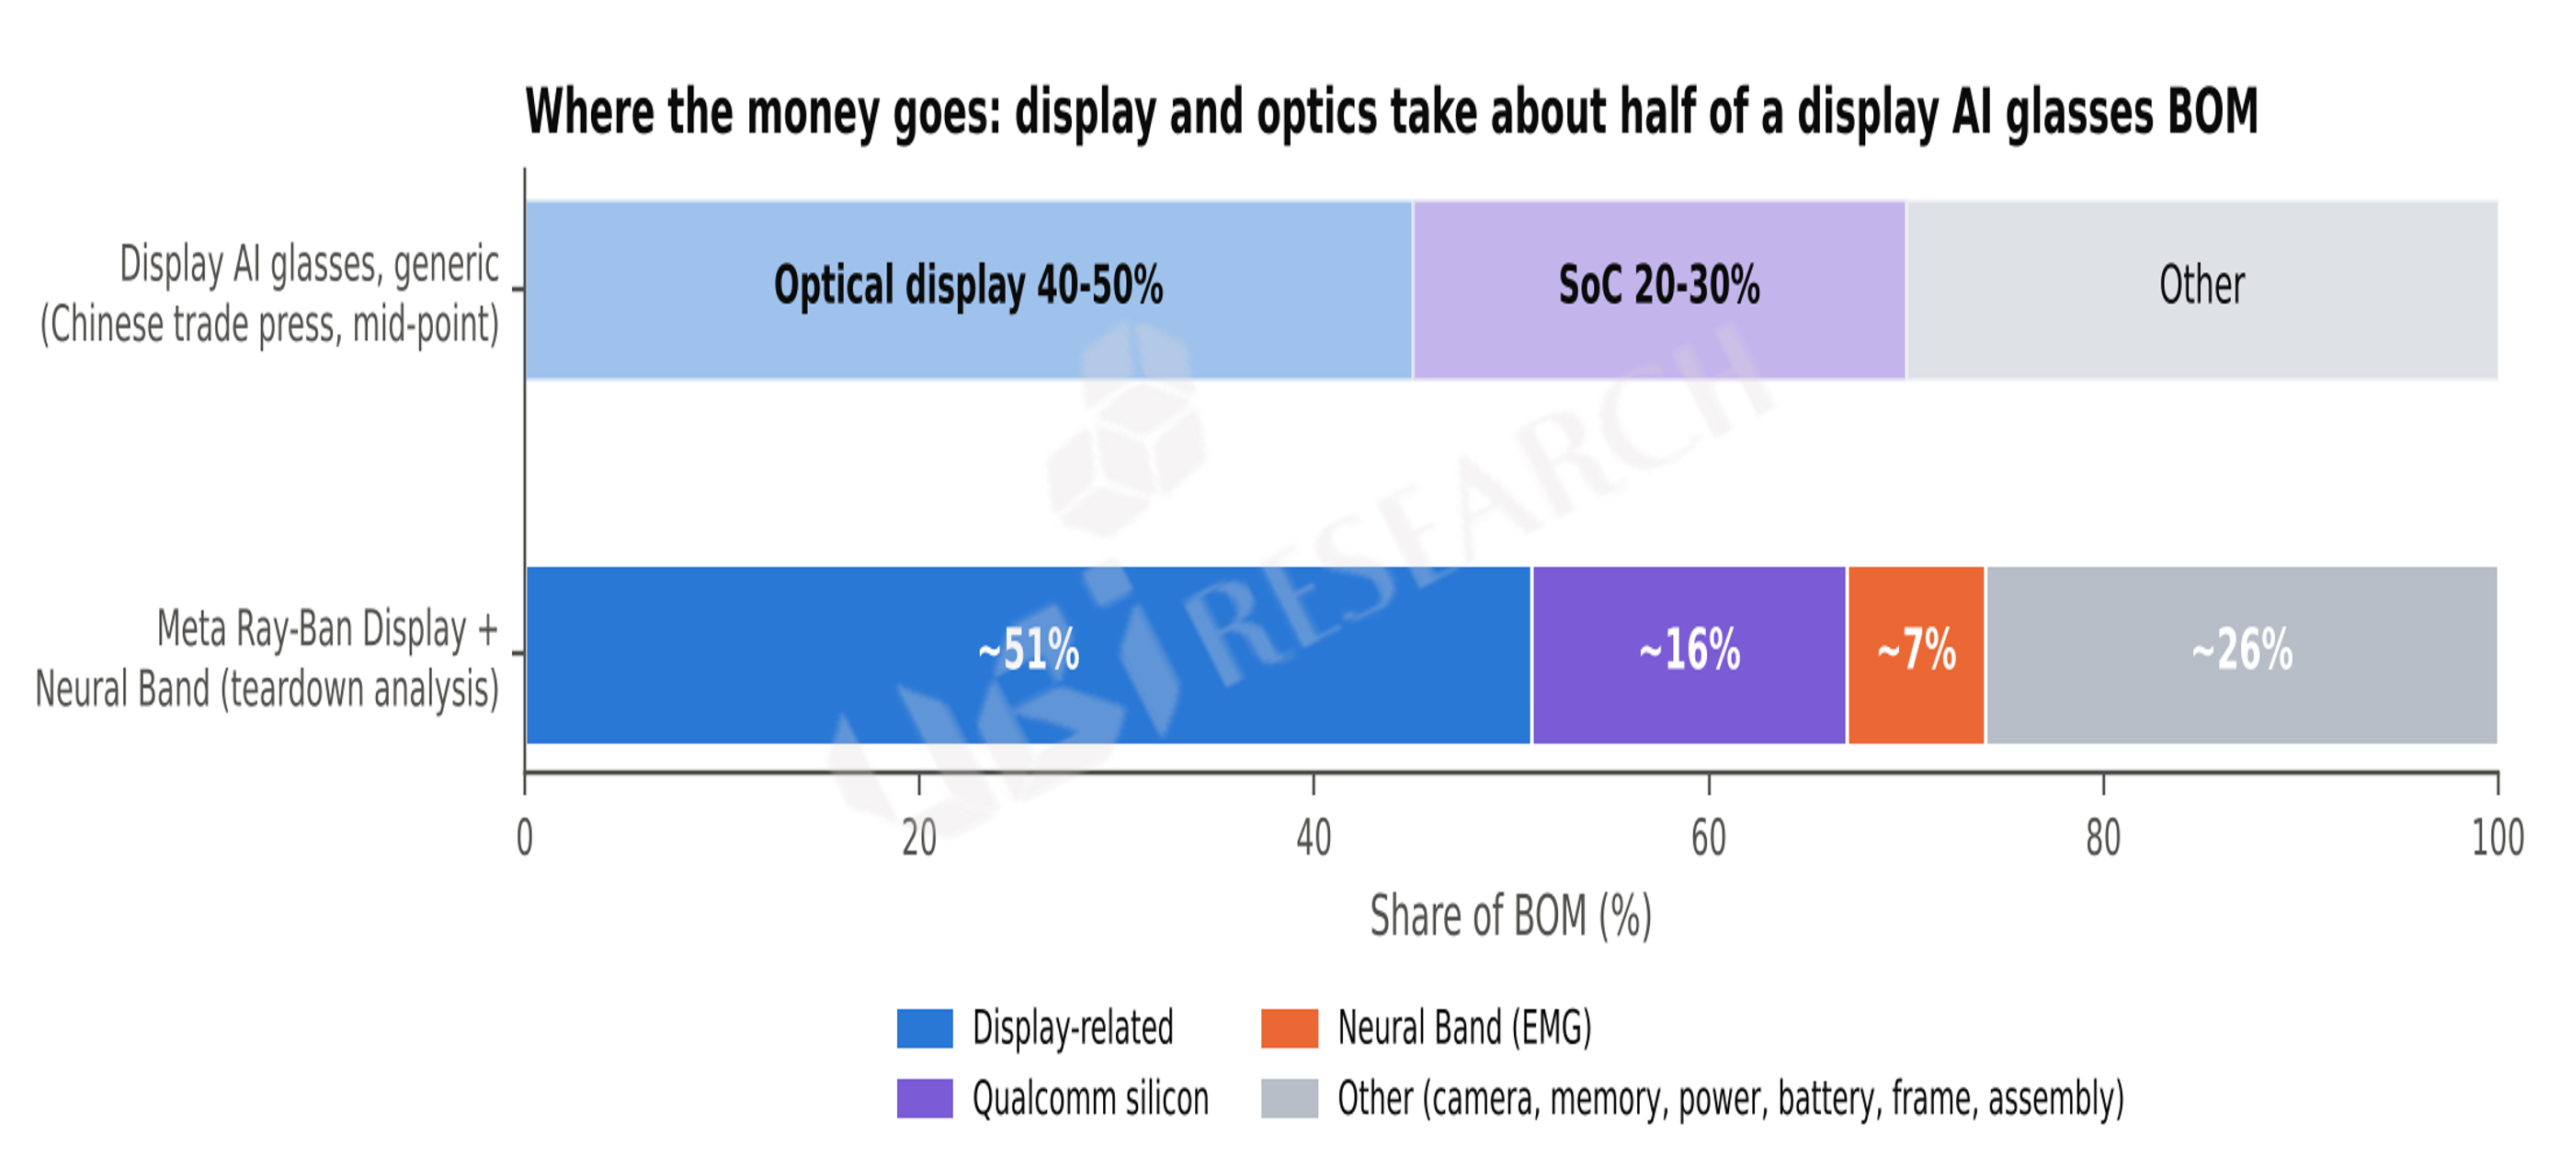
Figure 5. BOM share of display AI glasses
자료: 제품 분해 분석(2026.6); 중국 업계 보도의 범위 중간값. 수치는 근사치.
공급망에서는 두 모델이 경쟁한다. 중국 모델은 패널, 광엔진, ODM, 완제품을 한 지역이나 한 기업 안에서 수직으로 연결해 빠른 출시와 양산 학습을 얻는다. 글로벌 모델은 빅테크가 제품을 정의하고 계층별로 가장 앞선 전문 기업을 고른다. Meta Ray-Ban Display는 미국의 SoC와 LCoS, 이스라엘의 도파관 기술, 중국 ODM의 조립, 유럽의 프레임을 묶었다. 계층마다 최고 수준의 부품을 쓸 수 있지만, 공급사 하나의 병목이 전체를 묶는다. 실제로 미국 내 수요가 공급을 넘어서자 2026년 초로 예정했던 해외 출시가 연기됐다.
생산능력과 고객 인증이 별개라는 점도 확인됐다. Meta 차세대 MR 안경의 OLEDoS는 처음에는 두 중국 업체의 공동 공급이 거론됐으나, 한 곳이 공급사 인증을 통과하지 못해 다른 한 곳이 공급을 시작했다고 보도됐다. 12인치 라인을 갖춘 기업도 빅테크 인증에서 탈락할 수 있다. 공급사는 생산능력이 아니라 고객 인증과 실제 출하로 평가해야 한다.
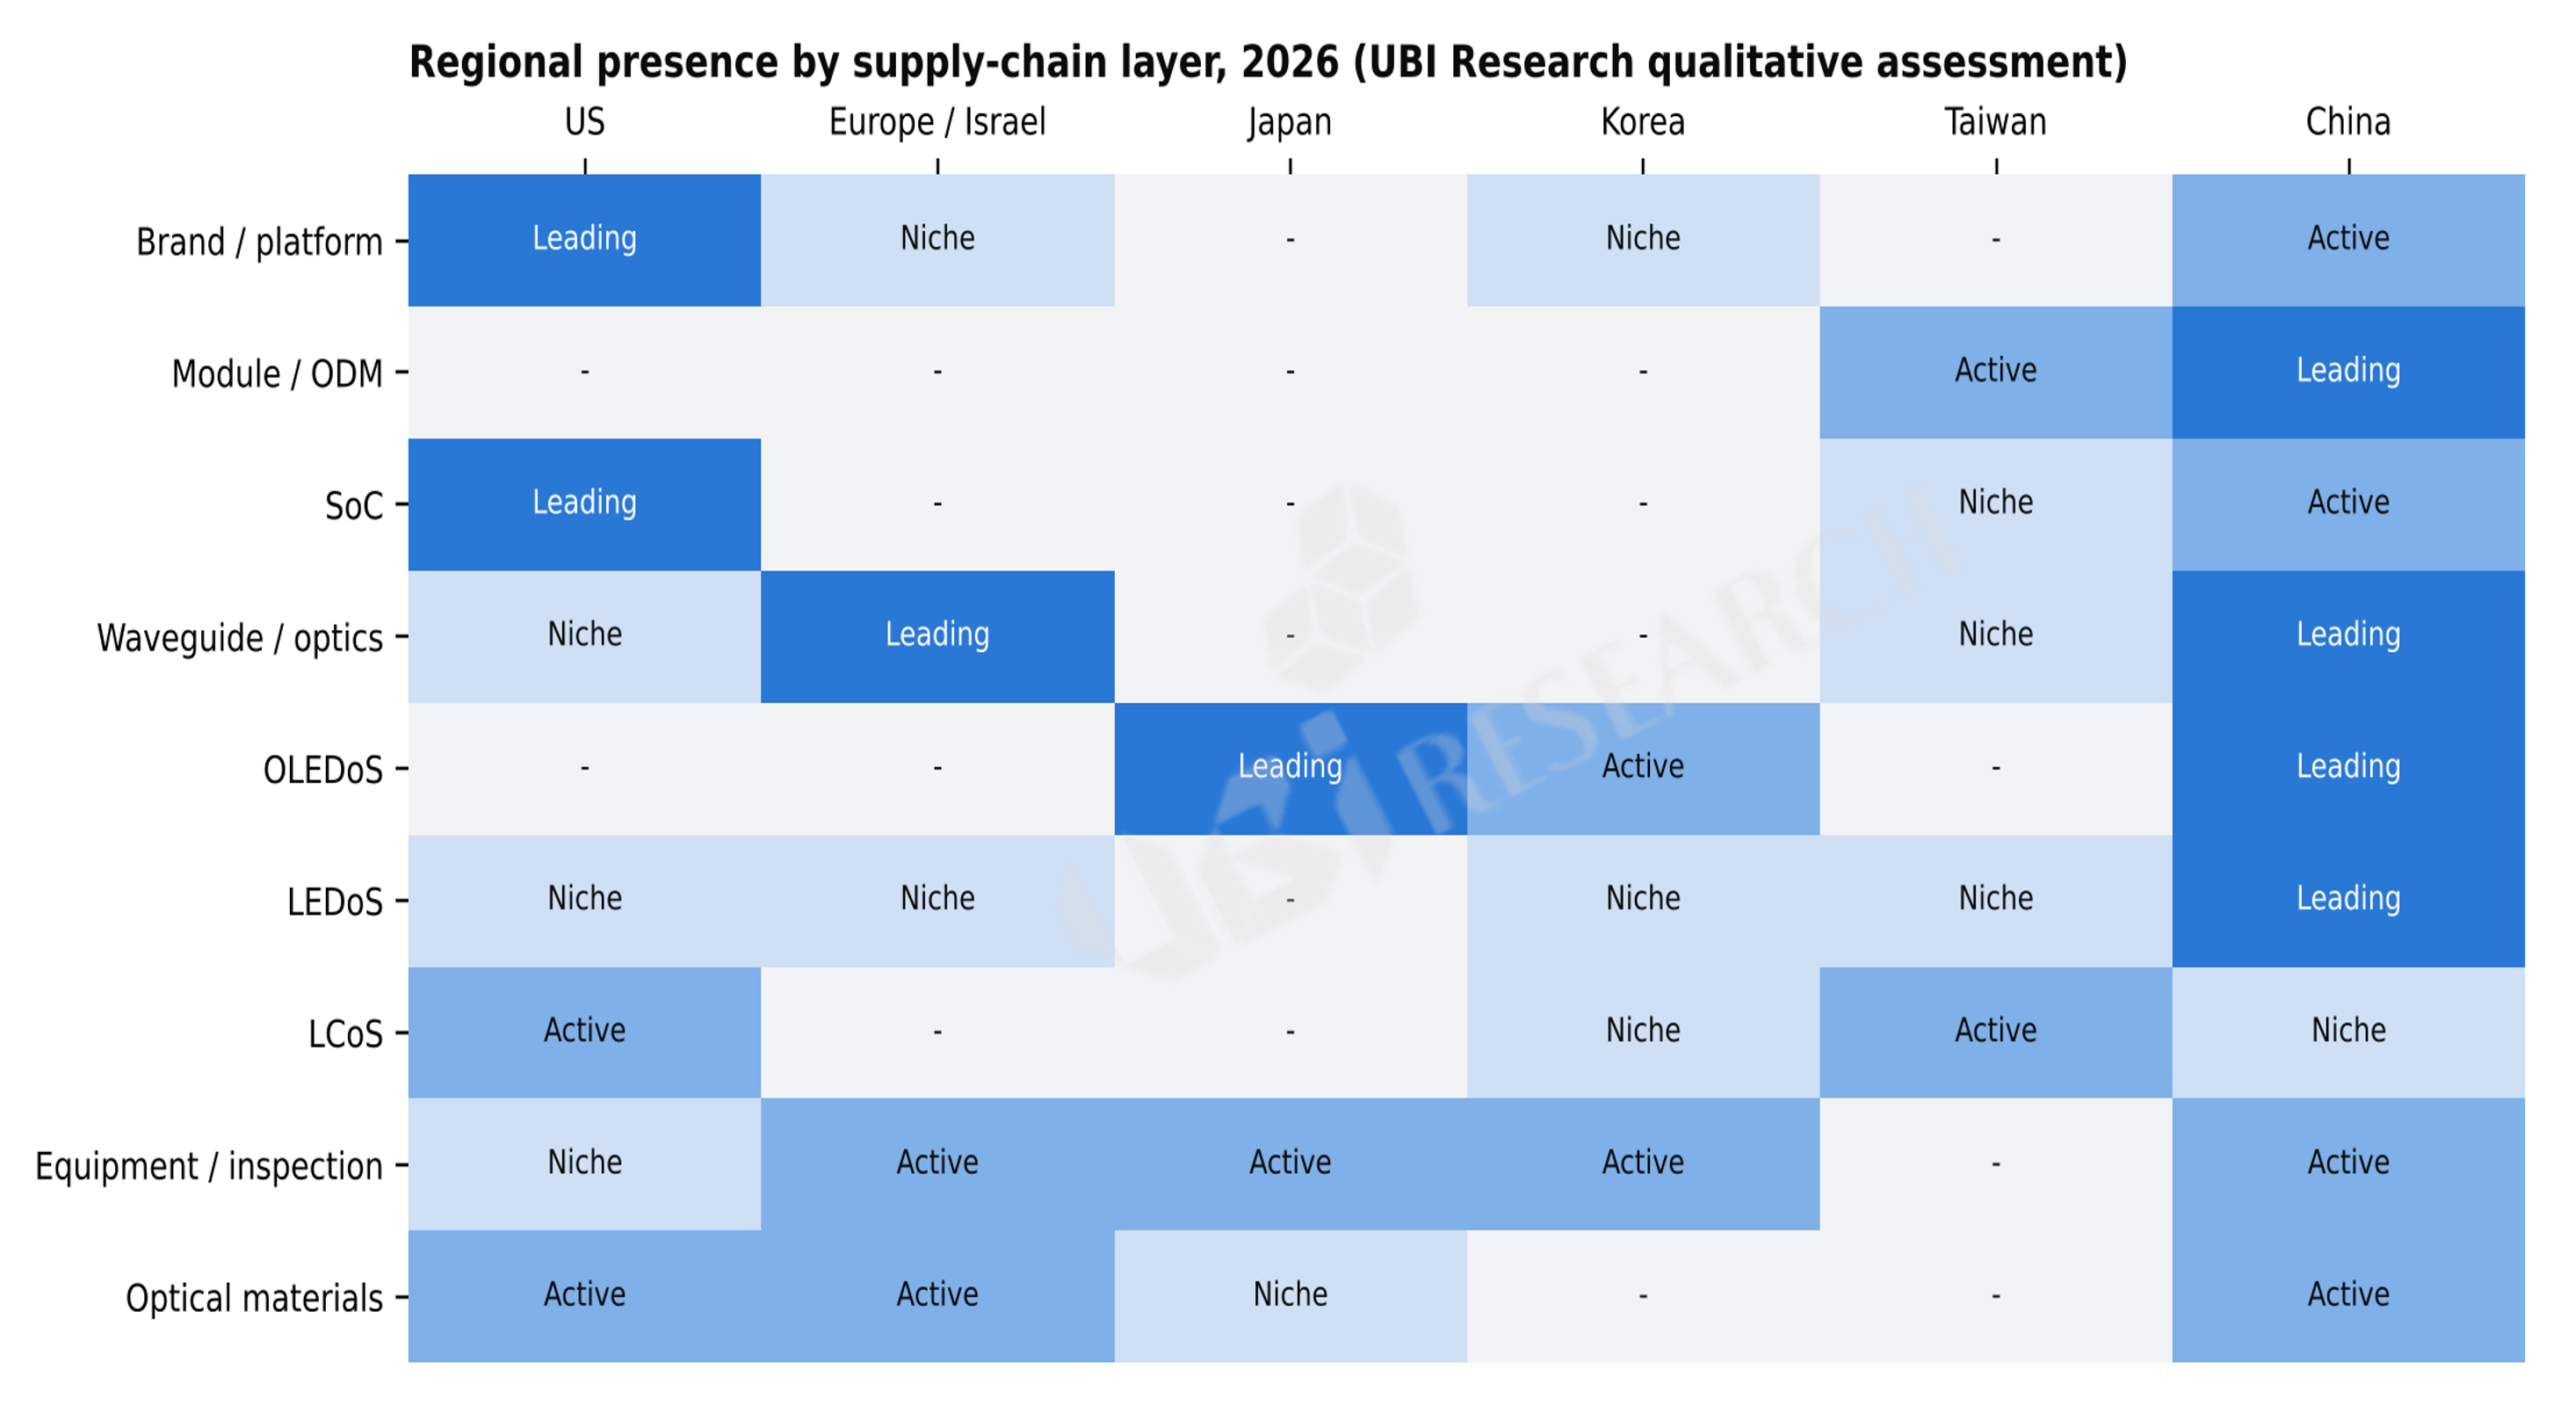
Figure 6. Regional presence by supply-chain layer, 2026
자료: UBI Research 정성 평가. 공개된 공급 실적과 발표 기준이며 매출 점유율이 아니다.
지역별로 보면 중국은 모듈과 ODM, 도파관, OLEDoS, LEDoS 거의 모든 계층에 기업을 두고 있다. 디스플레이 탑재 안경 출하의 약 45%가 중국에서 나오고, 상위 브랜드도 중국 기업이 많다. 미국은 브랜드와 플랫폼, SoC, 일본은 고급 OLEDoS와 장비, 유럽과 이스라엘은 도파관 기술과 소재에 강하다. 한국은 OLEDoS 패널과 증착, 마스크 장비에서 존재감이 있지만 도파관, 광엔진, ODM 계층에서는 거의 보이지 않는다(Figure 6).
6. 한국 기업의 선택지와 추적 지표
패널 경쟁만으로는 중국의 생산능력과 원가에 맞서기 어렵다. 실제 실수요의 중심도 중국 브랜드에 있다. 한국 기업이 대체하기 어려운 위치를 확보할 수 있는 곳은 세 갈래다.
- 공정 난도가 높은 패널. RGB 직접 패터닝 OLEDoS는 컬러필터 손실을 없애 휘도 상한을 끌어올리는 결정적 이정표다. 12인치 RGB 라인 투자 검토(월 3,000장, 2028년 양산 목표)가 보도됐고, 증착기와 실리콘 기반 마스크 생태계도 국내에 있다.
- 검사, 계측, 정렬 장비. 중국의 12인치 Fab과 도파관 라인이 늘수록 AOI, 좌표 기반 데이터 연계, 6축 Active Alignment, 근안 화질 계측 수요가 커진다. 양산 확대의 병목이자 신규 진입의 기회다.
- 시스템 평가 표준과 레퍼런스 모듈. 눈 위치 휘도와 nits/lm, 시스템 전력 측정법에는 아직 업계 공통안이 없다. 측정 표준과 인증, 디스플레이와 광학의 협업 설계 레퍼런스 모듈은 선점 효과가 큰 영역이다.
반대로 도파관, 광엔진, ODM 계층의 공백은 디스플레이 기업이 시스템 단위 제안을 하기 어렵게 만든다. 국내외 광학 기업과 협업 설계 체계를 갖추고, 중국 브랜드와의 협력이나 2027년 빅테크 제품 진입 중 하나를 확보해 물량 경험을 쌓는 것이 우선 과제다. 향후 1~2년 동안 시장의 방향을 확인할 지표는 Table 3과 같다.
Table 3. Indicators to track in 2026–2027
| Area | Indicator | Why it matters |
| OLEDoS | 12인치 라인 점등 후 wafer start, 수율, 가동률; 가동률 50% 이상 라인 수 | 중국 생산능력 과잉 여부와 패널 가격 |
| RGB OLEDoS | 12인치 RGB 라인 투자 확정과 장비 반입 | OLEDoS 휘도 상한과 적용 범위 |
| LEDoS | 2색 LEDoS 탑재 양산 제품 출시, 풀컬러 웨이퍼 수율 | AR 주류 기술의 전환 속도 |
| 도파관 | 실출하와 고객 SKU별 수율, 목표 FOV에서의 nits/lm | 생산능력과 실수요의 간극 |
| 완제품 | Meta, Google, Samsung의 2027년 디스플레이 제품 일정과 가격 | 기본 시나리오 성립 조건 |
| VR과 MR | Meta VR Glasses와 차세대 Quest 판매, OLEDoS 채택률 | OLEDoS 웨이퍼 수요의 80~90% |
| 모듈 | AA 사이클 타임, 양안 정렬 수율, 장비 수주 | 모듈 원가와 확대 속도 |
자료: UBI Research(보고서 6장, 9장, 10장, 11장).
결론적으로 XR 디스플레이 경쟁은 “어느 패널이 더 밝은가”에서 “어느 시스템이 눈에 충분한 빛을 가장 적은 전력과 무게로 전달하는가”로 바뀌었다. 물량의 중심은 2030년까지 VR과 MR의 OLEDoS, 그리고 2027~2029년에 열릴 디스플레이 AR 안경이며, 그 물량을 가져갈 주도권은 패널 사양보다 고객 인증, 반복 가능한 수율, 시스템 통합 능력에서 결정될 것이다.
*본 글은 UBI Research 「2026 XR 디스플레이와 광학 핵심 부품 기술 및 시장 전망」(2026.11) 보고서의 6장(시장 동향과 전망), 9장(기술 로드맵), 10장(공급망과 주요 기업)을 바탕으로 작성했다.