
IT OLED의 핵심 성장축으로
8.5·8.6세대급 OLED 생산이 모니터로 확장되면 LCD 수요는 직접 위축된다. OLED 모니터는 중형 OLED의 새로운 성장축이 된다.
2026년 9월 18일 | 작성: 이충훈 | UBI Research 대표·수석애널리스트
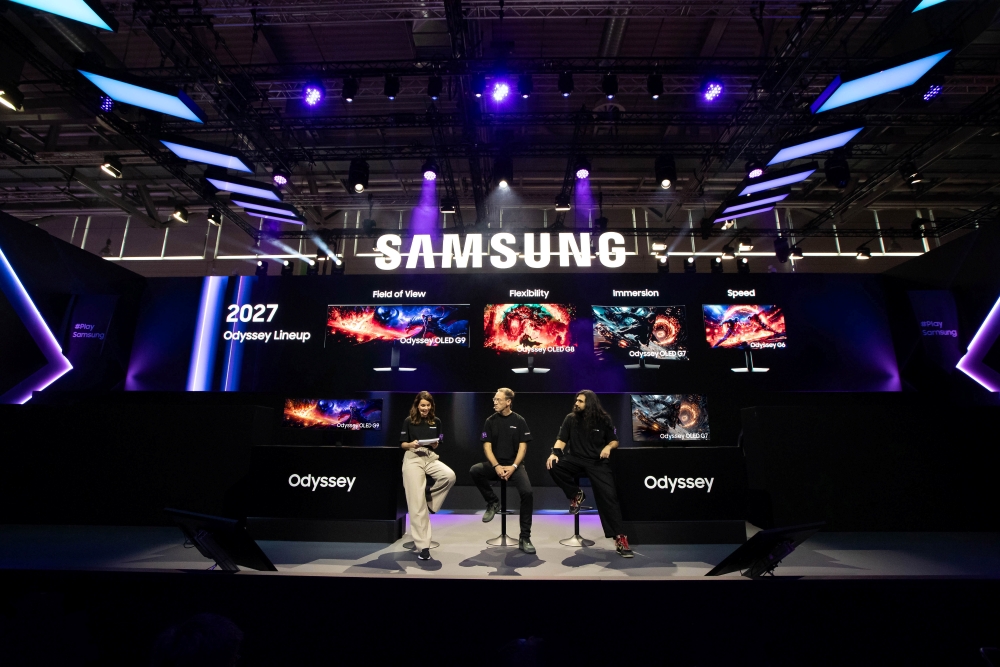
삼성전자가 Gamescom 2026에서 공개한 2027년형 Odyssey OLED 게이밍 모니터 라인업. 사진: Samsung Electronics, Gamescom 2026
OLED 모니터는 프리미엄 게이밍용 틈새시장에서 중형 IT OLED의 핵심 수요처로 이동하고 있다. 2026년 7월 발간된 UBI Research OLED Display Market Tracker에 따르면 삼성디스플레이와 LG디스플레이의 OLED 모니터 패널 출하량 합계는 2026년 517만 대에서 2030년 1,673만 대로 증가한다. 같은 기간 패널 매출은 15.2억 달러에서 46.8억 달러로 늘어난다.
핵심은 이것이 OLED만의 신규 수요가 아니라 LCD를 대체하는 수요라는 점이다. 삼성과 LG의 8.5·8.6세대급 라인에서 생산되는 OLED 패널이 모니터 시장으로 본격 확장되면, 성숙 단계인 LCD 모니터 시장은 그만큼 위축될 수밖에 없다. 연간 전체 모니터 시장을 1.4억 대로 유지하는 시나리오에서 OLED 침투율은 2026년 3.7%에서 2030년 12.0%로 상승한다.
| 핵심 판단 | 정량·사업 의미 |
|---|---|
| 시장 | 삼성·LG 합계 2026년 517만 대 → 2030년 1,673만 대, CAGR 약 34.1% |
| 침투율 | 전체 모니터 1.4억 대 유지 시나리오: 2026년 3.7% → 2030년 12.0% |
| 제품 | 27·32인치 4K와 RGB 계열 픽셀 구조가 게이밍 밖의 업무·창작 수요를 확대 |
| 경쟁 | QD-OLED·WOLED 양강에서 IJP OLED가 추가된 3개 기술축으로 전환 |
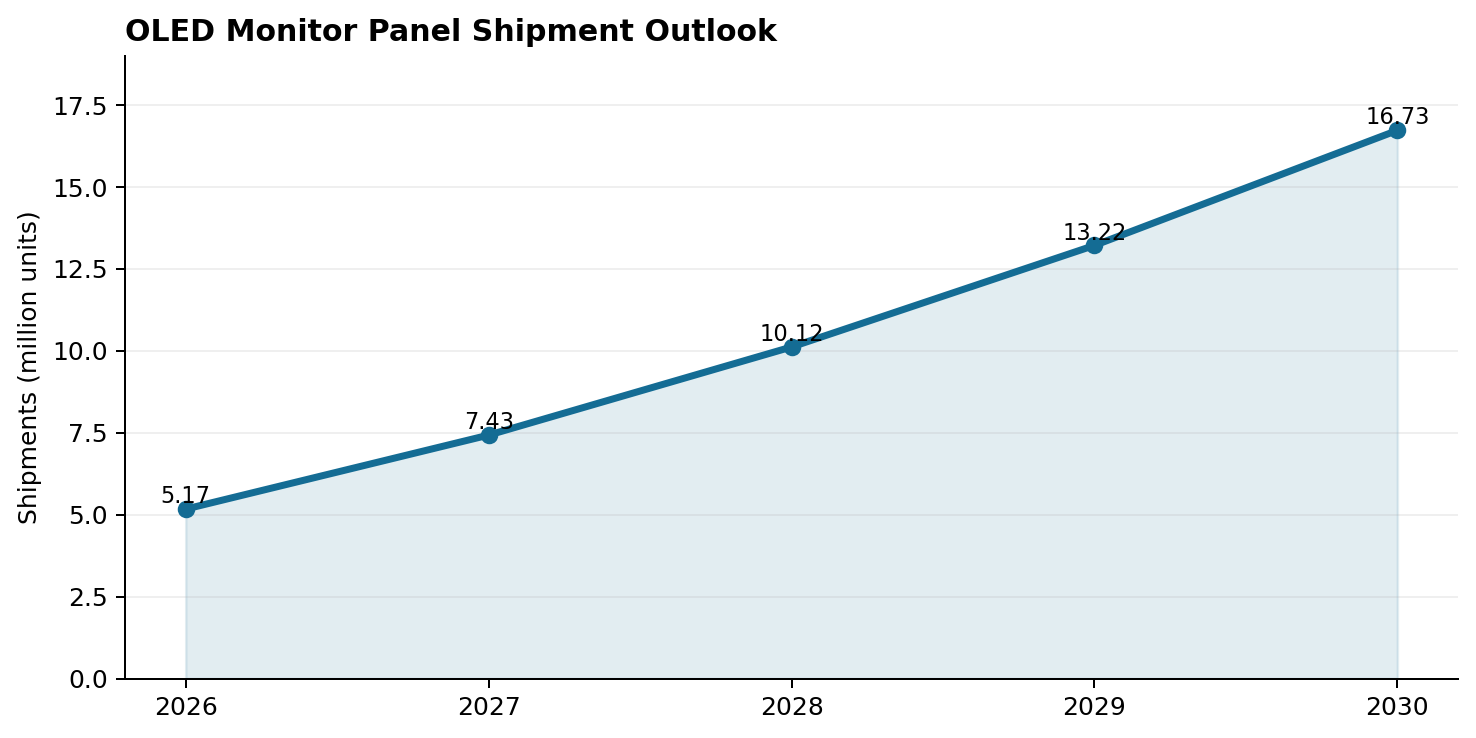
그림 1. OLED 모니터 패널 출하량 전망. 출처: UBI Research OLED Display Market Tracker, 2026년 7월 발간
2027년 출하량은 743만 대로 전년 대비 43.7% 증가하고, 2028년에는 1,012만 대에 이른다. 이는 OLED 모니터가 단일 히트 제품이 아니라 패널 크기와 브랜드 수가 늘어나는 확산 단계에 들어간다는 의미다.
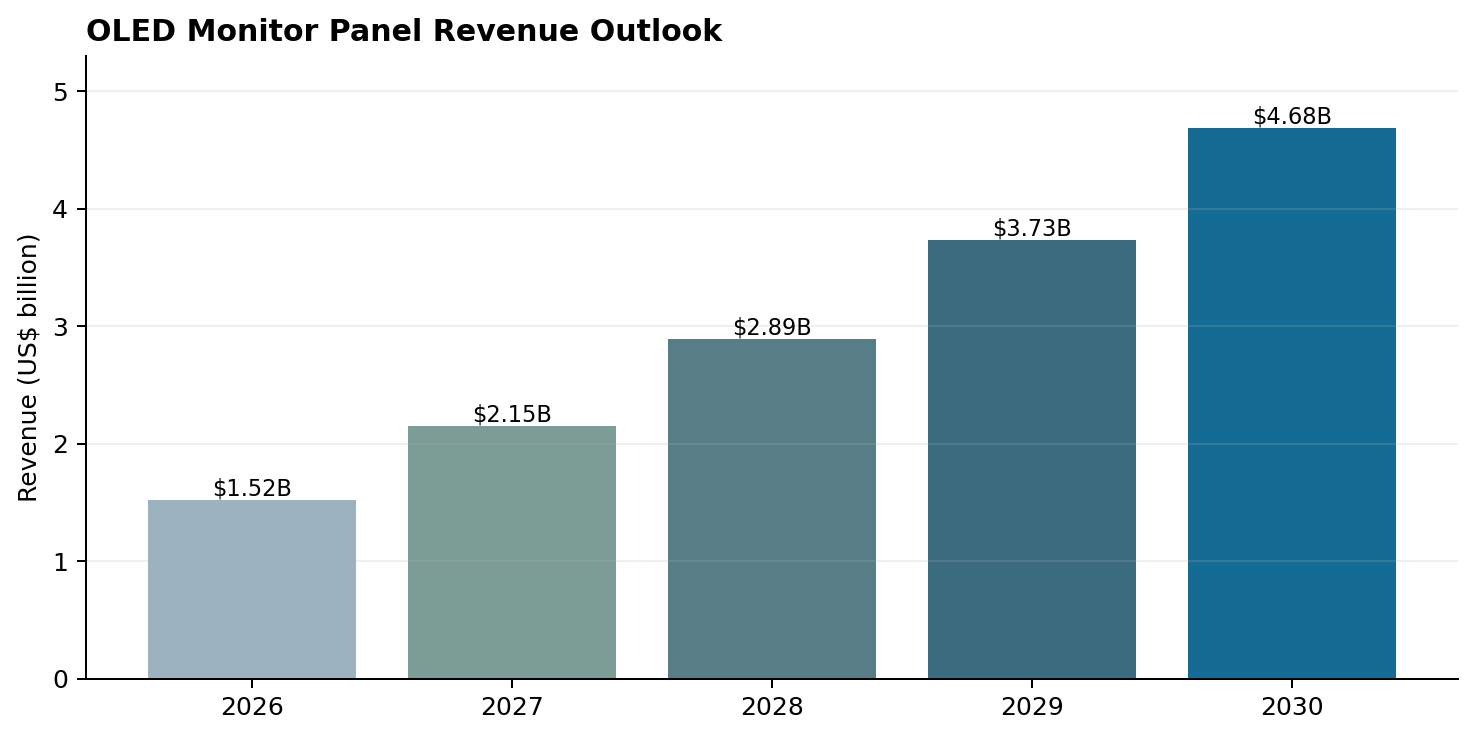
그림 2. OLED 모니터 패널 매출 전망. 출처: UBI Research OLED Display Market Tracker, 2026년 7월 발간
출하량이 3.2배 늘어나는 동안 매출은 3.1배 증가한다. 출하와 매출이 비슷한 속도로 확대되는 전망은 OLED 모니터가 고가의 제한된 제품군에서 벗어나 더 넓은 크기와 가격대로 확산되는 흐름을 반영한다.
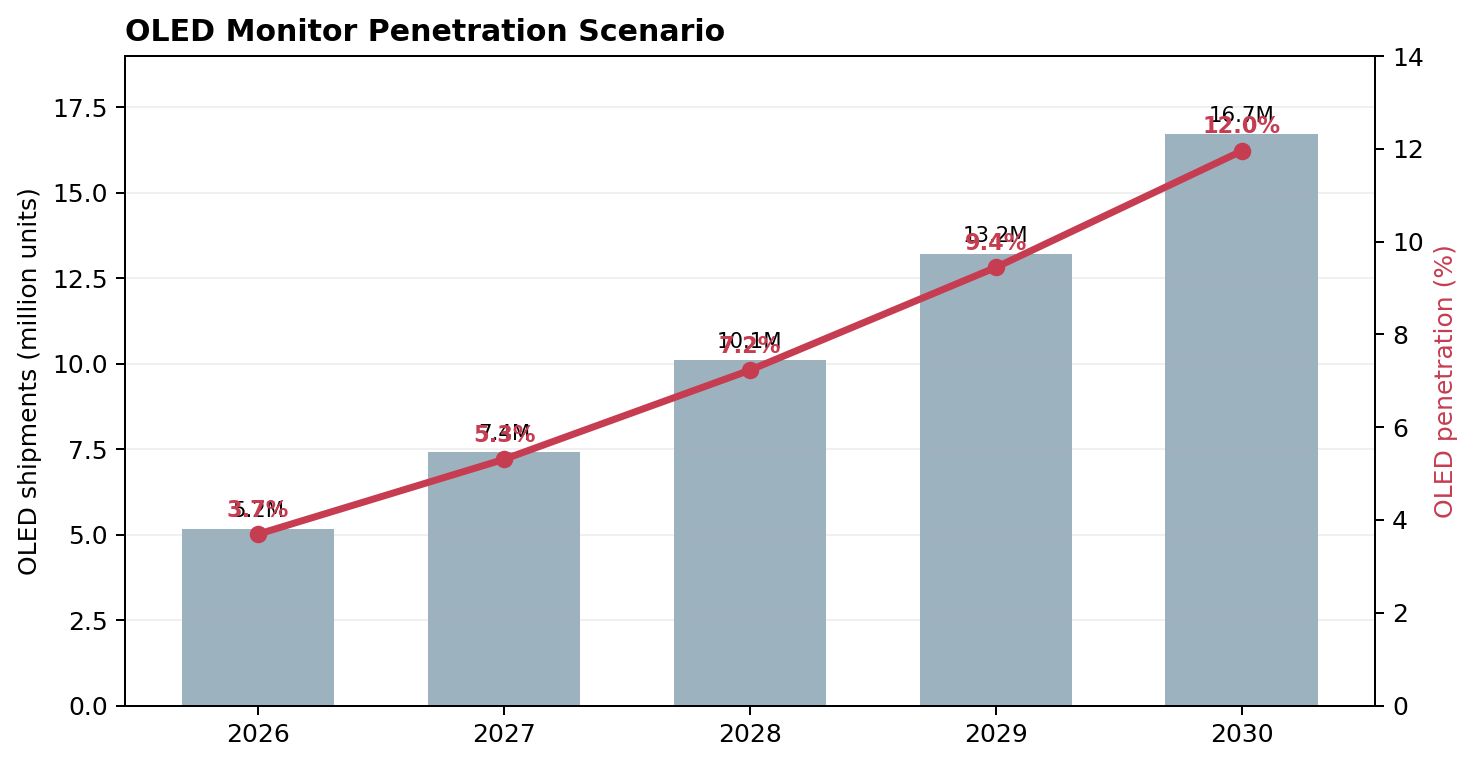
그림 3. OLED 모니터 침투율 시나리오. OLED 출하량: UBI Research OLED Display Market Tracker, 2026년 7월 발간. 침투율: 전체 모니터 시장 연 1.4억 대 유지 가정에 따른 UBI Research 분석
침투율 12%는 전체 시장에서는 아직 소수이지만, 대체가 집중되는 프리미엄·게이밍·크리에이터 세그먼트에서는 영향이 더 크다. OLED가 상위 가격대를 흡수할수록 LCD 모니터는 중저가 제품 비중이 높아지고, 프리미엄 시장에서의 입지는 축소된다.
OLED 모니터 경쟁은 최고 사양 중심에서 크기·해상도·제품군 확대 경쟁으로 이동하고 있다. QD-OLED와 WOLED가 형성한 시장에 IJP OLED가 진입하면서 세 기술축의 제품 전략과 고객 확대 속도가 시장 구도를 결정하게 된다.
| 기술축 | 현재 강점 | 핵심 제약 | 2027~2030 사업 과제 |
|---|---|---|---|
| QD-OLED | 색재현·고주사율·게이밍 브랜드 기반 | 공급사와 고객 구조의 집중 | 27·32인치 4K 확대와 고객 다변화 |
| WOLED | 대형 OLED 양산 경험, 크기 포트폴리오 | TV 중심 사업과 모니터 확대의 조율 | 제품군 확대와 TV·모니터 믹스 전환 |
| IJP OLED | Real RGB, 재료 이용효율과 8.6세대 잠재력 | 초기 수율과 양산 이력 부족 | t8 라인 램프업, 고객 인증과 균일도 검증 |
삼성디스플레이는 QD-OLED를 기반으로 프리미엄 게이밍 모니터 시장을 빠르게 확대했다. 다음 단계는 최고 주사율의 반복보다 27·32인치 4K 제품과 채택 브랜드를 늘려 시장의 폭을 넓히는 것이다. LG디스플레이의 OLED 모니터 확대는 TV 중심의 대형 OLED 제품 구성을 다변화하는 성장축이다. UBI 전망에서 LG디스플레이의 모니터 출하량은 2026년 143만 대에서 2030년 699만 대로 증가한다.
TCL CSOT는 27인치 4K 120Hz IJP OLED를 공개했고 MSI와 Lenovo가 제품 채택에 나섰다. 이는 IJP OLED가 시제품 단계에서 고객 적용 단계로 이동하고 있음을 보여준다. 2027년 이후 실제 출하량과 t8 8.6세대 라인의 양산 전개에 따라 QD-OLED·WOLED 양강 구도가 세 기술축의 경쟁으로 확장될 수 있다.
OLED의 응답속도와 명암비는 이미 게이밍 시장에서 차별화 요소로 인정받았다. 다음 성장 단계에서는 27·32인치 4K를 중심으로 제품군을 넓히고, 다양한 브랜드와 가격대에서 LCD·Mini-LED와 경쟁할 수 있는 공급 구조를 갖추는 것이 중요하다.
| 구매 기준 | 게이밍 초기시장 | 확산시장 | 공급사가 관리할 지표 |
|---|---|---|---|
| 해상도·크기 | QHD·울트라와이드·고주사율 | 27·32인치 4K 중심 | PPI, 절단 효율, 제품별 수율 |
| 화질 | 응답속도·명암비·HDR 피크 | 해상도·색 정확도·전면 휘도 | APL별 휘도, 색 특성, 제품 균일도 |
| 제품 구성 | 고가 게이밍 중심 | 업무·창작·엔터테인먼트 확대 | 모델 수, 크기·해상도 구성, 채택 브랜드 |
| 가격 | 얼리어답터 프리미엄 | LCD·Mini-LED와 비교 구매 | 패널 ASP, 세트 판가, 프로모션 강도 |
| 공급 | 단일 패널 채택 가능 | 복수 공급과 장기 조달 | 고객 인증, 납기, 공급비중 |
세트 브랜드와 패널 공급이 늘어나면 OLED 모니터의 선택 폭이 넓어지고 소비자 가격도 낮아질 수 있다. 고가 게이밍 제품에서 시작된 시장이 업무·창작·엔터테인먼트 영역으로 확산되려면 크기와 해상도뿐 아니라 가격대도 함께 넓어져야 한다.
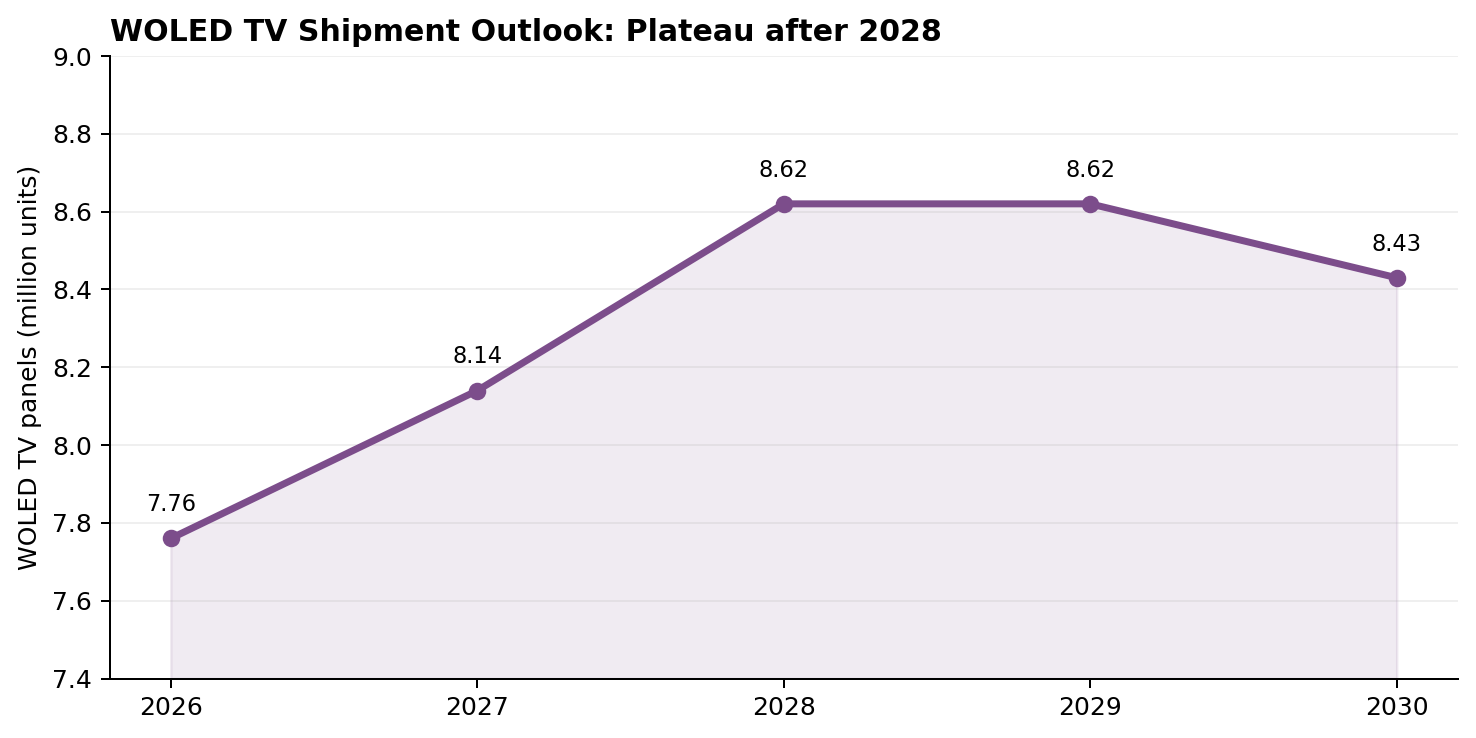
그림 4. WOLED TV 패널 출하 전망. 출처: UBI Research OLED Display Market Tracker, 2026년 7월 발간
UBI Research 자료는 WOLED TV 패널 출하량이 2026년 776만 대에서 2028년 862만 대로 늘어난 뒤 2029년 정체하고 2030년 843만 대로 감소할 수 있음을 보여준다. OLED TV가 LCD·Mini-LED와의 가격 격차를 충분히 낮추지 못하면 프리미엄 수요만으로는 성장을 지속하기 어렵다는 의미다. 모니터도 같은 위험을 안고 있다. 화질 우위가 분명해도 가격 프리미엄이 장기간 유지되면 대체 시장은 게이밍과 전문 수요에 머물 수 있다.
OLED TV의 사례는 제품 성능만으로 시장 확대가 지속되지 않음을 보여준다. OLED 모니터도 LCD·Mini-LED와의 가격 차이를 줄이며 더 넓은 소비자층으로 이동할 수 있는지가 장기 성장의 관건이다.
스마트폰 OLED의 확산은 프리미엄 기능의 채택, 대규모 생산, 수율 개선과 부품 표준화가 맞물리며 가격 격차를 좁힌 결과다. 모니터도 동일한 학습곡선을 만들어야 한다. 8.5·8.6세대급 기판의 장점은 대면적 생산 자체가 아니라 목표 크기별 배치와 절단 효율을 높여 단위 패널 원가를 낮출 때 실현된다.
| 원가 레버 | 실행 과제 | 확인 지표 |
|---|---|---|
| 기판 생산성 | 27·32·34인치 조합별 MMG와 절단 최적화 | 기판당 양품 수, 유리 이용률 |
| 수율·공정시간 | 고PPI·고주사율 불량 축소, 검사·보정 자동화 | 판매 가능 수율, takt time |
| 재료·부품 | 발광재료 이용률, 공통 구동·모듈 설계 확대 | 면적당 재료비, 공용 부품 비중 |
| 고정비 | TV·모니터 믹스로 라인 가동률 안정화 | 가동률, 패널당 감가상각비 |
| 품질비용 | 검사 효율과 출하 품질 관리의 동시 최적화 | 불량률, 반품률, 현장 고장률 |
원가 절감 없는 가격 인하는 시장을 키워도 이익을 훼손한다. 반대로 제조원가가 충분히 낮아지면 OLED는 상위 모니터 시장에서 LCD를 밀어내고, 물량 확대가 다시 수율과 원가를 개선하는 선순환에 진입할 수 있다.
OLED 모니터는 2030년까지 중형 OLED의 가장 유력한 성장축이며, 그 성장은 LCD 모니터 시장의 위축과 동전의 양면이다. 삼성과 LG의 8.5·8.6세대급 생산 기반이 모니터로 확장될수록 프리미엄 LCD의 입지는 빠르게 줄어든다. 그러나 OLED TV 사례가 보여주듯 가격을 낮추지 못하면 화질 우위만으로 시장을 계속 키울 수 없다.
OLED 모니터가 가격 경쟁력을 확보하면 프리미엄 시장에서 시작해 모니터 시장의 더 넓은 영역으로 확산될 수 있다. 2030년 12% 침투율은 그 전환 과정의 출발점이다.
본 문서의 전망치는 UBI Research의 기준 시나리오이며 실제 결과는 수요, 가격, 수율, 고객 인증과 투자 일정에 따라 달라질 수 있다. © 2026 UBI Research. All rights reserved.