
작성자: 노창호 Analyst
- 개요: 2026년 하반기, XR 시장의 변곡점
2026년 9월과 10월은 XR 업계에 굵직한 발표가 연이어 나온 시기였다. Valve는 9월 14일 Steam Frame의 가격을 공개하고 예약 판매를 시작했다. Meta는 9월 하순 Connect 2026에서 Meta VR Glasses와 3세대 Ray-Ban Meta, 카메라 없는 오디오 글래스를 선보였다. 10월 7일에는 XREAL이 Android XR 기반 AR 글래스 Aura의 가격을 확정했다. 같은 시기 Samsung은 자사의 AI 글래스가 미국 FCC 인증을 통과했고, 11월 출시를 예고했다.
이 발표들을 관통하는 흐름은 세 가지다. 첫째, 헤드셋의 무게를 얼굴에서 덜어내는 퍽 분리형 설계가 주류로 올라섰다. 둘째, 판매량 성장은 디스플레이가 없는 AI 글래스가 압도적으로 이끌고 있다. 셋째, 고급 기기의 디스플레이로 Micro-OLED (OLED on Silicon) 채택이 확대되면서 마이크로디스플레이 공급망이 재편되고 있다. 본고는 이 세 흐름을 기기별로 정리하고 디스플레이와 광학 관점의 시사점을 짚는다.
- 폼팩터 재편: 헤드셋에서 ‘퍽 분리형 안경’으로
2.1 Meta VR Glasses
Meta VR Glasses는 2019년 1세대 Quest 이후 Meta가 처음 내놓는 비(非)LCD 헤드셋이다. 눈당 2,412×2,288 해상도의 마이크로 OLED 패널을 최대 120Hz로 구동하며, Meta 제품 중 가장 높은 37 PPD를 구현했다. 광학계는 전용 설계한 초소형 팬케이크 렌즈이며, 시야각은 수평 70°×수직 66°다. Dolby Vision과 HDR10을 지원한다.
연산부는 Snapdragon Reality Elite, 12GB 메모리, 128GB 스토리지와 함께 퍽에 들어갔다. 덕분에 안경부 무게는 약 100g으로 Quest 3의 약 5분의 1 수준이다. 가격은 $1,299.99, 출시는 2027년 봄이다. 다만 시야각이 Quest 3보다 좁아, 착용감과 선명도를 얻는 대신 몰입감을 일부 내준 설계로 평가된다.
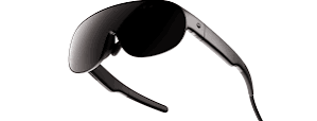
Figure 1. Meta VR Glasses (Image: Meta)
2.2 XREAL Aura
XREAL Aura는 XREAL과 Google, Qualcomm이 공동 개발한 첫 Android XR 기반 광학 투과형 글래스다. 디스플레이는 Sony 마이크로 OLED로, 눈당 1,920×1,200 해상도에 최대 120Hz로 구동된다. 여기에 프리즘 광학을 조합해 70° 시야각(대각)과 32 PPD를 구현했으며, 공식 최대 휘도는 1,050 nit다. 안경부 무게는 95g이다. 퍽에는 Snapdragon Reality Elite가, 안경부에는 XREAL의 X1S 공간 코프로세서가 들어간다. 가격은 12GB/256GB 모델이 $1,279, 16GB/512GB 모델이 $1,499로, Meta VR Glasses보다 약 $20 낮다. 첫 출하는 연말 전 미국과 캐나다, 일본, 한국을 대상으로 이뤄진다.
AWE 2026 현장에서의 반응은 가상 화면의 선명도와 색감은 기대 이상이었지만 16:10 비율의 패널 탓에 수직 시야각이 좁게 느껴지는 점이 가장 큰 약점으로 꼽혔다. 전기변색(electrochromic) 디밍은 5단계로 조절되어 AR과 VR 전환이 가능하다. 그러나 프리즘 광학 특성상 외부 투과율을 완전히 확보할 수 없어 실제 세계가 늘 어둡게 보인다. 연산 퍽은 약 300g이며, 30분 착용 후 콧등과 귀에 압박감이 나타났다고 한다.
Figure 2. XREAL Aura with compute puck (Image: XREAL)
2.3 Pico Space Pro와 Apple의 차기 구상
ByteDance(字节跳动) 산하 Pico는 Project Swan으로 알려진 차세대 플래그십을 Space Pro라는 이름으로 공개했다. 약 4,000 PPI의 마이크로 OLED를 탑재해 평균 40 PPD, 중심부 45 PPD 이상을 구현한다. 또한 자체 XR 칩과 플래그십 SoC를 결합한 듀얼 칩 구조로 지연 시간을 12ms까지 낮췄다고 밝혔다. 다만 9월 2일 베이징 발표 행사를 취소하고 출시를 4분기로 미뤘으며, 이후 FCC 인증을 받은 것으로 확인됐다. 약 270g이라는 무게는 보도 기준이며 공식 확인되지 않았다.
Apple은 M5 Vision Pro($3,499)를 유지하는 가운데, 차기 Vision Pro(코드명 N224)를 2028년 말~2029년 초 목표로 개발 중인 것으로 Bloomberg가 9월 27일 보도했다. 검토 중인 네 가지 콘셉트 가운데 하나가 연산부와 배터리를 퍽으로 분리하는 방식이다. 업계 1위 업체마저 퍽 분리형을 검토한다는 점은 이 구조가 업계의 공통 해법으로 자리 잡았음을 보여준다.
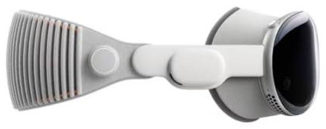
Figure 3. Apple Vision Pro (M5) (Image: Apple)
평가: 퍽 분리형 안경은 얼굴에 걸리는 무게를 100g 안팎으로 낮췄지만, 일상 착용 임계치로 흔히 거론되는 50g과는 아직 거리가 멀다. 현 세대 제품은 영화 감상, 업무, 기내 사용처럼 일정 시간 착용하는 ‘세션형’ 기기로 보는 것이 타당하다.
Table 1. Key XR Devices, H2 2026
| Device | Category | Display | Optics | Res. / eye | FOV | Weight | Price (USD) | Availability |
| Meta VR Glasses | VR, puck | Micro-OLED | Pancake | 2412×2288 | 70°H×66°V | ~100 g | 1,299.99 | Spring 2027 |
| XREAL Aura | OST AR, puck | Micro-OLED (Sony) | Prism | 1920×1200 (32 PPD) | 70° | 95 g | 1,279 / 1,499 | Late 2026 |
| Pico Space Pro | MR, split | Micro-OLED (~4,000 PPI) | Pancake | ~40 PPD avg. | n/d | ~270 g | TBA | Q4 2026 |
| Valve Steam Frame | VR, standalone | LCD | Pancake | 2160×2160 | ~110° | 440g | 1,059 / 1,299 | Sep 2026 |
| Samsung Galaxy XR | MR, standalone | Micro-OLED 1.3″ | Pancake | 3552×3840 | n/d | 545g | ~1,800 | Oct 2025 |
| Snap Specs | OST AR, standalone | LCoS | Waveguide | n/d | 51° | 132–136 g | 2,195 | Fall 2026 |
| Samsung AI glasses | AI glasses | None | – | – | – | n/d | TBA | Nov 2026 |
- AI 글래스: 출하 성장의 실질적 동력
2026년 상반기 전 세계 AI 글래스 출하량은 전년 동기 대비 250% 수준으로 증가했다. 디스플레이 없는 제품과 Meta의 출하량도 비슷한 폭으로 늘었다. 디스플레이와 광학계를 갖춘 AR & AI 글래스는 4배 이상 빠르게 성장했지만, 기반이 작아 전체 물량에 미치는 영향은 제한적이다. 출하 구성은 아래 그림과 같다.
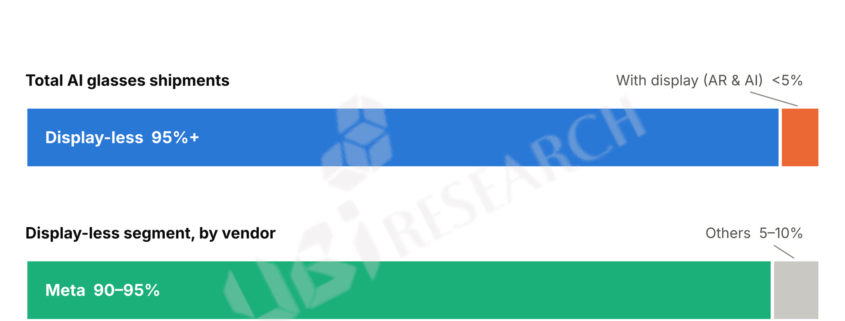
Figure 4. Global AI Glasses Shipment Mix, H1 2026 / Note: Approximate values. Source: industry data, compiled by UBI Research.
디스플레이 탑재 세그먼트는 Rokid(若琪)가 40% 안팎으로 선두이며, Alibaba(阿里巴巴)와 INMO(影目) 등 중국 업체가 신제품 출시를 주도하고 있다. 중국 업체의 강세는 상대적으로 성숙한 부품 공급망에 기반한 것으로 풀이된다.
Meta는 Connect 2026에서 3세대 Ray-Ban Meta(배터리 최대 9시간), 카메라를 뺀 오디오 전용 글래스, 판매국을 넓힌 Ray-Ban Meta Display를 함께 발표하며 라인업을 100종 이상으로 늘렸다. 생산 능력도 함께 확대하고 있다. Bloomberg는 1월에 Meta와 EssilorLuxottica가 2026년 말까지 연간 생산 능력을 2,000만 대 이상으로 늘리는 방안을 논의 중이며, 수요에 따라 3,000만 대 이상도 검토한다고 보도했다.
경쟁사들도 속속 진입하고 있다. Samsung은 Google, Gentle Monster, Warby Parker와 함께 개발한 첫 Android XR AI 글래스를 11월 출시한다. FCC에 등록된 모델은 SM-O200P와 SM-O200J 두 종이다. 첫 제품에는 디스플레이가 없으며, 무거운 AI 연산은 연결된 Galaxy 스마트폰이 맡는다. Google은 오디오 전용과 단안(monocular) 디스플레이 글래스를 2026년에, 양안(binocular) 디스플레이 글래스를 2027년에 내놓는 로드맵을 제시했다. Apple의 디스플레이 없는 글래스(N50)는 2027년 출시가 유력하다. 중국에서는 Alibaba Quark AI 글래스, Rokid, TCL RayNeo(雷鸟创新), Xiaomi(小米), Baidu(百度) 등이 경쟁하고 있다.
평가: AI 글래스 시장은 빠르게 커지고 있지만, 물량의 대부분이 디스플레이 없는 제품이어서 마이크로디스플레이 수요로 곧바로 이어지지는 않는다. 디스플레이 수요의 본격적인 분기점은 Google 양안 글래스와 Samsung 컬러 디스플레이 글래스가 나올 2027년 이후로 보는 것이 합리적이다. Samsung은 0.2인치 이하 초소형 컬러 마이크로디스플레이 개발을 Samsung Display에 요청했으며, 해당 제품은 2027년 말 출시가 거론된다.
- 고성능 VR/MR: 가격 상승과 Micro-OLED 확산
Valve Steam Frame은 2025년 11월 발표 후 부품 수급 문제로 일정이 여러 차례 밀린 끝에 9월 14일 정식 가격을 공개했다. 가격은 256GB 모델 $1,059, 1TB 모델 $1,299이며 Half-Life: Alyx가 포함된다. 눈당 2,160×2,160 LCD를 72~144Hz(144Hz는 실험 모드)로 구동하고, 16GB 메모리와 팬케이크 렌즈를 갖췄다. Valve는 당초 Valve Index($999)보다 저렴하게 내놓겠다고 밝혔으나, 메모리·스토리지 가격 급등으로 결국 $1,000을 넘겼다. 6월 출시된 Steam Machine 역시 $1,049로 예상보다 비싸게 나왔다. Valve는 10월 9일, 예약자에게 연말 또는 2027년까지 구매 안내를 순차 발송하겠다고 밝혔다.
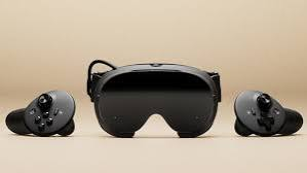
Figure 5. Valve Steam Frame with controllers (Image: Valve)
Samsung Galaxy XR(2025년 10월 출시)은 1.3인치, 눈당 3,552×3,840 해상도의 Micro-OLED 를 탑재한다. 초기에는 Sony가 단독 공급했으나, Samsung Display가 2025년 11월 양산에 들어가 두 번째 공급사가 됐다. 결과적으로 고급 MR은 Micro-OLED , 원가형 VR은 LCD라는 구도가 굳어지고 있다. 그 사이에 Meta VR Glasses가 $1,300대 가격에 Micro-OLED 를 넣으면서 Micro-OLED 적용 가격대를 끌어내리고 있다.
- 광학 투과형 AR: 시야각과 광학 효율의 싸움
Snap은 AWE 2026(6월 16일)에서 첫 소비자용 AR 글래스 Specs를 $2,195에 공개했다. 퍽이나 케이블 없이 단독으로 작동하는 독립형 구조이며, 무게는 47mm 프레임 132g, 52mm 프레임 136g이다. 디스플레이는 LCoS와 웨이브가이드 조합으로 51° 시야각을 제공하고, 배터리는 혼합 사용 기준 약 4시간이다. 출하는 올가을 미국과 영국, 프랑스를 대상으로 한다. 다만 해상도와 최대 휘도는 공개하지 않았다.
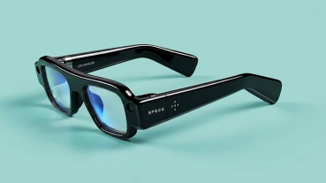
Figure 6. Snap Specs (Image: Snap)
중국 TCL RayNeo의 X3 Pro는 양안 풀컬러 Micro LED와 나노 식각 웨이브가이드를 결합해 76g을 구현했다. Google은 2022년 인수한 Raxium의 Micro LED 기술을 디스플레이 글래스에 적용하는 것으로 알려졌다. XREAL Aura의 프리즘 방식은 70° 시야각을 확보하는 대신 외부 투과율과 전면 두께에서 손해를 본다. 정리하면 웨이브가이드 계열은 시야각 50° 안팎에서 착용성을, 프리즘 계열은 70°급 시야각과 화질을 각각 우선하는 구도다.
- 플랫폼·칩셋: Qualcomm 집중과 코프로세서 차별화
Apple을 제외한 주요 XR 기기는 대부분 Qualcomm 칩을 쓴다. Meta VR Glasses와 XREAL Aura는 같은 Snapdragon Reality Elite를 퍽에 탑재했다. Snap Specs는 컴퓨터 비전용과 렌즈(Lens) 구동용으로 Snapdragon 프로세서 두 개를 넣었다. Samsung AI 글래스에는 Snapdragon AR1 Gen 1이 들어가는 것으로 보도됐다. 메인 SoC가 사실상 같아지면서, 기기 간 차별화는 메인 칩보다 센서 처리와 저지연 영상 처리를 맡는 코프로세서로 옮겨가고 있다. XREAL은 자체 X1S 공간 코프로세서를, Pico는 MR 전용 자체 XR 칩을 메인 SoC와 함께 쓰는 듀얼 칩 구조를 택했다. Pico는 이를 통해 종단 지연 12ms를 구현했다고 밝혔다. Apple의 R1과 같은 접근이다.
운영체제 경쟁도 뚜렷해졌다. Meta VR Glasses의 퍽은 Quest 3와 같은 운영체제를 돌려 기존 Quest 콘텐츠를 그대로 지원한다. Google의 Android XR은 AI 글래스, 디스플레이 글래스, 유선 XR 글래스, 헤드셋을 하나의 SDK로 묶었으며, XREAL Aura는 출시 시점에 Google Play와 100여 개 XR 전용 앱을 지원한다. 여기에 Apple visionOS, Pico OS 6, Valve SteamOS가 더해져 5개 플랫폼이 경쟁하는 구도다. 하드웨어 사양이 비슷해질수록 콘텐츠 생태계와 AI 비서(Meta AI, Gemini, Siri)의 완성도가 구매 결정에 더 큰 영향을 줄 것이다.
- 디스플레이와 부품 관점 분석
7.1 Micro-OLED 공급망: 중국 업체의 선점
Meta의 VR Glasses에는 SeeYA(视涯科技)의 Micro-OLED (0.91인치, 2,560×2,560 해상도)가 기기 한 대에 두 장씩 들어간다.
7.2 Samsung Display의 RGB Micro-OLED 승부수
Samsung Display는 AWE 2026에서 40,000 nit급 1.3인치 RGB Micro-OLED 를 선보였다. 백색 OLED에 컬러필터를 쓰는 기존 W-Micro-OLED 와 달리, RGB를 직접 패터닝해 휘도와 효율을 높이는 방식이다. Samsung Display는 약 3,000억 원을 들여 월 3,000장 규모의 12인치 RGB Micro-OLED 라인을 A2 공장 구축을 추진중이며, 목표 양산 시점은 2028년이다.
40,000 nit는 패널 단위의 수치라는 점도 짚어야 한다. 팬케이크 렌즈의 광 효율은 높지 않고, 웨이브가이드의 효율은 그보다 훨씬 낮다. 따라서 사용자가 아이박스(eyebox)에서 체감하는 휘도는 패널 휘도의 일부에 그친다. XR 디스플레이의 병목은 이제 패널 단독 사양보다 광학계를 포함한 시스템 효율로 옮겨가고 있다. 고휘도 RGB Micro-OLED 의 가치도 결국 광학 손실을 얼마나 메울 수 있느냐로 판가름 날 것이다.
Table 2. Display & Optics Map by XR Segment
| Segment | Main Display | Optics | Examples | Key Bottleneck |
| Premium MR/VR | Micro-OLED (W+CF → RGB) | Pancake | Vision Pro, Galaxy XR, Meta VR Glasses, Pico Space Pro | Panel cost; eyebox luminance after optical loss |
| Value VR | Fast LCD | Pancake | Steam Frame, Quest 3 | Contrast, black level, weight |
| Tethered OST glasses | Micro-OLED (Sony) | Prism | XREAL Aura | Vertical FOV, see-through dimming |
| Standalone AR | LCoS / Micro LED | Waveguide | Snap Specs, RayNeo X3 Pro | Optical efficiency, FOV, power |
| Display AI glasses | LCoS / Micro LED (≤0.2″) | Waveguide (mono → bino) | Ray-Ban Meta Display, Android XR display glasses | Outdoor brightness, cost, size |
Source: UBI Research analysis based on public announcements and press reports
- 시사점 및 전망
- $1,000~1,300 가격대의 정착: Meta, XREAL, Valve의 가격이 이 구간에 모였다. 메모리 가격 상승이 계속되면 2027년 신제품도 이 가격대를 쉽게 벗어나기 어렵다. 결국 출하 확대는 가격 인하보다 콘텐츠와 사용 시나리오의 설득력에 달려 있다.
- Micro-OLED 수요의 단일 제품 의존: 2027년 Micro-OLED 물량 증가는 Meta VR Glasses의 초기 판매에 크게 좌우된다. SeeYA의 후속 주문도 판매 성과에 연동된다고 전해진다. 이 제품에 기댄 수요 전망은 조건부로 해석해야 한다.
- 한국 디스플레이 업체의 과제: Samsung Display는 Galaxy XR 2차 공급과 RGB Micro-OLED 기술력을 확보했지만, 대규모 RGB Micro-OLED 양산 목표가 2028년이다. 그 사이 SeeYA 등 중국 업체가 Meta 물량으로 양산 경험과 원가 경쟁력을 쌓고 있다. 0.2인치급 초소형 컬러 디스플레이에서 기회를 선점할 수 있느냐가 다음 승부처다.
- AI 글래스 → 디스플레이 글래스 전환 시점: 현재 성장은 디스플레이 없는 제품이 이끌고 있다. 마이크로디스플레이와 웨이브가이드 수요의 본격적인 확대는 Google 양안 글래스, Samsung 컬러 디스플레이 글래스, Apple 차기 제품이 출시될 2027년 이후로 전망된다.